📄 Bando – Selezione del Direttore del Consorzio Intercomunale Torinese
Oggetto originale:
BANDO PUBBLICO DI SELEZIONE PER L’ASSUNZIONE A TEMPO PIENO E DETERMINATO, AI SENSI DELL’ART. 110, COMMA 1, DEL D.LGS. 267/2000, DEL DIRETTORE DEL CONSORZIO INTERCOMUNALE TORINESE.
🏠 Contesto generale:
Il Consorzio Intercomunale Torinese (CIT) è un organismo al quale partecipa anche il Comune di Caselle Torinese. Nato originariamente dalla collaborazione tra diversi Comuni dell'hinterland torinese per la realizzazione e gestione di abitazioni, nel tempo ha modificato profondamente la propria organizzazione.
Il CIT ha gestito un patrimonio di circa 2.000 appartamenti e dal 2015 ha progressivamente reinternalizzato la gestione diretta del proprio patrimonio.
Dal 2024 il vertice del Consorzio ha operato a tempo parziale, per 11 ore settimanali. Il Consiglio di Amministrazione ha ora ritenuto necessario tornare ad avere un Direttore a tempo pieno. BANDO
💬 Cos’è successo?
Viene aperta la procedura per individuare il nuovo Direttore del CIT.
L'incarico sarà:
a tempo pieno;
a tempo determinato;
della durata di 3 anni;
prorogabile per ulteriori 2 anni.
La procedura ha una caratteristica importante: non è un normale concorso con graduatoria finale.
La scelta avverrà valutando curriculum e colloquio conoscitivo-motivazionale e l'individuazione del candidato avrà carattere fiduciario. BANDO
Il Direttore sarà inoltre l'unico dirigente del Consorzio e avrà competenze molto ampie: gestione dell'ente, personale, coordinamento degli uffici, situazione economico-finanziaria, gare, contratti e bilancio. BANDO
💰 Cifre coinvolte?
Nel testo esaminato non emerge nelle parti disponibili un importo complessivo dell'incarico tale da consentire di indicare con sicurezza il costo totale per il triennio.
La posizione è comunque inquadrata nell'Area della Dirigenza – Funzioni Locali.
🏢 Azienda/Ente coinvolto?
Consorzio Intercomunale Torinese (CIT).
Caselle Torinese figura tra i Comuni aderenti indicati nel bando. BANDO
🔎 Pro e Contro:
✔️ Pro:
Ritorno a una direzione a tempo pieno.
Possibilità di rafforzare il coordinamento amministrativo e finanziario del Consorzio.
Ricerca di un profilo con esperienza gestionale e manageriale.
Il Direttore assume una responsabilità chiaramente individuata sulla gestione complessiva dell'ente.
❌ Contro:
L'incarico è a tempo determinato.
Non viene formata una normale graduatoria di merito.
La natura fiduciaria della scelta rende particolarmente importante la trasparenza nella valutazione dei candidati.
Il Direttore concentra numerose e rilevanti responsabilità gestionali.
🔍 Note tecniche:
✔️ Procedura ex art. 110, comma 1, D.Lgs. 267/2000
✔️ Durata: 3 anni, prorogabili di altri 2
✔️ Rapporto di lavoro a tempo pieno
✔️ Richiesta laurea magistrale
✔️ Richiesta patente B
✔️ Richiesta esperienza professionale coerente con l'incarico
✔️ Valutazione tramite curriculum e colloquio
✔️ Nessuna graduatoria di merito
📄 Bando – 1 posto di Esperto Tecnico
Oggetto originale:
AVVISO DI CONCORSO PUBBLICO PER ESAMI PER LA COPERTURA A TEMPO INDETERMINATO ED ORARIO PIENO DI N. 1 POSTO NEL PROFILO PROFESSIONALE DI ESPERTO TECNICO – AREA DEGLI ISTRUTTORI – PRESSO IL SETTORE PIANIFICAZIONE E GESTIONE TERRITORIO.
🏠 Contesto generale:
Attenzione: non si tratta di un'assunzione del Comune di Caselle Torinese.
Il concorso è bandito dal Comune di Rivalta di Torino ed è stato diffuso anche presso altri Comuni dell'area metropolitana.
L'obiettivo è assumere una persona da inserire nel Settore Pianificazione e Gestione Territorio. Avviso_bando_TI_EspertoTecnico_…
💬 Cos’è successo?
Viene messo a concorso 1 posto a tempo pieno e indeterminato di Esperto Tecnico, Area degli Istruttori.
Possono partecipare, in presenza degli altri requisiti previsti, candidati con diploma tecnico come Geometra, Perito Edile o Costruzioni Ambiente e Territorio, oppure con specifiche lauree in architettura, ingegneria civile e ambientale, edilizia e pianificazione territoriale. Avviso_bando_TI_EspertoTecnico_…
La domanda deve essere presentata attraverso inPA entro le ore 23:59 del 21 ottobre 2026. Avviso_bando_TI_EspertoTecnico_…
Sono previste prova scritta e prova orale e, se necessario, una preselezione.
💰 Cifre coinvolte?
Retribuzione tabellare annua lorda: € 23.138,75
A questa si aggiungono:
– tredicesima mensilità;
– indennità di comparto;
– eventuali ulteriori emolumenti previsti dal CCNL.
Avviso_bando_TI_EspertoTecnico_…
🏢 Azienda/Ente coinvolto?
Comune di Rivalta di Torino.
🔎 Pro e Contro:
✔️ Pro:
Contratto a tempo indeterminato.
Possibilità di partecipazione anche con alcuni diplomi tecnici, senza obbligo generalizzato di laurea.
Profilo professionale specializzato e spendibile nell'ambito degli enti locali.
Materie d'esame direttamente collegate all'attività che verrà svolta.
❌ Contro:
Programma d'esame particolarmente ampio.
Possibile preselezione in caso di elevato numero di candidati.
Un solo posto disponibile.
🔍 Note tecniche:
✔️ Area degli Istruttori
✔️ Tempo pieno e indeterminato
✔️ 1 posto
✔️ Patente B richiesta
✔️ Conoscenza informatica richiesta
✔️ Conoscenza della lingua inglese
✔️ Prova scritta + prova orale
✔️ Possibile preselezione
✔️ Scadenza: 21 ottobre 2026 ore 23:59
📄 Determinazione n. 697 del 06/10/2026
Oggetto originale:
SETTORE TRIBUTI – AFFIDAMENTO TRAMITE ODA SU MEPA DEL CORSO DI FORMAZIONE AD OGGETTO “ENTRATE COMUNALI: ANALISI DELLE RILEVANTI NOVITÀ DELL’ESTATE 2026” – IMPEGNO SPESA – CIG BD3C016F1E.
🏠 Contesto generale:
La normativa relativa alle entrate e ai tributi degli enti locali è soggetta a continui aggiornamenti.
Il Comune ritiene quindi necessario aggiornare professionalmente il personale del Settore Tributi, anche in relazione alle novità richiamate nell'atto e introdotte dal D.Lgs. 147/2026. det_00697_06-10-2026
💬 Cos’è successo?
Il Comune acquista attraverso il MEPA un corso online dal titolo:
“Entrate comunali: analisi delle rilevanti novità dell'estate 2026”.
Il webinar si svolgerà il 27 ottobre 2026 e avrà una durata complessiva di 4 ore.
Parteciperà la responsabile del Settore Tributi Maura G. Tosoni. det_00697_06-10-2026
💰 Cifre coinvolte?
Costo corso: € 190,00
Imposta di bollo: € 2,00
Totale: € 192,00
L'IVA è esente.
La spesa trova copertura nel capitolo dedicato alla formazione e all'addestramento del personale del Settore Tributi. det_00697_06-10-2026
🏢 Azienda coinvolta?
ALFA CONSULENZE S.R.L. – Verona
Il servizio viene acquistato tramite Ordine Diretto di Acquisto sul MEPA.
🔎 Pro e Contro:
✔️ Pro:
Costo molto contenuto.
Aggiornamento su una materia che incide direttamente sulla gestione delle entrate comunali.
Formazione specifica per il responsabile del settore competente.
Corso online, senza costi di trasferta indicati nell'atto.
❌ Contro:
La formazione riguarda un solo partecipante.
Durata limitata a quattro ore.
L'effettiva utilità dipenderà naturalmente dalla qualità e dal livello di approfondimento del corso.
🔍 Note tecniche:
✔️ Affidamento tramite ODA MEPA
✔️ Procedura MEPA n. 1697483
✔️ Durata corso: 4 ore
✔️ Data: 27 ottobre 2026
✔️ Spesa complessiva: € 192
✔️ DURC verificato con esito positivo
✔️ Consultato il Casellario ANAC
✔️ CIG: BD3C016F1E
📄 Determinazione n. 698 del 06/10/2026
Oggetto originale:
AGGIORNAMENTO A TUTTO IL 3° TRIMESTRE 2026 DEL PIANO ANNUALE DEI FLUSSI DI CASSA PER L'ANNO 2026, APPROVATO CON DELIBERAZIONE G.C. N. 44 DEL 27/02/2026.
🏠 Contesto generale:
Le Pubbliche Amministrazioni devono programmare non soltanto entrate e spese di bilancio, ma anche quando prevedono concretamente di incassare e pagare.
Il Piano annuale dei flussi di cassa contiene quindi un cronoprogramma degli incassi e dei pagamenti.
Lo strumento è collegato anche alle misure previste per la riduzione dei tempi di pagamento della Pubblica Amministrazione e agli obiettivi PNRR. det_00698_06-10-2026
💬 Cos’è successo?
Il Comune aggiorna il proprio Piano dei flussi di cassa con i dati disponibili alla conclusione del terzo trimestre 2026, quindi dopo i primi nove mesi dell'anno.
Il meccanismo è particolarmente interessante: terminato ogni trimestre, le vecchie previsioni vengono sostituite dagli incassi e pagamenti realmente effettuati, utilizzando i dati SIOPE.
Successivamente vengono ricalcolate le previsioni relative ai trimestri ancora da trascorrere. det_00698_06-10-2026
💰 Cifre coinvolte?
Non quantificabili dal documento principale pubblicato.
La determina richiama infatti un Allegato A contenente il Piano aggiornato, ma tale prospetto non è presente nel PDF esaminato.
Non è quindi possibile ricavare dall'atto principale:
– totale degli incassi effettivi;
– totale dei pagamenti effettuati;
– scostamento rispetto alle previsioni iniziali;
– disponibilità di cassa prevista a fine 2026.
🏢 Azienda coinvolta?
Nessuna azienda privata.
Si tratta di un atto interno di programmazione finanziaria del Comune.
Sono coinvolti il Settore Finanze, la Giunta comunale e l'Organo di revisione.
🔎 Pro e Contro:
✔️ Pro:
Controllo periodico della liquidità dell'ente.
Confronto tra previsioni e movimenti finanziari realmente avvenuti.
Possibilità di aggiornare tempestivamente le previsioni per l'ultima parte dell'anno.
Strumento utile per prevenire problemi nella capacità di effettuare i pagamenti.
❌ Contro:
Nel PDF esaminato manca il prospetto numerico richiamato come Allegato A.
Senza l'allegato il cittadino può conoscere il procedimento, ma non analizzare concretamente l'andamento della cassa.
🔍 Note tecniche:
✔️ Aggiornamento al 30 settembre 2026
✔️ Dati effettivi ricavati da SIOPE
✔️ Aggiornamento trimestrale
✔️ Piano originario approvato il 27 febbraio 2026
✔️ Deve essere garantito un fondo di cassa non negativo
✔️ Comunicazione alla Giunta comunale
✔️ Trasmissione all'Organo di revisione det_00698_06-10-2026
📄 Determinazione n. 699 del 06/10/2026
Oggetto originale:
VARIAZIONE PEG 2026/2028 – SETTORE FINANZE – ART. 175 C. 5 QUATER D.LGS. 267/2000.
🏠 Contesto generale:
Durante l'anno può essere necessario spostare risorse tra capitoli appartenenti alla stessa area di bilancio senza aumentare la spesa complessiva.
In questo caso l'esigenza nasce dal pagamento dei premi di regolazione dei servizi assicurativi dell'ente.
💬 Cos’è successo?
Il Settore Finanze sposta 600 euro tra due capitoli del PEG.
Viene ridotto il capitolo destinato alle:
“Spese per risarcimento danni (franchigie)”
e aumentato quello relativo ai:
“Premi di assicurazione contro i danni”.
det_00699_06-10-2026
💰 Cifre coinvolte?
Capitolo 5220 – risarcimento danni/franchigie:
- € 600,00
Capitolo 5200 – premi assicurativi contro i danni:
+ € 600,00
Variazione complessiva del bilancio: € 0
Non vengono quindi stanziati nuovi 600 euro: vengono semplicemente spostati 600 euro già presenti nel bilancio.
🏢 Azienda coinvolta?
Nessuna azienda indicata nella determina.
L'atto riguarda esclusivamente la variazione contabile necessaria per il pagamento dei premi assicurativi.
🔎 Pro e Contro:
✔️ Pro:
Nessun aumento della spesa complessiva.
Adeguamento delle risorse alle effettive necessità dell'ente.
Disponibilità finanziaria per far fronte ai premi di regolazione assicurativa.
❌ Contro:
Si riduce di 600 euro la disponibilità del capitolo destinato a risarcimenti e franchigie.
L'atto non permette, da solo, di conoscere il costo complessivo annuale delle coperture assicurative del Comune.
🔍 Note tecniche:
✔️ Variazione compensativa del PEG
✔️ Esercizio interessato: 2026
✔️ Missione 1 – Servizi istituzionali, generali e di gestione
✔️ Programma 5 – Gestione beni demaniali e patrimoniali
✔️ Importo movimentato: € 600
✔️ Nessuna modifica al totale del bilancio 2026-2028 det_00699_06-10-2026
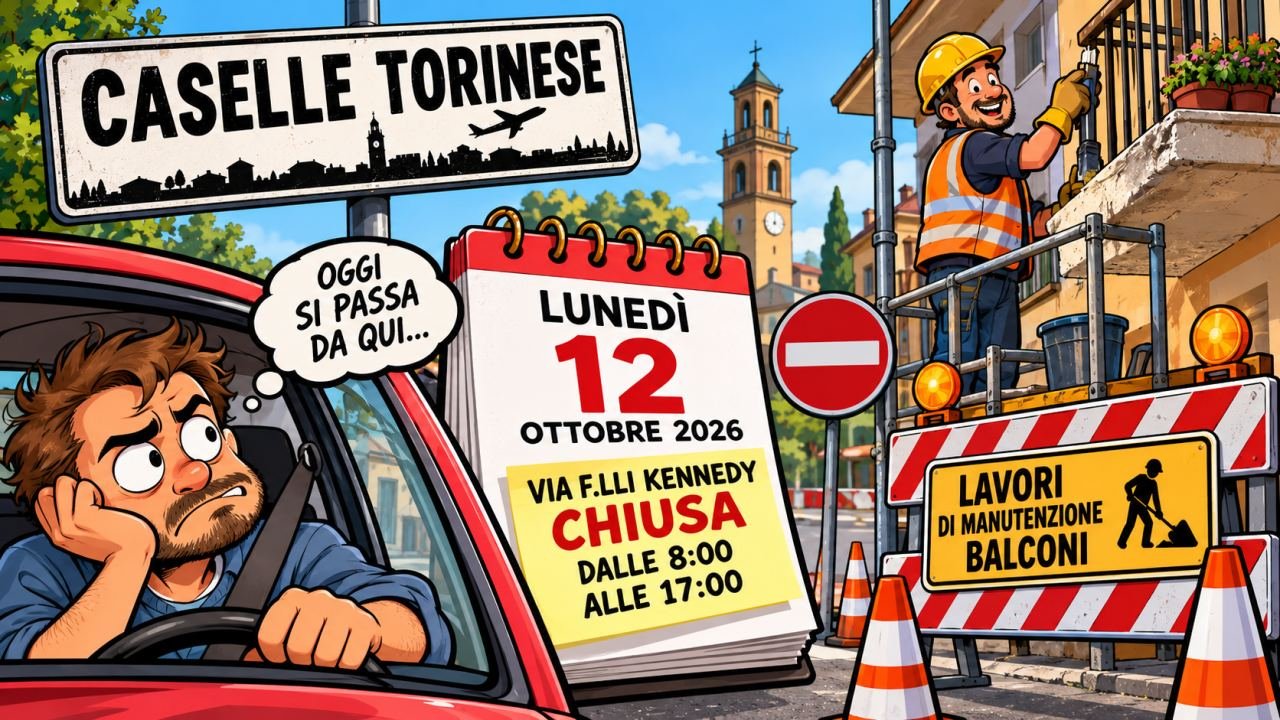
📄 Ordinanza Dirigenziale n. 152 del 06/10/2026
Oggetto originale:
MANUTENZIONE BALCONI IN VIA F.LLI KENNEDY ANGOLO VIA CIRCONVALLAZIONE.
🏠 Contesto generale:
È stata richiesta l'occupazione temporanea del suolo pubblico in via Circonvallazione 95, angolo via Fratelli Kennedy, per consentire l'esecuzione di lavori di manutenzione ai balconi.
Per garantire lo svolgimento in sicurezza del cantiere è necessario modificare temporaneamente la circolazione.
💬 Cos’è successo?
Il Comune dispone il divieto di transito in via Fratelli Kennedy per la giornata del:
📅 12 ottobre 2026
⏰ dalle ore 8:00 alle ore 17:00.
La segnaletica di cantiere dovrà essere installata dal richiedente.
La Polizia Locale è incaricata della sorveglianza sul rispetto dell'ordinanza. ord_00152_06-10-2026
💰 Cifre coinvolte?
Nessuna spesa indicata nell'ordinanza.
L'atto non prevede né quantifica costi a carico del Comune.
🏢 Azienda coinvolta?
Non indicata nell'ordinanza.
Il documento parla genericamente del “richiedente” dell'occupazione del suolo pubblico.
Non sarebbe quindi corretto attribuire i lavori a una specifica impresa sulla base di questo atto.
🔎 Pro e Contro:
✔️ Pro:
Messa in sicurezza dell'area durante i lavori.
Provvedimento limitato a una sola giornata.
Fascia oraria chiaramente definita.
❌ Contro:
Disagi temporanei alla circolazione.
Divieto completo di transito nel tratto interessato.
Possibili ripercussioni sulla viabilità delle strade limitrofe durante le ore del cantiere.
🔍 Note tecniche:
✔️ Localizzazione: via Circonvallazione 95 / angolo via F.lli Kennedy
✔️ Data lavori: 12 ottobre 2026
✔️ Orario: 8:00-17:00
✔️ Divieto di transito in via F.lli Kennedy
✔️ Segnaletica a carico del richiedente
✔️ Controlli affidati alla Polizia Locale
✔️ Autorizzazione occupazione suolo pubblico n. 27/OO.PP.