📑 CASELLE TORINESE – ANALISI DETTAGLIATA DEGLI ATTI AMMINISTRATIVI
Atti dal 5 al 9 novembre 2026 – Schede di approfondimento
Di seguito l'analisi degli atti del Comune di Caselle Torinese, con un taglio serio, informativo e comprensibile anche ai cittadini non esperti di amministrazione pubblica.
Ogni scheda comprende il contesto, ciò che è stato deciso, le cifre coinvolte, le eventuali aziende interessate, una valutazione dei pro e contro e le note tecniche.
I pro e contro sono valutazioni degli effetti possibili, non giudizi sulla correttezza degli uffici o accuse di irregolarità. Le informazioni economiche e amministrative sono ricavate dagli atti forniti.
📄 Determinazione n. 782 del 05/11/2026
Oggetto originale:
SETTORE SERVIZI ALLA PERSONA – SERVIZI A DOMANDA INDIVIDUALE (ASILO NIDO E PRE/POST SCUOLA) – INTEGRAZIONE ACCERTAMENTI ENTRATA ANNO 2026.
🏠 Contesto generale
Il Comune di Caselle Torinese gestisce servizi destinati alle famiglie, tra cui l'asilo nido e il servizio di pre e post scuola.
Questi servizi prevedono una partecipazione economica degli utenti attraverso il pagamento delle relative rette.
All'inizio dell'anno il Comune aveva già previsto le entrate derivanti dalle iscrizioni. Con l'andamento effettivo del servizio, è emersa la necessità di aggiornare tali previsioni.
💬 Cos'è successo?
Con la determinazione n. 782, il Settore Servizi alla Persona integra gli accertamenti di entrata precedentemente stabiliti con la determinazione n. 70 del 3 febbraio 2026.
L'aggiornamento riguarda le maggiori entrate previste fino alla fine dell'esercizio 2026.
Attenzione: l'atto non introduce nuove tariffe e non dispone aumenti delle rette. Registra semplicemente maggiori entrate attese rispetto a quelle inizialmente contabilizzate.
💰 Cifre coinvolte?
|
Servizio |
Maggiore entrata prevista |
|---|---|
|
Asilo nido |
70.000,00 € |
|
Pre e post scuola |
13.000,00 € |
|
Totale |
83.000,00 € |
Le somme rappresentano integrazioni degli accertamenti già esistenti, non necessariamente denaro già incassato.
🏢 Azienda coinvolta?
Nessuna azienda privata direttamente individuata come beneficiaria della determinazione.
L'atto riguarda la contabilizzazione delle entrate dei servizi comunali.
Settore responsabile: Servizi alla Persona, dott.ssa Beatrice Teppa.
🔎 Pro e Contro
✔️ Pro:
-
Aggiornamento del bilancio sulla base dell'andamento effettivo delle iscrizioni.
-
Maggiore precisione nella previsione delle entrate comunali.
-
Migliore conoscenza delle risorse disponibili per la gestione dei servizi.
❌ Contro / aspetti da monitorare:
-
Le entrate previste devono trovare conferma negli incassi effettivi.
-
Le maggiori entrate non dimostrano, da sole, un aumento del numero di bambini iscritti: possono dipendere anche da altri fattori.
-
L'atto non fornisce, da solo, una valutazione della qualità dei servizi offerti.
🔍 Note tecniche
✔️ Determinazione precedente: n. 70 del 03/02/2026.
✔️ Accertamento n. 50/2026: asilo nido.
✔️ Accertamento n. 52/2026: pre e post scuola.
✔️ Bilancio interessato: 2026-2028, esercizio 2026.
✔️ Non si tratta di un nuovo affidamento.
📌 In sintesi: il Comune aggiorna le proprie previsioni contabili registrando 83.000 euro di maggiori entrate attese dai servizi per l'infanzia e scolastici.
📄 Determinazione n. 784 del 06/11/2026
Oggetto originale:
SETTORE SERVIZI DEMOGRAFICI – RIFERIMENTO DETERMINAZIONE N. 590/2026 – INTEGRAZIONE IMPEGNO SPESA A SEGUITO RIDETERMINAZIONE DA PARTE DELLA PREFETTURA DEL COSTO UNITARIO DOCUMENTO D'IDENTITÀ PROVVISORIO – LIQUIDAZIONE ALLA PREFETTURA DI TORINO.
🏠 Contesto generale
Il Comune deve sostenere determinati costi amministrativi per la fornitura di documenti provvisori d'identità.
Con una precedente determinazione aveva disposto il pagamento alla Prefettura di Torino, utilizzando il costo unitario allora comunicato.
Successivamente, la Prefettura ha aggiornato tale importo.
💬 Cos'è successo?
La determinazione n. 590 del 26 agosto 2026 prevedeva il pagamento di 62,48 euro per 142 documenti provvisori d'identità, calcolati al costo unitario di 0,44 euro.
Con comunicazione del 2 novembre 2026, la Prefettura ha rideterminato il costo unitario in 0,37 euro più IVA al 22%, pari a 0,4514 euro.
Il Comune deve quindi integrare il pagamento già effettuato.
💰 Cifre coinvolte?
|
Voce |
Importo |
|---|---|
|
Documenti provvisori |
142 |
|
Costo unitario precedente |
0,44 € |
|
Nuovo costo unitario IVA inclusa |
0,4514 € |
|
Pagamento iniziale |
62,48 € |
|
Integrazione disposta |
1,62 € |
🏢 Azienda coinvolta?
Nessuna azienda privata.
Destinatario del pagamento: Prefettura di Torino – Tesoreria Provinciale dello Stato.
Settore responsabile: Servizi Demografici, Maria Giovanna Agrippino.
🔎 Pro e Contro
✔️ Pro:
-
Allineamento del pagamento alle nuove indicazioni della Prefettura.
-
Regolarizzazione della posizione contabile.
-
Tracciabilità anche delle differenze economiche minime.
❌ Contro / aspetti da monitorare:
-
Necessità di un ulteriore procedimento amministrativo per un importo molto contenuto.
-
Tempo di lavoro degli uffici necessario per l'aggiornamento.
-
Dipendenza dalle comunicazioni di altri enti per la determinazione definitiva del costo.
🔍 Note tecniche
✔️ Determina di riferimento: n. 590/2026.
✔️ Circolare della Prefettura: protocollo 28314/2026 del 02/11/2026.
✔️ Capitolo di spesa: 6600 – Anagrafe, stato civile, elettorale – Acquisto beni di consumo.
✔️ Integrazione dell'impegno e liquidazione a favore della Prefettura.
📌 In sintesi: il Comune dispone un versamento integrativo di 1,62 euro per adeguarsi al nuovo costo dei documenti provvisori d'identità.
📄 Determinazione n. 785 del 06/11/2026
Oggetto originale:
SETTORE OPERE PUBBLICHE – CANONI DI CONCESSIONE IMPIANTI DI TELECOMUNICAZIONI STAZIONE RADIO BASE CELLNEX S.P.A. AD USO PUBBLICO PRESSO LA TORRE ACQUEDOTTO IN LOCALITÀ VIA DELLA CARTIERE E PRATO DELLA FIERA. VARIAZIONI ACCERTAMENTI D'ENTRATA.
🏠 Contesto generale
Il Comune di Caselle Torinese dispone di aree e strutture pubbliche utilizzate anche per ospitare impianti di telecomunicazione.
Tra queste figurano le torri dell'acquedotto nelle località di via della Cartiere e Prato della Fiera, interessate dalla presenza di infrastrutture della società Cellnex S.p.A.
L'utilizzo di tali spazi è disciplinato da accordi che regolano i diritti concessi alla società e i relativi corrispettivi economici.
💬 Cos'è successo?
Con la determinazione n. 785 il Settore Opere Pubbliche interviene sugli accertamenti di entrata precedentemente registrati per i canoni relativi agli impianti di telecomunicazione.
Il provvedimento richiama diversi atti del Consiglio comunale approvati nel dicembre 2025, riguardanti concessioni, diritti di superficie e servitù.
Richiama inoltre la determinazione n. 465 del 2 luglio 2026, con cui erano state contabilizzate le entrate derivanti dagli accordi stipulati.
L'obiettivo è aggiornare le registrazioni contabili relative a questi rapporti.
Non si tratta di un nuovo affidamento per installare antenne, ma di una variazione delle entrate già collegate agli impianti e agli accordi esistenti.
💰 Cifre coinvolte?
L'oggetto del provvedimento riguarda i canoni di concessione e le variazioni degli accertamenti di entrata.
Gli importi puntuali delle singole variazioni non sono verificabili nei passaggi del documento qui esaminati; non è quindi corretto attribuire una cifra complessiva senza riscontrare il relativo prospetto contabile.
🏢 Azienda coinvolta?
Cellnex S.p.A.
Società operante nel settore delle infrastrutture per telecomunicazioni, coinvolta nei rapporti relativi agli impianti indicati nella determinazione.
🔎 Pro e Contro
✔️ Pro:
-
Valorizzazione economica di strutture e spazi pubblici.
-
Registrazione più precisa delle entrate spettanti al Comune.
-
Regolamentazione dei rapporti con l'operatore di telecomunicazioni.
-
Possibilità di ottenere risorse economiche dall'utilizzo di beni comunali.
❌ Contro / aspetti da monitorare:
-
Necessità di verificare periodicamente la corretta applicazione degli accordi.
-
Importanza di controllare la corrispondenza tra somme accertate e incassi effettivi.
-
Opportunità di monitorare le condizioni di utilizzo delle strutture pubbliche interessate.
🔍 Note tecniche
✔️ Determina precedente: n. 465 del 02/07/2026.
✔️ Atti consiliari richiamati: n. 55, 56, 57 e 58 del 12/12/2025.
✔️ Località interessate: via della Cartiere e Prato della Fiera.
✔️ Tipologia di operazione: variazione degli accertamenti d'entrata.
✔️ L'atto non costituisce, di per sé, un'autorizzazione a nuovi impianti.
📌 In sintesi: il Comune aggiorna la contabilizzazione delle entrate collegate all'utilizzo di strutture pubbliche da parte di Cellnex.
📄 Determinazione n. 786 del 09/11/2026
Oggetto originale:
SETTORE SERVIZI ALLA PERSONA – RIFERIMENTO DETERMINAZIONE N. 414 DEL 10/06/2026 – PROCEDURA DI GARA PER AFFIDAMENTO SERVIZIO DI CENTRI ESTIVI DIURNI COMUNALI PER BAMBINI E RAGAZZI FREQUENTANTI LE SCUOLE DELL'INFANZIA, PRIMARIA E SECONDARIA DI I GRADO – PERIODO DAL 2026 AL 2028, CON EVENTUALE PROROGA PER IL PERIODO DAL 2029 AL 2031 – RIDETERMINAZIONE QUADRO ECONOMICO – IMPEGNI SPESA IRAP SU INCENTIVI PER FUNZIONI TECNICHE.
🏠 Contesto generale
Il Comune organizza i centri estivi diurni rivolti ai bambini e ragazzi delle scuole dell'infanzia, primarie e secondarie di primo grado.
Il servizio è stato affidato per il triennio 2026-2028, con eventuale possibilità di proroga per il periodo successivo.
L'affidamento comporta non soltanto il costo del servizio, ma anche altre voci amministrative, tra cui gli incentivi destinati al personale che svolge determinate funzioni tecniche nella procedura.
💬 Cos'è successo?
La determinazione n. 414 del 10 giugno 2026 aveva già approvato il quadro economico dell'affidamento.
Successivamente è stato rilevato un errore materiale: nel prospetto non era stata indicata separatamente l'IRAP relativa agli incentivi per le funzioni tecniche.
Questa imposta deve essere finanziata all'interno del quadro economico, ma al di fuori delle somme destinate direttamente agli incentivi.
Con la nuova determinazione il Comune:
-
Corregge il quadro economico dell'affidamento.
-
Inserisce la voce IRAP precedentemente omessa.
-
Conferma gli impegni di spesa già assunti.
-
Impegna la somma aggiuntiva necessaria per gli esercizi interessati.
Non viene disposto un nuovo affidamento del servizio.
💰 Cifre coinvolte?
|
Voce |
Importo |
|---|---|
|
Valore iniziale dell'appalto |
189.000,00 € |
|
Valore dell'affidamento |
185.222,00 € |
|
Affidamento IVA compresa |
194.481,00 € |
|
Contributo ANAC |
250,00 € |
|
Fondo incentivi funzioni tecniche |
3.780,00 € |
|
IRAP sugli incentivi |
186,24 € |
|
Quadro economico complessivo aggiornato |
198.697,20 € |
Ripartizione della spesa IRAP:
|
Anno |
Importo |
|---|---|
|
2026 |
134,02 € |
|
2027 |
26,11 € |
|
2028 |
26,11 € |
|
Totale |
186,24 € |
🏢 Azienda coinvolta?
La determinazione richiama la precedente aggiudicazione del servizio, ma nei passaggi esaminati non è indicata la denominazione dell'impresa aggiudicataria.
Unione NET viene citata nel riferimento alla precedente determinazione per gli adempimenti della procedura, ma non deve essere confusa con l'eventuale gestore dei centri estivi.
Settore responsabile: Servizi alla Persona, dott.ssa Beatrice Teppa.
🔎 Pro e Contro
✔️ Pro:
-
Correzione di un'omissione contabile.
-
Maggiore chiarezza sulla composizione del costo complessivo.
-
Corretta separazione tra incentivi al personale e relativa imposta.
-
Conferma della programmazione economica del servizio.
❌ Contro / aspetti da monitorare:
-
Necessità di modificare un quadro economico precedentemente approvato.
-
Presenza di un errore materiale nella documentazione iniziale.
-
Opportunità di verificare che tutte le voci fiscali e accessorie siano considerate già nella predisposizione dei futuri affidamenti.
🔍 Note tecniche
✔️ Determina di riferimento: n. 414 del 10/06/2026.
✔️ Durata dell'affidamento: 2026-2028, con eventuale proroga 2029-2031.
✔️ Capitolo di spesa: 13700 – Servizi ausiliari – Estate ragazzi.
✔️ La spesa IRAP è distinta dal fondo incentivi per funzioni tecniche.
✔️ CUP: G17H03000130001.
✔️ CIG richiamato: BB340923DF.
✔️ Il documento presenta una piccola difformità interna: in un passaggio compare 134,01 euro per il 2026, mentre il prospetto e il dispositivo finale riportano 134,02 euro. Il totale di 186,24 euro è coerente con quest'ultimo importo.
📌 In sintesi: il Comune corregge il quadro economico dei centri estivi, inserendo 186,24 euro di IRAP sugli incentivi tecnici, senza modificare l'affidamento del servizio.
📄 Determinazione n. 787 del 09/11/2026
Oggetto originale:
SETTORE AFFARI GENERALI – ANNULLAMENTO D'UFFICIO DELLA DETERMINA N. 764/2026 AVENTE AD OGGETTO L'AFFIDAMENTO DEL SERVIZIO DI NOLEGGIO PER 60 MESI DI N. 4 APPARECCHIATURE MULTIFUNZIONE – REVOCA DEGLI IMPEGNI DI SPESA.
🏠 Contesto generale
Il Comune aveva programmato il noleggio di quattro apparecchiature multifunzione, destinate a soddisfare le necessità di stampa, copia e gestione documentale di diversi uffici.
Il servizio avrebbe avuto una durata di cinque anni, dal 1° dicembre 2026 al 30 novembre 2031.
La precedente determinazione n. 764 del 2 novembre 2026 aveva disposto l'affidamento attraverso una convenzione Consip, utilizzando il Mercato Elettronico della Pubblica Amministrazione (MEPA).
💬 Cos'è successo?
Durante la predisposizione dell'ordine è stato individuato un errore.
Tra i servizi aggiuntivi erano stati inseriti anche i corrispettivi per le copie eccedenti, cioè le stampe oltre la quantità compresa nel contratto.
Questi costi, invece, devono essere determinati successivamente in base all'utilizzo effettivo delle macchine.
La necessità di correggere l'ordine ha inoltre portato gli uffici a rivalutare il fabbisogno complessivo di stampa digitale.
Il Comune ha quindi deciso di annullare d'ufficio la determinazione precedente e cancellare i relativi impegni di spesa.
L'annullamento non significa che il Comune abbia rinunciato definitivamente alle fotocopiatrici. Significa che la procedura precedente viene eliminata per consentire una nuova valutazione delle necessità e delle condizioni di noleggio.
💰 Cifre coinvolte?
|
Voce |
Dato |
|---|---|
|
Apparecchiature previste |
4 |
|
Durata del noleggio |
60 mesi |
|
Inizio previsto |
01/12/2026 |
|
Fine prevista |
30/11/2031 |
|
Impegni di spesa annullati |
6, distribuiti tra 2026 e 2028 |
L'atto individua gli impegni da cancellare, ma nei passaggi esaminati non riporta un riepilogo monetario complessivo sufficientemente verificabile.
Non è pertanto possibile quantificare con certezza l'importo totale annullato.
🏢 Aziende coinvolte?
Olivetti S.p.A. – Società operante nel settore delle tecnologie e delle soluzioni per ufficio.
Converge S.r.l. – Società fornitrice di soluzioni e servizi informatici.
Entrambe erano interessate dal precedente affidamento.
La determina precisa che l'esecuzione del contratto non era ancora iniziata e che l'annullamento non comporta un pregiudizio ingiustificato per gli operatori economici coinvolti.
🔎 Pro e Contro
✔️ Pro:
-
Correzione dell'errore prima dell'esecuzione del contratto.
-
Possibilità di definire un fabbisogno di stampa più preciso.
-
Migliore controllo sui costi delle copie eccedenti.
-
Prevenzione di possibili spese non corrispondenti all'utilizzo effettivo.
-
Maggiore attenzione all'economicità dell'affidamento.
❌ Contro / aspetti da monitorare:
-
Necessità di ripetere parte dell'attività amministrativa.
-
Possibile allungamento dei tempi per la disponibilità delle nuove apparecchiature.
-
Necessità di verificare che i servizi degli uffici rimangano garantiti durante la revisione della procedura.
-
Opportunità di rafforzare i controlli preliminari sugli ordini.
🔍 Note tecniche
✔️ Determina annullata: n. 764 del 02/11/2026.
✔️ Procedura originaria: convenzione Consip tramite MEPA.
✔️ Annullamento d'ufficio ai sensi dell'art. 21-nonies della legge 241/1990.
✔️ Revoca degli impegni contabili precedentemente assunti.
✔️ CIG originario: BD986249D4.
✔️ Il provvedimento richiama in un passaggio la determina n. 360/2026, mentre oggetto, premesse e dispositivo individuano la n. 764/2026: si tratta di una discordanza testuale da segnalare.
📌 In sintesi: il Comune annulla il precedente affidamento delle quattro multifunzione per correggere un errore nell'ordine e ridefinire le effettive esigenze di stampa degli uffici.
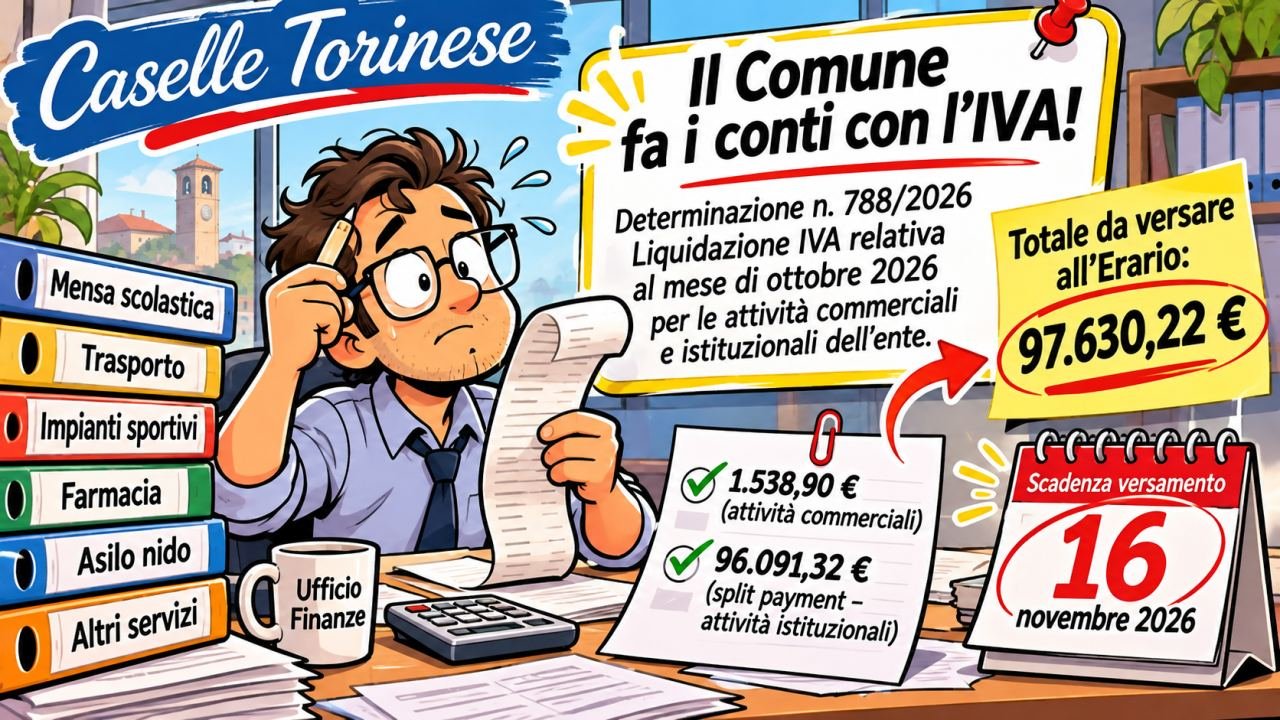
📄 Determinazione n. 788 del 09/11/2026
Oggetto originale:
SETTORE FINANZE – LIQUIDAZIONE IVA A DEBITO PER ATTIVITÀ COMMERCIALE ED ISTITUZIONALE DELL'ENTE – MESE DI OTTOBRE 2026.
🏠 Contesto generale
Il Comune di Caselle Torinese, oltre a svolgere le normali funzioni amministrative, gestisce servizi che comportano specifici obblighi IVA.
Tra le attività richiamate figurano mensa scolastica, trasporto scolastico, impianti sportivi, farmacia comunale, asilo nido e altri servizi.
L'ente deve inoltre gestire l'IVA relativa alle fatture soggette al meccanismo dello split payment, attraverso il quale l'imposta viene versata direttamente all'Erario anziché al fornitore.
💬 Cos'è successo?
Il Settore Finanze ha effettuato la liquidazione IVA relativa al mese di ottobre 2026.
Dalla documentazione contabile emergono due componenti distinte:
-
L'IVA dovuta per le attività commerciali comunali.
-
L'IVA relativa alle attività istituzionali gestita attraverso lo split payment.
Il Comune dispone quindi i versamenti necessari all'Erario.
La contabilità IVA viene seguita con il supporto di uno studio professionale esterno, al quale gli uffici trasmettono la documentazione.
💰 Cifre coinvolte?
|
Voce |
Importo |
|---|---|
|
IVA a debito per attività commerciali |
1.538,90 € |
|
IVA da split payment per attività istituzionali |
96.091,32 € |
|
Totale da liquidare |
97.630,22 € |
Precisazione importante: i 96.091,32 euro dello split payment non devono essere automaticamente interpretati come un costo aggiuntivo per il Comune. Si tratta dell'IVA trattenuta nell'ambito del particolare meccanismo di pagamento delle fatture e destinata all'Erario.
🏢 Azienda coinvolta?
Studio Associato del dott. Angelo Russo e della dott.ssa Silvia Pavia, con sede a Ciriè.
Lo studio è incaricato della gestione della contabilità IVA dell'ente per il periodo contrattuale richiamato nella determinazione.
Non è il destinatario dei versamenti IVA: questi sono destinati all'Erario.
Settore responsabile: Finanze, dott.ssa Beatrice Narciso.
🔎 Pro e Contro
✔️ Pro:
-
Regolare gestione degli obblighi fiscali comunali.
-
Distinzione contabile tra attività commerciali e istituzionali.
-
Supporto professionale specializzato.
-
Tracciabilità delle somme da versare.
❌ Contro / aspetti da monitorare:
-
Complessità nella gestione fiscale di numerosi servizi differenti.
-
Necessità di coordinare la documentazione tra uffici e studio incaricato.
-
Importanza di rispettare le scadenze fiscali.
-
Opportunità di verificare periodicamente la correttezza delle registrazioni e delle riconciliazioni contabili.
🔍 Note tecniche
✔️ Periodo di riferimento: ottobre 2026.
✔️ Versamento mediante modello F24EP.
✔️ Scadenza ordinaria indicata: giorno 16 del mese successivo.
✔️ Determina contabile di riferimento: n. 4 del 16/01/2026.
✔️ Accertamento IVA split payment: n. 22/2026.
✔️ Impegno di spesa split payment: n. 6/2026.
✔️ Capitolo di uscita split payment: 54900.
✔️ Comunicazione dello studio professionale del 06/11/2026, protocollata il 09/11/2026.
📌 In sintesi: il Comune liquida 97.630,22 euro di IVA relativa a ottobre 2026, distinguendo il debito delle attività commerciali dalle somme gestite attraverso lo split payment.
📄 Determinazione n. 789 del 09/11/2026
Oggetto originale:
SETTORE FINANZE – RIFERIMENTO DETERMINAZIONE N. 828 DEL 17/12/2024 AD OGGETTO "RINNOVO ABBONAMENTI DIGITALI PER IL TRIENNIO 2025/2027 – AFFIDAMENTO ED IMPEGNI SPESA A MAGGIOLI SPA" – IMPEGNI SPESA ANNO 2027 – CIG B4D5A58ADC.
🏠 Contesto generale
Gli uffici comunali hanno bisogno di strumenti di aggiornamento professionale per seguire le novità riguardanti la pubblica amministrazione.
La gestione del personale, gli appalti, i contratti pubblici e le attività della Polizia Locale richiedono infatti una consultazione continua di informazioni specialistiche.
Per questo il Comune aveva già disposto, nel dicembre 2024, il rinnovo di alcuni abbonamenti digitali per il triennio 2025-2027.
💬 Cos'è successo?
Con la determinazione n. 789, il Settore Finanze provvede ad assumere gli impegni di spesa relativi all'anno 2027, già previsti nell'affidamento originario alla società Maggioli S.p.A.
Gli abbonamenti interessati sono:
-
La Gazzetta degli Enti Locali: aggiornamenti e approfondimenti sull'amministrazione pubblica.
-
Il Personale.it: informazioni relative alla gestione del personale.
-
Appalti & Contratti: aggiornamenti sulle procedure di affidamento e sui contratti pubblici.
-
Polizia Locale.com: contenuti professionali destinati alle attività della Polizia Locale.
L'atto non introduce nuovi abbonamenti rispetto all'affidamento richiamato, ma completa la programmazione economica per l'ultimo anno del triennio.
💰 Cifre coinvolte?
SPESA COMPLESSIVA 2027
2.254,56 €
IVA compresa, a favore di Maggioli S.p.A.Tra le voci dettagliate nel provvedimento figura l'abbonamento a La Gazzetta degli Enti Locali, per 507,52 euro.
La somma complessiva riguarda tutti e quattro gli abbonamenti e non rappresenta un nuovo affidamento aggiuntivo rispetto a quello già programmato.
🏢 Azienda coinvolta?
Maggioli S.p.A.
Società con sede a Santarcangelo di Romagna, operante nell'editoria professionale, nella formazione e nei servizi informatici per la pubblica amministrazione.
È il fornitore degli abbonamenti digitali oggetto della determinazione.
Settore responsabile: Finanze, dott.ssa Beatrice Narciso.
🔎 Pro e Contro
✔️ Pro:
-
Accesso a strumenti di aggiornamento professionale.
-
Supporto agli uffici nella gestione di materie complesse.
-
Continuità degli abbonamenti già previsti.
-
Spesa programmata nell'ambito di un affidamento pluriennale.
-
Possibilità di consultare informazioni specialistiche in formato digitale.
❌ Contro / aspetti da monitorare:
-
Costo ricorrente per il mantenimento degli abbonamenti.
-
Opportunità di verificare quanto vengano effettivamente utilizzati dagli uffici.
-
Possibile sovrapposizione tra contenuti delle diverse pubblicazioni.
-
Necessità di valutare, alla scadenza, l'utilità di ciascun servizio prima di procedere a nuovi rinnovi.
🔍 Note tecniche
✔️ Determina originaria: n. 828 del 17/12/2024.
✔️ Periodo contrattuale: 2025-2027.
✔️ Esercizio finanziario interessato: 2027.
✔️ Fornitore: Maggioli S.p.A.
✔️ CIG: B4D5A58ADC.
✔️ Verificata la regolarità contributiva attraverso il DURC richiamato nell'atto.
✔️ L'impegno di spesa trova collocazione nel bilancio 2026-2028, esercizio 2027.
📌 In sintesi: il Comune impegna 2.254,56 euro per garantire nel 2027 la continuità di quattro abbonamenti digitali professionali già affidati alla società Maggioli.
💍 Pubblicazioni matrimoniali – Conte e D'Agostino
Oggetto originale: PUBBLICAZIONI MATRIMONIALI CONTE – D'AGOSTINO.
🏠 Contesto generale
Le pubblicazioni matrimoniali costituiscono un adempimento previsto prima della celebrazione del matrimonio.
Servono a rendere pubblica l'intenzione di due persone di sposarsi e consentono di verificare l'eventuale presenza di impedimenti previsti dalla legge.
💬 Cos'è successo?
È stata pubblicata la comunicazione relativa all'intenzione matrimoniale di Conte e D'Agostino.
Non si tratta di una determinazione dirigenziale né di una deliberazione comunale, ma di un atto dello Stato Civile.
💰 Cifre coinvolte?
Nessuna cifra economica indicata nell'elenco fornito.
🏢 Azienda coinvolta?
Nessuna.
Ufficio competente: Stato Civile – Servizi Demografici.
🔎 Pro e Contro
✔️ Pro:
-
Pubblicità e trasparenza del procedimento matrimoniale.
-
Possibilità di verificare eventuali impedimenti.
-
Adempimento necessario per il regolare svolgimento della procedura.
❌ Contro / aspetti da monitorare:
-
Non emergono criticità specifiche dall'avviso fornito.
-
È necessario rispettare le tempistiche previste per le pubblicazioni.
🔍 Note tecniche
✔️ Tipologia: pubblicazione matrimoniale.
✔️ Nominativi indicati: Conte – D'Agostino.
✔️ Numero riportato nell'elenco: 0, non identificabile con certezza come numero progressivo dell'atto.
✔️ Data di celebrazione del matrimonio non indicata.
📌 In sintesi: viene resa pubblica l'intenzione matrimoniale della coppia, secondo la procedura prevista per lo Stato Civile.
📊 Quadro riepilogativo degli atti esaminati
|
Atto |
Argomento |
Effetto economico principale |
|---|---|---|
|
782/2026 |
Asilo nido e pre/post scuola |
+83.000 € di entrate previste |
|
784/2026 |
Documenti provvisori d'identità |
+1,62 € di spesa |
|
785/2026 |
Canoni Cellnex |
Variazione in diminuzione degli accertamenti |
|
786/2026 |
Centri estivi |
186,24 € di IRAP |
|
787/2026 |
Noleggio multifunzione |
Annullamento degli impegni precedenti |
|
788/2026 |
Liquidazione IVA |
97.630,22 € da liquidare |
|
789/2026 |
Abbonamenti digitali |
2.254,56 € di spesa 2027 |
|
Pubblicazione matrimoniale |
Conte – D'Agostino |
Nessun importo indicato |
Precisazione sulla determina 785: dalla verifica del documento completo emerge che la variazione in diminuzione degli accertamenti è pari a 26.000 euro per il 2027 e 26.000 euro per il 2028, complessivamente 52.000 euro. L'atto prevede un successivo provvedimento per registrare l'entrata sul capitolo corretto, dopo il bilancio di previsione 2027-2029. Non va quindi interpretata automaticamente come una perdita economica per il Comune.
Conclusione: gli atti esaminati riguardano prevalentemente aggiornamenti contabili, adempimenti fiscali e correzioni di provvedimenti precedenti. Le principali questioni da seguire sono la corretta ricollocazione delle entrate Cellnex, la nuova procedura per le multifunzione e la verifica degli incassi effettivi dei servizi scolastici.
Queste schede distinguono le decisioni amministrative già assunte dalle possibili criticità da monitorare, senza attribuire agli atti conseguenze che non risultano documentate.