📋 ANALISI DETTAGLIATA DEGLI ATTI AMMINISTRATIVI
Comune di Caselle Torinese – 13 ottobre 2026
Di seguito l'analisi delle determinazioni n. 712, 713 e 714, con spiegazioni chiare, importi, soggetti coinvolti, aspetti positivi, criticità e note tecniche. Le valutazioni nei Pro e Contro evidenziano elementi da considerare, senza attribuire irregolarità non documentate.
📄 Determinazione n. 712 del 13/10/2026
Oggetto originale:
VARIAZIONE PEG 2026/2028 – SETTORE VIGILANZA – ART. 175 C. 5 QUATER D. LGS. 267/2000
🏠 Contesto generale:
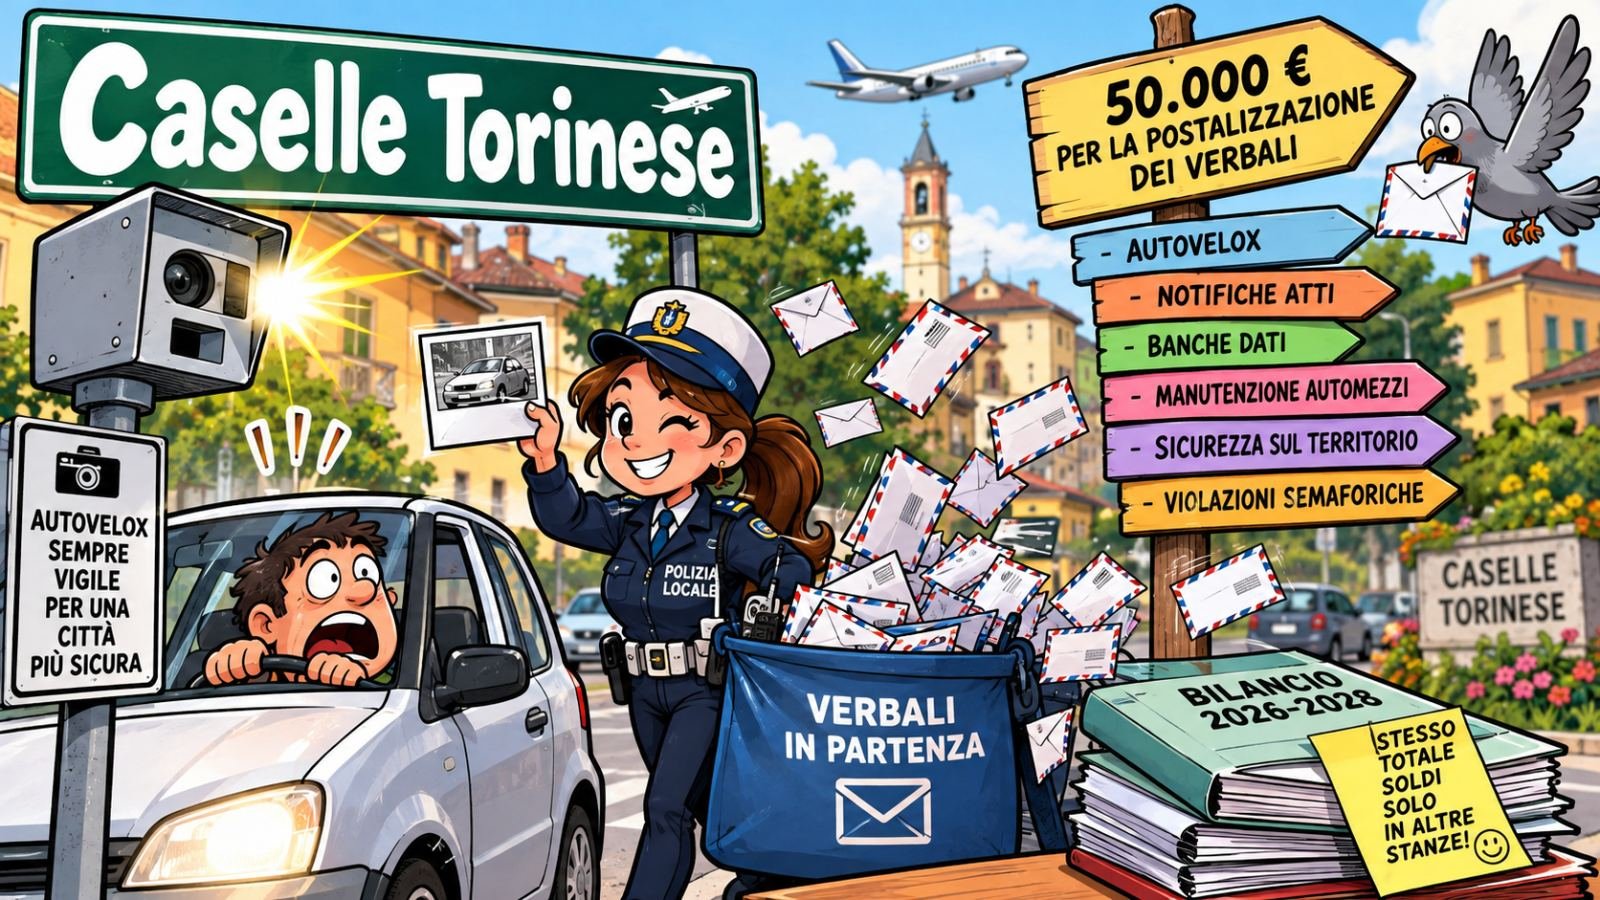
Il Comune di Caselle Torinese interviene sulla distribuzione delle risorse economiche destinate alla Polizia Locale.
Il Settore Vigilanza ha segnalato la necessità di garantire la copertura delle spese relative al servizio di postalizzazione dei verbali per le violazioni del Codice della Strada.
Per rispondere a questa esigenza, il Settore Finanze modifica il Piano Esecutivo di Gestione (PEG) 2026-2028, spostando risorse tra capitoli di spesa appartenenti allo stesso ambito di bilancio.
Non vengono aumentate le spese complessive del Comune: si tratta di una redistribuzione di fondi già disponibili.
💬 Cos'è successo?
La responsabile del Settore Finanze, Dott.ssa Beatrice Narciso, approva una variazione compensativa del PEG per l'anno 2026.
In particolare, vengono ridotti gli stanziamenti di sei capitoli della Polizia Locale per incrementare quello destinato all'acquisto di servizi per la gestione delle infrazioni ai limiti di velocità.
La finalità dichiarata è assicurare le risorse necessarie al servizio di postalizzazione dei verbali.
L'operazione riguarda sia le previsioni di competenza sia quelle di cassa, senza modificare il totale del bilancio 2026-2028.
💰 Cifre coinvolte?
Totale delle risorse trasferite: 50.000,00 €
|
Capitolo di provenienza |
Riduzione |
|---|---|
|
8760 – Noleggi e utilizzo beni di terzi (autovelox e varie) |
−15.000 € |
|
8755 – Spese di notifica atti |
−13.000 € |
|
8751 – Accesso a banche dati e pubblicazioni online |
−6.000 € |
|
8850 – Manutenzione automezzi |
−1.000 € |
|
9010 – Gestione sicurezza sul territorio, ZTL e violazioni semaforiche |
−9.000 € |
|
9025 – Servizi di gestione infrazioni per eccesso di velocità |
−6.000 € |
|
Totale riduzioni |
−50.000 € |
Il capitolo 9020, destinato ai servizi per la gestione delle infrazioni stradali rilevate dagli autovelox, viene incrementato di 50.000 €.
Il saldo complessivo dell'operazione è pari a zero.
🏢 Azienda coinvolta?
Nella determinazione non viene indicata alcuna azienda beneficiaria della variazione.
L'atto riguarda esclusivamente una modifica degli stanziamenti interni del Comune e non costituisce un nuovo affidamento di servizi.
Non sono riportati fornitori, contratti specifici o importi da liquidare a operatori economici.
🔎 Pro e Contro:
✔️ Pro:
-
Garantisce la disponibilità di risorse per la gestione e la postalizzazione dei verbali.
-
Non aumenta la spesa complessiva prevista dal bilancio comunale.
-
Consente di adeguare gli stanziamenti alle esigenze operative del Settore Vigilanza.
-
Evita, per questa operazione, la necessità di reperire ulteriori risorse.
❌ Contro e aspetti da monitorare:
-
La riduzione di 15.000 € dal capitolo dei noleggi potrebbe limitare le disponibilità per quelle attività, qualora emergessero nuove necessità.
-
Il taglio di 13.000 € alle spese di notifica atti meriterebbe un chiarimento, considerando che la finalità della variazione è proprio sostenere la postalizzazione dei verbali.
-
La diminuzione delle risorse per manutenzione automezzi, banche dati e gestione della sicurezza richiede che gli stanziamenti residui rimangano adeguati.
-
L'atto non specifica quanti verbali si prevede di postalizzare con le risorse trasferite.
Questi elementi non rappresentano irregolarità accertate, ma aspetti utili per valutare l'effettivo impatto della variazione.
🔍 Note tecniche:
✔️ Responsabile del procedimento: Dott.ssa Beatrice Narciso.
✔️ Responsabile firmataria: Dott.ssa Beatrice Narciso.
✔️ Variazione effettuata nell'ambito della Missione 3 – Ordine pubblico e sicurezza, Programma 1 – Polizia locale e amministrativa.
✔️ Riferimento normativo: art. 175, comma 5-quater, del D.Lgs. 267/2000.
✔️ La variazione interessa gli stanziamenti di competenza e cassa.
✔️ Il totale del bilancio 2026-2028 rimane invariato.
✔️ Non sono indicati CIG o CUP, trattandosi di una variazione contabile interna.
📌 Elemento da approfondire: verificare se le riduzioni dei capitoli di provenienza lascino risorse sufficienti per le attività originariamente previste.
📄 Determinazione n. 713 del 13/10/2026
Oggetto originale:
SETTORE OPERE PUBBLICHE – SINISTRI VARI. IMPEGNO SPESA. LIQUIDAZIONE.
🏠 Contesto generale:
Il Comune di Caselle Torinese deve provvedere al risarcimento di danni relativi a due sinistri per i quali viene riconosciuta la responsabilità dell'ente.
Dal 1° gennaio 2017 la gestione di questi sinistri è affidata al broker assicurativo PCA Broker S.p.A., con sede a Tortona, in provincia di Alessandria.
Secondo quanto riportato nella determinazione, per i sinistri di responsabilità comunale fino all'importo massimo di 3.500 € per singolo evento, la liquidazione è direttamente a carico del Comune.
L'atto riguarda quindi il riconoscimento della responsabilità e il pagamento dei risarcimenti concordati.
💬 Cos'è successo?
Il broker ha trasmesso al Comune gli atti di transazione e quietanza relativi a due sinistri avvenuti nel 2026.
Gli episodi risultano registrati nelle seguenti date:
-
5 febbraio 2026, sinistro identificato dal protocollo 0026241/2026.
-
3 maggio 2026, sinistro identificato dal riferimento 126/2092.
Il dirigente dell'Area Tecnica, Matteo Tricarico, riconosce formalmente la responsabilità comunale nei due casi e dispone l'impegno e la liquidazione delle somme dovute.
La determinazione non descrive le dinamiche degli incidenti, le tipologie dei danni o i luoghi in cui si sono verificati.
Non è quindi possibile stabilire, sulla base del documento, se si sia trattato di danni a veicoli, persone o altri beni.
💰 Cifre coinvolte?
|
Data del sinistro |
Importo |
|---|---|
|
03/05/2026 |
3.500,00 € |
|
05/02/2026 |
250,00 € |
|
Totale risarcimenti |
3.750,00 € |
Le somme sono onnicomprensive e vengono liquidate alle rispettive controparti per la definizione dei sinistri.
La spesa è imputata al bilancio 2026, nell'ambito della gestione dei beni demaniali e patrimoniali, alla voce relativa ai risarcimenti danni.
Il pagamento è previsto nel corso del 2026.
🏢 Azienda coinvolta?
PCA Broker S.p.A.
Sede indicata nell'atto: ex Strada Statale 10 per Alessandria, 6/A – 15057 Tortona (AL).
Ruolo: broker incaricato della gestione dei sinistri per conto del Comune.
La società ha trasmesso gli atti di transazione e quietanza necessari alla liquidazione.
Precisazione importante: i 3.750 € non rappresentano un compenso al broker, ma l'importo destinato ai soggetti danneggiati.
I nominativi dei beneficiari non sono riportati nella determinazione esaminata.
🔎 Pro e Contro:
✔️ Pro:
-
Il Comune riconosce formalmente la propria responsabilità nei sinistri.
-
La liquidazione consente di definire le pratiche attraverso gli accordi di transazione e quietanza.
-
La gestione tramite broker permette di avvalersi di un soggetto specializzato.
-
Gli importi e la relativa copertura finanziaria sono individuati nell'atto.
-
La determinazione prevede la pubblicazione secondo gli obblighi di trasparenza richiamati.
❌ Contro e aspetti da monitorare:
-
I risarcimenti rappresentano comunque un costo per il bilancio comunale.
-
Non sono descritte le cause dei sinistri, impedendo di comprendere se siano riconducibili a problemi ricorrenti.
-
Non è possibile valutare se siano necessari interventi preventivi su strade, marciapiedi o altri beni comunali.
-
Il documento non fornisce un quadro complessivo del numero di sinistri gestiti durante l'anno.
-
Sarebbe utile conoscere l'andamento storico dei risarcimenti per verificare eventuali criticità ripetute.
🔍 Note tecniche:
✔️ Dirigente firmatario: Matteo Tricarico.
✔️ Responsabile del procedimento: geom. Giorgio Bertolino, Responsabile del Settore Opere Pubbliche.
✔️ Broker: PCA Broker S.p.A.
✔️ Importo complessivo impegnato e liquidato: 3.750,00 €.
✔️ Anno di imputazione e pagamento: 2026.
✔️ Copertura prevista nell'ambito della Missione 01, Programma 05, Titolo 1, Macroaggregato 10.
✔️ La parte dispositiva richiama il capitolo 5220, mentre il cronoprogramma contabile indica il capitolo 5200.
✔️ Prevista la trasmissione al Settore Finanze e la pubblicazione dell'atto.
✔️ Non sono indicati CIG o CUP relativi ai risarcimenti.
📌 Elementi da approfondire: la differenza tra i capitoli 5220 e 5200 riportati nel documento meriterebbe una verifica contabile. Sarebbe inoltre utile conoscere le cause dei sinistri e l'eventuale presenza di altri episodi analoghi, senza presumere che vi siano problemi strutturali.
📄 Determinazione n. 714 del 13/10/2026
Oggetto originale:
LIQUIDAZIONE SPESE ECONOMATO – 3° TRIMESTRE 2026 – PERIODO DAL 01/07/2026 AL 30/09/2026
🏠 Contesto generale:
Il Comune di Caselle Torinese utilizza il servizio di economato per sostenere piccole spese necessarie al funzionamento quotidiano degli uffici.
Si tratta di un sistema che consente di gestire pagamenti di modesta entità, opportunamente documentati, senza ricorrere ogni volta a procedure di acquisto più articolate.
Con la determinazione n. 8 del 22 gennaio 2026 erano già state impegnate le risorse destinate alle spese economali dell'anno, suddivise per settore e capitolo.
La nuova determinazione riguarda la liquidazione delle spese effettuate nel terzo trimestre del 2026.
💬 Cos'è successo?
Il Settore Finanze procede alla liquidazione delle spese economali sostenute tra il 1° luglio e il 30 settembre 2026.
Le operazioni sono documentate attraverso i buoni di pagamento numerati dal 79 al 98, depositati presso il Settore Finanze.
La responsabile Beatrice Narciso approva la liquidazione delle somme utilizzate, facendo riferimento al riepilogo allegato alla determinazione.
Le spese risultano già coperte dagli impegni assunti all'inizio dell'anno.
L'atto precisa inoltre che non è stato necessario ricorrere a CONSIP o ad altre centrali di committenza, trattandosi di minute spese debitamente documentate.
💰 Cifre coinvolte?
Spesa complessiva
1.149,49 €
Buoni di pagamento
20
Il valore medio puramente aritmetico è di circa 57,47 € per buono.
Questo dato non indica che ogni operazione abbia avuto lo stesso importo: il dettaglio delle singole spese non compare nel testo della determinazione esaminata.
Non vengono assunti nuovi impegni di spesa, poiché la copertura era già stata prevista con la determinazione n. 8/2026.
🏢 Azienda coinvolta?
Nell'atto non vengono indicate aziende fornitrici o beneficiari specifici.
La determinazione riguarda la liquidazione complessiva delle spese economali e rinvia alla documentazione conservata presso il Settore Finanze.
Non è quindi possibile individuare i fornitori, la natura dei singoli acquisti o la distribuzione degli importi tra le diverse attività comunali sulla base del solo testo disponibile.
🔎 Pro e Contro:
✔️ Pro:
-
Le spese risultano documentate attraverso appositi buoni di pagamento.
-
Le risorse erano già state impegnate preventivamente nel bilancio comunale.
-
La gestione economale consente di affrontare rapidamente piccole necessità operative.
-
La liquidazione trimestrale permette una rendicontazione periodica delle somme utilizzate.
-
L'importo complessivo è contenuto e riferito a un periodo chiaramente individuato.
❌ Contro e aspetti da monitorare:
-
Il testo della determinazione non specifica le singole tipologie di acquisto.
-
Non sono riportati i nominativi dei fornitori.
-
Senza il riepilogo allegato non è possibile verificare la distribuzione delle spese tra i diversi uffici.
-
Non è possibile confrontare l'importo con quello dei trimestri precedenti per valutare eventuali aumenti o diminuzioni.
-
La gestione delle minute spese richiede comunque un controllo costante della documentazione e dei limiti previsti dal regolamento comunale.
🔍 Note tecniche:
✔️ Responsabile firmataria: Dott.ssa Beatrice Narciso.
✔️ Responsabile del procedimento: Dott.ssa Beatrice Narciso.
✔️ Periodo di riferimento: 01/07/2026 – 30/09/2026.
✔️ Importo liquidato: 1.149,49 €.
✔️ Buoni di pagamento: dal n. 79 al n. 98.
✔️ Impegno preventivo delle risorse effettuato con determinazione n. 8 del 22/01/2026.
✔️ Imputazione ai capitoli PEG 2026 del bilancio 2026-2028.
✔️ L'atto dichiara di non essere soggetto a pubblicazione nel link denominato “Amministrazione Aperta”.
✔️ Non è stato fatto ricorso a CONSIP o ad altre centrali di committenza per la natura minuta delle spese.
✔️ Non sono indicati CIG o CUP.
📌 Elemento da approfondire: l'esame del riepilogo allegato consentirebbe di conoscere esattamente quali beni o servizi siano stati acquistati, con quali importi e per quali settori comunali.
📊 Quadro riepilogativo delle tre determinazioni
|
Determina |
Operazione |
Importo |
Effetto sul bilancio |
|---|---|---|---|
|
712 |
Redistribuzione risorse Polizia Locale |
50.000,00 € |
Nessun aumento complessivo |
|
713 |
Risarcimento di due sinistri |
3.750,00 € |
Spesa impegnata e liquidata |
|
714 |
Liquidazione spese economali |
1.149,49 € |
Utilizzo di somme già impegnate |
🔎 Considerazioni conclusive
Le tre determinazioni riguardano operazioni amministrative differenti.
La n. 712 è quella con il maggiore importo movimentato, ma non comporta un incremento del bilancio. L'aspetto più interessante da monitorare è l'effetto della redistribuzione sulle disponibilità residue della Polizia Locale.
La n. 713 riguarda invece una spesa effettiva per risarcimenti. Per una valutazione più completa sarebbero utili informazioni sulle cause dei sinistri e una verifica della diversa numerazione dei capitoli contabili.
La n. 714 documenta la gestione ordinaria delle piccole spese comunali. La disponibilità del riepilogo allegato permetterebbe un controllo più dettagliato della loro destinazione.
Nel complesso, dai tre provvedimenti esaminati non emergono elementi sufficienti per affermare l'esistenza di irregolarità amministrative. I punti evidenziati come criticità rappresentano aspetti da verificare o approfondire, non anomalie accertate.