Fusioni dei Comuni, contributi statali 2026: come funzionano importi, criteri e riparto delle risorse
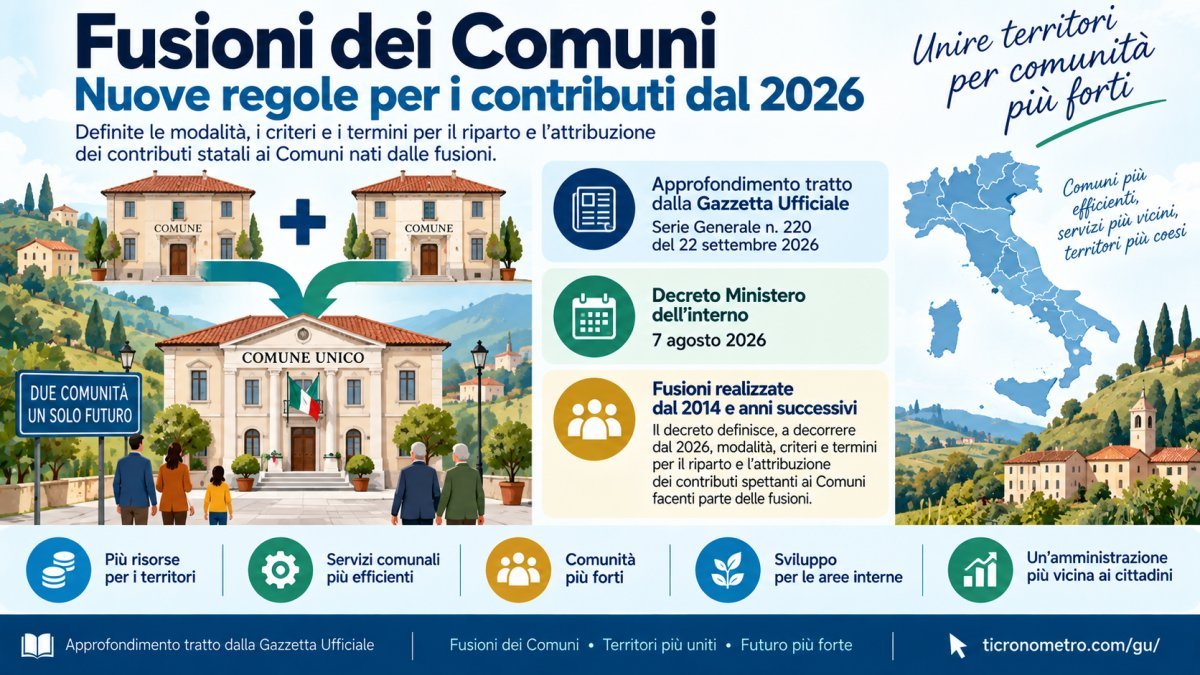
Dal 2026 cambiano le regole utilizzate dallo Stato per ripartire e attribuire i contributi destinati ai Comuni coinvolti nei processi di fusione realizzati dal 2014 in avanti.
La novità è contenuta nel decreto del Ministro dell’interno del 7 agosto 2026, richiamato nella Gazzetta Ufficiale – Serie Generale n. 220 del 22 settembre 2026.
Il provvedimento definisce, a decorrere dal 2026, modalità, criteri e termini per l’attribuzione di questi contributi.
La misura interessa direttamente le amministrazioni comunali nate dalla fusione di precedenti enti e, indirettamente, le comunità che vivono nei territori interessati.
L'obiettivo del meccanismo dei contributi è accompagnare finanziariamente il processo di fusione, che comporta la nascita di una nuova organizzazione comunale e la necessità di integrare strutture, servizi e territori precedentemente amministrati separatamente.
Cosa significa fusione di Comuni
La fusione di Comuni è il processo attraverso il quale due o più Comuni vengono riuniti dando origine a un nuovo Comune.
Non si tratta semplicemente di mettere in comune alcuni servizi.
Con la fusione nasce infatti un unico ente locale che prende il posto delle precedenti amministrazioni comunali coinvolte.
Pensiamo, per esempio, a due piccoli Comuni confinanti.
Prima della fusione hanno due sindaci, due consigli comunali e due organizzazioni amministrative.
Dopo la fusione esiste un unico Comune, anche se possono essere previste forme di rappresentanza e organizzazione territoriale per le comunità originarie secondo la normativa applicabile.
Proprio per accompagnare questa trasformazione lo Stato prevede contributi straordinari.
Perché lo Stato concede un contributo
La fusione può consentire di organizzare su una scala più ampia personale, uffici, servizi e investimenti.
Ma mettere insieme amministrazioni diverse comporta anche una fase di transizione.
Occorre armonizzare procedure, sistemi informatici, servizi, personale, patrimonio e programmazione finanziaria.
Il contributo straordinario statale rappresenta quindi uno degli strumenti previsti dall'ordinamento per favorire le fusioni comunali.
Chi riguarda il decreto del 2026
Il decreto riguarda i Comuni facenti parte delle fusioni realizzate negli anni 2014 e successivi.
È questo il perimetro indicato sia nell'avviso pubblicato in Gazzetta Ufficiale sia nella documentazione ufficiale del Dipartimento per gli affari interni e territoriali.
Le nuove modalità di riparto e attribuzione decorrono dall'anno 2026.
Per quanto tempo può essere riconosciuto il contributo
La disciplina delle fusioni realizzate dal 2014 ha progressivamente ampliato il periodo durante il quale il nuovo ente può beneficiare del sostegno statale.
Il meccanismo di riferimento prevede un contributo straordinario riconosciuto per un periodo massimo di quindici anni.
In termini pratici significa che la data della fusione assume un'importanza fondamentale.
Un Comune nato da una fusione più recente e uno nato molti anni prima non si trovano necessariamente nella stessa fase del periodo di contribuzione.
Il punto di partenza: i trasferimenti erariali del 2010
Il calcolo del contributo utilizza come parametro storico i trasferimenti erariali attribuiti agli enti per l'anno 2010.
Il contributo straordinario è commisurato a una quota pari al 60% di tali trasferimenti, nel rispetto delle risorse finanziarie complessivamente disponibili.
Questo passaggio può sembrare molto tecnico.
In realtà il concetto è abbastanza semplice: lo Stato utilizza una base economica di riferimento comune per determinare il contributo teoricamente spettante ai territori che hanno deciso di fondersi.
Non esiste un assegno uguale per tutti
La conseguenza è che non tutti i Comuni nati da fusione ricevono automaticamente la stessa cifra.
L'importo dipende da diversi elementi e incontra comunque dei limiti.
Il meccanismo prevede un tetto annuale per ciascuna fusione.
Per gli enti con popolazione complessivamente inferiore a 100.000 abitanti, il limite previsto dal sistema è di 2 milioni di euro per ciascun beneficiario.
Per gli enti non derivanti da incorporazioni con popolazione complessivamente superiore a 100.000 abitanti, il limite può arrivare a 10 milioni di euro.
Si tratta di massimali: non significa che ogni Comune interessato riceva automaticamente queste somme.
L'importo effettivo dipende dal calcolo previsto e soprattutto dalle risorse disponibili.
Cosa succede se i soldi disponibili non bastano
Questo è uno degli aspetti più importanti del sistema.
Il fondo statale ha una disponibilità finanziaria determinata.
Può quindi accadere che la somma delle richieste teoricamente spettanti ai Comuni sia superiore alle risorse disponibili.
In questo caso entra in gioco un criterio di priorità collegato all'anzianità della fusione.
Alle fusioni con maggiore anzianità contributiva viene attribuito un coefficiente di maggiorazione.
Il meccanismo prende come riferimento una maggiorazione del 4% per un anno di anzianità, incrementata di ulteriori 4 punti percentuali per ogni anno successivo.
In pratica, l'anzianità diventa uno degli elementi utilizzati per distribuire le risorse quando il fondo non è sufficiente a soddisfare integralmente tutti gli importi teorici.
Un esempio semplice
Immaginiamo che diversi nuovi Comuni abbiano diritto, secondo i parametri di legge, a contributi che complessivamente ammontano a 120 milioni di euro.
Supponiamo però, solo come esempio, che il fondo disponibile sia di 100 milioni.
Non sarebbe possibile pagare integralmente a tutti il contributo teorico.
A quel punto interviene il criterio previsto dal sistema, che attribuisce un peso differente alle fusioni in base alla loro anzianità contributiva.
L'esempio serve soltanto a spiegare il funzionamento: le cifre di 120 e 100 milioni non sono importi indicati dal decreto.
E se invece avanzano risorse?
Può verificarsi anche la situazione opposta.
Se le richieste complessive risultano inferiori alle disponibilità del fondo, le somme eccedenti vengono ripartite utilizzando ulteriori parametri.
I criteri considerano la popolazione e il numero dei Comuni originari che hanno partecipato alla fusione.
Questo significa che la dimensione demografica e la complessità originaria della fusione possono incidere sulla distribuzione delle disponibilità residue.
Fusione e incorporazione non sono esattamente la stessa cosa
Nel linguaggio comune si parla genericamente di fusioni, ma la normativa distingue anche la fusione per incorporazione.
Nella fusione ordinaria più Comuni cessano e nasce un nuovo Comune.
Nell'incorporazione, invece, uno o più Comuni vengono incorporati in un Comune che continua ad esistere.
La distinzione può avere conseguenze anche nell'applicazione delle disposizioni finanziarie.
Per questo, quando un'amministrazione deve determinare il contributo spettante, non basta sapere che in passato si è verificata una “fusione”: occorre conoscere esattamente la forma giuridica dell'operazione.
Perché conta l’anno 2014
Il riferimento alle fusioni realizzate dal 2014 non è casuale.
La normativa ha costruito nel tempo un regime specifico per queste operazioni e successivi interventi hanno esteso la durata del contributo straordinario.
Il decreto del 7 agosto 2026 organizza, a partire dall'annualità 2026, le modalità operative per applicare questa disciplina agli enti interessati.
Cosa deve fare un Comune interessato
Per un'amministrazione comunale il primo passo è verificare la propria posizione all'interno del sistema.
Devono essere considerati almeno:
l'anno in cui è stata realizzata la fusione;
i Comuni originari coinvolti;
la popolazione di riferimento;
la tipologia di fusione;
la base dei trasferimenti erariali utilizzata per il calcolo;
gli anni di contributo già maturati;
le risorse complessivamente disponibili per l'annualità.
Il Ministero dell'interno, attraverso la Direzione centrale per la finanza locale, gestisce il procedimento di attribuzione delle risorse.
Perché l’anzianità può fare la differenza
Il criterio dell'anzianità può sembrare insolito.
Per comprenderlo possiamo immaginare una fila nella quale tutti hanno diritto a ricevere una determinata somma, ma il denaro disponibile non è sufficiente a soddisfare integralmente tutti.
Il sistema deve quindi stabilire una regola per ripartire ciò che c'è.
Nel caso dei contributi alle fusioni, uno dei parametri utilizzati attribuisce un peso crescente agli enti in relazione all'anzianità contributiva.
Non significa necessariamente che il Comune più vecchio “prenda tutto”.
Significa che l'anzianità entra nella formula utilizzata per determinare il riparto quando le richieste superano il fondo.
Cosa significa per i bilanci comunali
Per un Comune nato da fusione, il contributo statale può rappresentare una voce significativa delle entrate.
Queste risorse entrano nella programmazione finanziaria dell'ente e possono quindi incidere sulla capacità complessiva dell'amministrazione di organizzare servizi e attività.
Proprio per questo è importante distinguere tra contributo teoricamente spettante e somma effettivamente attribuita.
La disponibilità complessiva del fondo e i criteri di riparto possono incidere sull'importo finale.
Cosa cambia per i cittadini
Il decreto non attribuisce direttamente denaro alle famiglie.
I beneficiari sono gli enti locali interessati.
L'effetto per il cittadino è quindi indiretto: riguarda la disponibilità finanziaria del Comune nato dalla fusione.
Un'amministrazione con maggiori risorse può programmare il proprio bilancio tenendo conto del contributo statale e utilizzarlo nell'ambito delle finalità consentite dall'ordinamento e della propria programmazione.
Non sarebbe però corretto affermare che il decreto garantisca automaticamente una riduzione delle tasse locali o un determinato nuovo servizio.
Queste decisioni dipendono dalle scelte di bilancio del singolo Comune e dalla normativa applicabile.
Attenzione: la Gazzetta pubblica il comunicato
C'è un dettaglio importante per chi consulta direttamente la Gazzetta Ufficiale del 22 settembre.
Nel fascicolo non è riprodotto integralmente il decreto con tutti i suoi articoli.
Il Ministero dell'interno comunica invece che il testo integrale del decreto del 7 agosto 2026 è stato pubblicato sul sito del Dipartimento per gli affari interni e territoriali, nell'area dedicata ai decreti.
Per un'amministrazione che deve effettuare calcoli o adempimenti è quindi necessario fare riferimento al testo ministeriale integrale e non soltanto al breve comunicato apparso in Gazzetta.
FAQ – Domande frequenti
Quali Comuni sono interessati?
Il provvedimento riguarda i Comuni facenti parte delle fusioni realizzate dal 2014 e negli anni successivi.
Da quando valgono le nuove modalità?
Il decreto stabilisce le modalità, i criteri e i termini a decorrere dall'anno 2026.
Il contributo è uguale per tutti i Comuni?
No. L'importo dipende dai parametri previsti dalla normativa, dalla situazione della singola fusione e dalle disponibilità complessive.
Qual è la base utilizzata per il calcolo?
Il sistema prende come riferimento una quota pari al 60% dei trasferimenti erariali attribuiti agli enti per il 2010, nel rispetto degli stanziamenti disponibili.
Per quanti anni viene riconosciuto?
Per le fusioni interessate dalla disciplina il contributo straordinario può essere riconosciuto per un periodo massimo di 15 anni.
Esiste un limite massimo?
Il sistema prevede specifici massimali: fino a 2 milioni di euro per ciascun beneficiario per enti sotto i 100.000 abitanti e, nelle condizioni previste, fino a 10 milioni per enti non derivanti da incorporazioni sopra i 100.000 abitanti.
Cosa succede se il fondo non basta?
Entrano in gioco i criteri di riparto previsti, tra cui quello relativo all'anzianità contributiva delle fusioni.
E se rimangono soldi disponibili?
Le disponibilità eccedenti vengono ripartite tenendo conto anche della popolazione e del numero dei Comuni originari.
I cittadini ricevono direttamente il contributo?
No. Il beneficiario è l'ente locale. Gli eventuali effetti sui cittadini dipendono successivamente dalla programmazione e dalle decisioni di bilancio del Comune.
Il testo completo del decreto è nella Gazzetta del 22 settembre?
No. La Gazzetta pubblica un comunicato che informa dell'avvenuta pubblicazione del decreto del Ministro dell'interno del 7 agosto 2026 sul portale del Dipartimento per gli affari interni e territoriali.
Paragone semplice per capire la norma
Immaginiamo due piccoli negozi che decidono di unirsi e diventare un'unica attività.
Prima avevano due contabilità, due organizzazioni e due strutture.
Dopo l'unione devono integrare personale, sistemi, servizi e organizzazione.
Lo Stato dice, in sostanza: se alcuni Comuni scelgono di unirsi, viene previsto un sostegno economico straordinario per accompagnare nel tempo questa trasformazione.
Ma il fondo complessivo non è infinito.
Se le risorse non bastano per coprire integralmente tutti gli importi teorici, occorre applicare criteri comuni per distribuirle.
È qui che entrano in gioco parametri come anzianità della fusione, popolazione e numero dei Comuni originari.
Per questo il decreto del 2026 non è soltanto una questione contabile: stabilisce le regole con cui lo Stato distribuisce una parte delle risorse destinate ad accompagnare la riorganizzazione dei territori nati dalle fusioni comunali.
Documenti di Riferimento
Serie Generale