📑 CASELLE TORINESE – ANALISI DETTAGLIATA DEGLI ATTI AMMINISTRATIVI
Atti del 12 e 13 novembre 2026
Di seguito l'analisi dettagliata e in tono serio dei sei atti segnalati, sulla base delle determinazioni e della convocazione allegate.
Per ogni provvedimento vengono illustrati il contesto, le decisioni adottate, le cifre coinvolte, gli eventuali soggetti esterni, i punti positivi, le criticità e le note tecniche.
Le valutazioni nei Pro e Contro rappresentano considerazioni sugli effetti e sugli aspetti da monitorare, non irregolarità accertate.
📄 Determinazione n. 807 del 13/11/2026
Oggetto originale:
SETTORE AFFARI GENERALI – RIAPPROVAZIONE DEL FONDO DELLE RISORSE DECENTRATE DEL PERSONALE NON DIRIGENTE PER L'ANNO 2026 APPROVATO CON DETERMINAZIONE N. 711 DEL 12/10/2026 ED ADEGUAMENTO DELLO STANZIAMENTO DESTINATO AGLI INCENTIVI PER FUNZIONI TECNICHE EX ART. 45 D.LGS. 36/2023 S.M.I.
🏠 Contesto generale:
Il Comune di Caselle Torinese aggiorna il Fondo delle risorse decentrate destinato al personale non dirigente per l'anno 2026.
Questo fondo serve a finanziare determinate componenti aggiuntive della retribuzione dei dipendenti comunali, come indennità e compensi collegati alle attività svolte, nel rispetto delle regole contrattuali.
Il fondo era già stato approvato e successivamente rettificato con precedenti determinazioni.
Una nuova verifica ha evidenziato la necessità di adeguare le risorse destinate agli incentivi per funzioni tecniche.
💬 Cos'è successo?
La responsabile del Settore Affari Generali, Daniela Valvo, dispone la riapprovazione del fondo per il 2026.
L'intervento riguarda esclusivamente l'aggiornamento delle somme destinate agli incentivi per funzioni tecniche, previsti per specifiche attività svolte nell'ambito delle procedure di affidamento ed esecuzione di lavori, servizi e forniture.
Lo stanziamento viene aumentato per adeguarlo alle necessità effettive rilevate dall'amministrazione.
La determinazione conferma tutti gli altri criteri e contenuti precedentemente approvati.
Il nuovo prospetto sostituisce integralmente quello allegato alla determinazione n. 711 del 12 ottobre 2026.
💰 Cifre coinvolte?
|
Voce |
Importo |
|---|---|
|
Fondo precedente |
306.675,30 € |
|
Incremento incentivi tecnici |
+3.000,00 € |
|
Nuovo fondo complessivo |
309.675,30 € |
|
Incentivi tecnici precedenti |
10.000,00 € |
|
Incentivi tecnici aggiornati |
13.000,00 € |
|
Risorse variabili complessive aggiornate |
79.557,89 € |
L'incremento degli incentivi tecnici è pari al 30% rispetto allo stanziamento precedente.
L'atto precisa che la maggiore somma trova copertura negli appositi stanziamenti di bilancio.
🏢 Azienda coinvolta?
Non sono coinvolte aziende esterne.
Il provvedimento riguarda la gestione delle risorse economiche destinate al personale comunale.
Responsabile del procedimento: Daniela Valvo, Settore Affari Generali.
Sono inoltre interessati il Settore Finanze, il Servizio Personale, le organizzazioni sindacali e la RSU.
🔎 Pro e Contro:
✔️ Pro:
-
Adeguamento delle risorse alle effettive esigenze rilevate.
-
Maggiore precisione nella programmazione dei compensi per funzioni tecniche.
-
Copertura finanziaria dichiarata nell'atto.
-
Conferma dei criteri già approvati per la costituzione del fondo.
-
Trasmissione del provvedimento alle rappresentanze sindacali.
❌ Contro e aspetti da monitorare:
-
Aumento delle risorse complessivamente destinate al fondo.
-
Il documento non specifica quali singoli procedimenti abbiano determinato il maggiore fabbisogno.
-
Non viene indicata la distribuzione degli incentivi tra i dipendenti interessati.
-
Le successive fasi di attribuzione e liquidazione dovranno rispettare le condizioni previste dal regolamento comunale.
🔍 Note tecniche:
✔️ Determinazione precedente: n. 711 del 12/10/2026.
✔️ Riferimento agli incentivi tecnici: art. 45 del D.Lgs. 36/2023.
✔️ Risorse variabili non soggette ai limiti del salario accessorio: 65.785,25 €.
✔️ Il provvedimento dichiara rispettati i vincoli finanziari applicabili al trattamento accessorio.
✔️ Prevista la certificazione del fondo da parte dell'Organo di Revisione nell'ambito della contrattazione integrativa.
✔️ Pubblicazione nella sezione Amministrazione Trasparente.
📌 Valutazione sintetica: aggiornamento contabile e organizzativo del fondo del personale. L'elemento principale è l'incremento degli incentivi tecnici, senza modifiche agli altri criteri di costituzione del fondo.
📄 Determinazione n. 802 del 12/11/2026
Oggetto originale:
VARIAZIONE PEG 2026/2028 – SETTORE VIGILANZA – ART. 175 C. 5 QUATER D.LGS. 267/2000
🏠 Contesto generale:
Il Comune interviene sul Piano Esecutivo di Gestione 2026-2028, il documento attraverso il quale vengono assegnate e organizzate le risorse economiche destinate ai diversi servizi comunali.
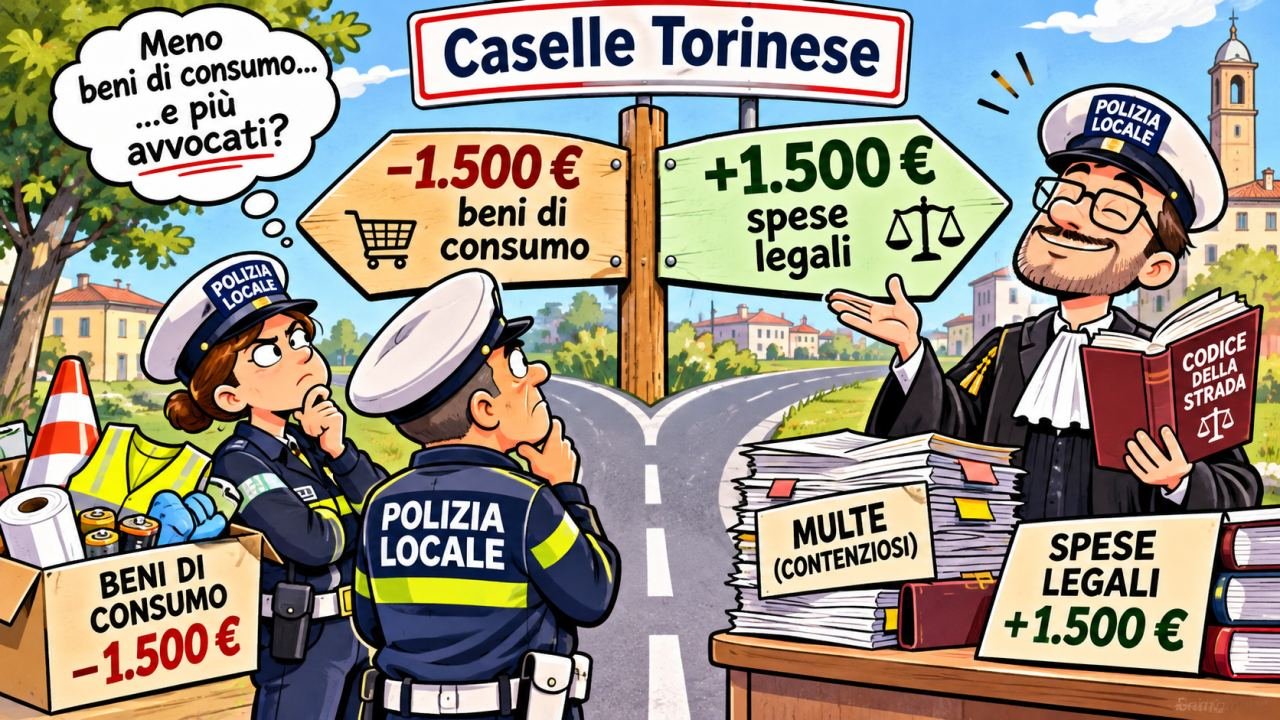
Il Settore Vigilanza ha segnalato la necessità di disporre di maggiori risorse per le spese legali connesse ai contenziosi sulle sanzioni al Codice della Strada.
Si tratta delle controversie che possono nascere quando una sanzione viene contestata e comporta attività di natura legale.
💬 Cos'è successo?
La responsabile del Settore Finanze, Beatrice Narciso, approva uno spostamento di risorse tra due capitoli di spesa della Polizia Locale.
Una parte dei fondi precedentemente destinati all'acquisto di altri beni di consumo viene trasferita al capitolo dedicato alle spese legali per contenziosi sulle sanzioni stradali.
La variazione riguarda sia gli stanziamenti di competenza sia quelli di cassa.
Non vengono aggiunte nuove risorse al bilancio complessivo: si modifica soltanto la loro destinazione.
💰 Cifre coinvolte?
|
Capitolo |
Variazione |
|---|---|
|
8400 – Polizia Locale, altri beni di consumo |
−1.500,00 € |
|
8940 – Spese legali per contenzioso su sanzioni al Codice della Strada |
+1.500,00 € |
|
Variazione complessiva del bilancio |
0,00 € |
Il trasferimento è finanziariamente neutro.
🏢 Azienda coinvolta?
Non viene indicata alcuna azienda esterna.
Il provvedimento non identifica studi legali, professionisti incaricati o soggetti coinvolti nei contenziosi.
Responsabile del procedimento: Beatrice Narciso, Settore Finanze.
Settore richiedente: Vigilanza – Polizia Locale.
🔎 Pro e Contro:
✔️ Pro:
-
Disponibilità di risorse per affrontare le spese legali.
-
Nessun incremento del bilancio complessivo.
-
Adeguamento delle risorse alle esigenze operative del Settore Vigilanza.
-
Spostamento effettuato all'interno della stessa area di spesa.
❌ Contro e aspetti da monitorare:
-
Riduzione delle disponibilità destinate agli altri beni di consumo della Polizia Locale.
-
Non viene specificato il numero delle controversie.
-
Non sono indicate le cause che hanno determinato la necessità di maggiori risorse.
-
Non è possibile valutare l'andamento dei contenziosi sulla base di questa sola determinazione.
🔍 Note tecniche:
✔️ Variazione del PEG 2026-2028.
✔️ Riferimento: art. 175, comma 5-quater, del D.Lgs. 267/2000.
✔️ Missione 3 – Ordine pubblico e sicurezza.
✔️ Programma 1 – Polizia locale e amministrativa.
✔️ Spostamento tra capitoli appartenenti al medesimo macroaggregato.
✔️ Nessuna modifica al totale del bilancio 2026-2028.
📌 Valutazione sintetica: variazione contabile di importo contenuto, finalizzata a garantire risorse per le spese legali della Polizia Locale. Il documento non consente di stabilire se i contenziosi siano aumentati.
📄 Convocazione congiunta del 13/11/2026
Protocollo n. 29572/2026
Oggetto originale:
CONVOCAZIONE CONGIUNTA DELLA “CONFERENZA CAPI GRUPPO” E DELLA “COMMISSIONE CONSILIARE PERMANENTE BILANCIO, PROGRAMMAZIONE, STATISTICHE, PATRIMONIO, ECONOMATO”.
🏠 Contesto generale:
Il Comune di Caselle Torinese convoca una riunione congiunta della Conferenza dei Capigruppo e della Commissione consiliare permanente competente in materia di bilancio, programmazione e patrimonio.
L'incontro è finalizzato all'esame di questioni finanziarie e alla preparazione dei lavori del prossimo Consiglio comunale.
La convocazione riguarda temi importanti per la gestione economica dell'ente, tra cui variazioni di bilancio, utilizzo dell'avanzo di amministrazione e ratifica di provvedimenti urgenti della Giunta.
💬 Cos'è successo?
Il presidente del Consiglio comunale, Salvatore Messina, e il presidente della Commissione, Antonino Bocchetta, convocano la riunione per:
Giovedì 19 novembre 2026, ore 18:00, presso la Sala dei Sindaci del Comune di Caselle Torinese, via Torino 99.
Per la Commissione sono previsti i seguenti argomenti:
-
Variazione al bilancio di previsione 2026-2028 e applicazione dell'avanzo di amministrazione.
-
Ratifica della deliberazione urgente della Giunta comunale n. 171 del 19/10/2026.
-
Ratifica di una deliberazione urgente della Giunta comunale del 13/11/2026, il cui numero non è riportato nella convocazione.
-
Quantificazione annuale della spesa per l'anno 2027, in riferimento alla legge regionale n. 15 del 07/03/1989.
-
Varie ed eventuali.
La Conferenza dei Capigruppo esaminerà invece i punti iscritti all'ordine del giorno del prossimo Consiglio comunale.
👥 Partecipanti convocati
Nella convocazione figurano:
-
Antonino Bocchetta
-
Endrio Milano
-
Andrea Fontana
-
Luca Baracco
I nominativi sono riportati sia tra i capigruppo consiliari sia tra i componenti della Commissione.
Presenze e assenze effettive: non documentate, perché si tratta di una convocazione e non del verbale della riunione.
💰 Cifre coinvolte?
Il documento non riporta importi economici.
Sono però previste discussioni su variazioni di bilancio e applicazione dell'avanzo di amministrazione, che potrebbero comportare modifiche alla destinazione delle risorse comunali.
Per conoscere le cifre effettive sarà necessario consultare le proposte e le deliberazioni relative ai singoli punti.
🏢 Azienda coinvolta?
Non sono indicate aziende esterne.
Sono coinvolti organi istituzionali del Comune: Conferenza dei Capigruppo, Commissione Bilancio e, per le successive decisioni di competenza, Consiglio comunale.
🔎 Pro e Contro:
✔️ Pro:
-
Esame preventivo di questioni economiche rilevanti.
-
Possibilità di confronto tra i rappresentanti consiliari.
-
Programmazione dei lavori del Consiglio comunale.
-
Discussione sull'utilizzo delle risorse disponibili.
-
Esame delle deliberazioni urgenti adottate dalla Giunta.
❌ Contro e aspetti da monitorare:
-
La convocazione non contiene i dettagli economici delle variazioni proposte.
-
Non permette di conoscere anticipatamente gli effetti delle decisioni sul bilancio.
-
Non sono disponibili nel documento le motivazioni complete delle deliberazioni urgenti.
-
Gli esiti dipenderanno dalle successive discussioni e decisioni degli organi competenti.
🔍 Note tecniche:
✔️ Convocazione protocollata il 13/11/2026.
✔️ Riunione fissata per il 19/11/2026.
✔️ Prevista la trattazione dell'avanzo di amministrazione.
✔️ Previste due ratifiche di deliberazioni urgenti della Giunta.
✔️ Documento firmato dal presidente del Consiglio comunale e dal presidente della Commissione.
✔️ La convocazione non costituisce approvazione dei provvedimenti all'ordine del giorno.
📌 Valutazione sintetica: convocazione istituzionale significativa per la programmazione finanziaria del Comune. L'effettiva portata economica degli argomenti potrà essere valutata soltanto attraverso i relativi documenti e gli esiti delle sedute.
📄 Avviso di deposito – Elenco n. EL000876833
Oggetto originale:
AVVISO DI DEPOSITO DI ATTI NELLA CASA DEL COMUNE N. ELENCO EL000876833
🏠 Contesto generale:
L'avviso riguarda una procedura di notificazione che prevede il deposito di atti presso la Casa comunale.
Questa modalità viene utilizzata nelle circostanze previste dalla legge quando la notificazione non può essere completata attraverso le ordinarie modalità di consegna.
💬 Cos'è successo?
È stata pubblicata una comunicazione relativa al deposito di atti identificati dall'elenco EL000876833.
L'elenco fornito non specifica la natura dei documenti depositati, i destinatari o le motivazioni della procedura.
Non è quindi possibile stabilire se riguardino tributi, altre comunicazioni amministrative o differenti procedimenti.
💰 Cifre coinvolte?
Nessun importo indicato.
🏢 Azienda coinvolta?
Non indicata.
Non sono identificabili dal solo avviso eventuali enti mittenti o soggetti incaricati della notificazione.
🔎 Pro e Contro:
✔️ Pro:
-
Utilizzo di una procedura di notificazione prevista dall'ordinamento.
-
Possibilità di rendere disponibili gli atti secondo le modalità stabilite.
-
Tracciabilità amministrativa attraverso il numero dell'elenco.
❌ Contro e aspetti da monitorare:
-
Il contenuto degli atti non è conoscibile dal solo elenco.
-
I destinatari potrebbero non essere immediatamente consapevoli del deposito.
-
È importante prestare attenzione agli eventuali termini previsti per le comunicazioni.
🔍 Note tecniche:
✔️ Riferimenti: art. 60, primo comma, D.P.R. 600/1973 e art. 140 del Codice di procedura civile.
✔️ Identificativo elenco: EL000876833.
✔️ La pubblicazione dell'avviso non consente, da sola, di determinare la data di perfezionamento delle singole notificazioni.
📌 Valutazione sintetica: adempimento relativo a una procedura di notificazione. Non emergono elementi sufficienti per valutare il contenuto o la rilevanza economica degli atti depositati.
📄 Avviso di deposito – Elenco n. EL000909667
Oggetto originale:
AVVISO DI DEPOSITO DI ATTI NELLA CASA DEL COMUNE N. ELENCO EL000909667
🏠 Contesto generale:
Il secondo avviso riguarda un'ulteriore procedura di deposito di atti presso la Casa comunale, nell'ambito delle modalità di notificazione previste dalla legge.
💬 Cos'è successo?
Viene comunicato il deposito di atti identificati dall'elenco EL000909667.
Non sono riportate informazioni sufficienti per individuare il contenuto dei documenti o i soggetti interessati.
Il fatto che sia stato pubblicato un elenco distinto non permette di stabilire se gli atti abbiano la stessa origine o riguardino procedimenti differenti rispetto al precedente avviso.
💰 Cifre coinvolte?
Non indicate.
🏢 Azienda coinvolta?
Non indicata.
🔎 Pro e Contro:
✔️ Pro:
-
Formalizzazione del deposito.
-
Identificazione della procedura attraverso un elenco specifico.
-
Applicazione delle modalità di notificazione previste dalla legge.
❌ Contro e aspetti da monitorare:
-
Mancanza di informazioni sul contenuto degli atti.
-
Impossibilità di valutare eventuali conseguenze economiche.
-
Necessità, per i destinatari interessati, di verificare le comunicazioni e i relativi termini.
🔍 Note tecniche:
✔️ Riferimenti: art. 60, primo comma, D.P.R. 600/1973 e art. 140 c.p.c.
✔️ Identificativo elenco: EL000909667.
✔️ Nessun importo, destinatario o procedimento specifico indicato nei dati disponibili.
📌 Valutazione sintetica: avviso di natura procedurale, senza elementi sufficienti per ulteriori valutazioni di merito.
📄 Avviso di deposito – Elenco n. EL000933675
Oggetto originale:
AVVISO DI DEPOSITO DI ATTI NELLA CASA DEL COMUNE N. ELENCO EL000933675
🏠 Contesto generale:
Il terzo avviso completa il gruppo delle comunicazioni relative al deposito di atti presso la Casa comunale.
Anche in questo caso il riferimento è alle procedure di notificazione previste dalla normativa.
💬 Cos'è successo?
Viene pubblicato un avviso relativo all'elenco EL000933675.
Dalle informazioni disponibili non è possibile identificare i documenti depositati né stabilire se riguardino uno o più destinatari.
Non si può inoltre dedurre che il deposito sia collegato a procedimenti sanzionatori, tributari o giudiziari specifici.
💰 Cifre coinvolte?
Nessuna cifra riportata.
🏢 Azienda coinvolta?
Non indicata.
🔎 Pro e Contro:
✔️ Pro:
-
Formalizzazione dell'adempimento di notificazione.
-
Presenza di un identificativo che consente di distinguere l'elenco.
-
Disponibilità della procedura di deposito prevista dall'ordinamento.
❌ Contro e aspetti da monitorare:
-
Assenza di dettagli sulla natura degli atti.
-
Impossibilità di valutare eventuali obblighi economici.
-
Potenziale difficoltà per i destinatari nel venire tempestivamente a conoscenza delle comunicazioni.
🔍 Note tecniche:
✔️ Riferimenti: art. 60, primo comma, D.P.R. 600/1973 e art. 140 c.p.c.
✔️ Identificativo elenco: EL000933675.
✔️ Non sono disponibili ulteriori elementi per analizzare i singoli procedimenti.
📌 Valutazione sintetica: comunicazione di deposito di natura amministrativa, priva di dettagli sufficienti per ulteriori approfondimenti.
📊 Quadro riepilogativo degli atti
|
Atto |
Argomento |
Effetto principale |
|---|---|---|
|
Determinazione 807 |
Fondo personale |
Incremento di 3.000 € |
|
Determinazione 802 |
Polizia Locale |
Spostamento di 1.500 € |
|
Convocazione |
Commissione Bilancio e Capigruppo |
Riunione del 19 novembre |
|
Elenco EL000876833 |
Deposito atti |
Notificazione |
|
Elenco EL000909667 |
Deposito atti |
Notificazione |
|
Elenco EL000933675 |
Deposito atti |
Notificazione |
🔎 Considerazioni conclusive
Dall'analisi emergono due provvedimenti con effetti contabili chiaramente quantificati e una convocazione che anticipa la discussione di questioni finanziarie potenzialmente più ampie.
La determinazione n. 807 aggiorna le risorse destinate al personale, mentre la n. 802 riorganizza una parte delle disponibilità della Polizia Locale senza aumentare il bilancio complessivo.
La convocazione della Commissione Bilancio merita particolare attenzione per i temi previsti all'ordine del giorno, soprattutto l'applicazione dell'avanzo di amministrazione e la ratifica delle deliberazioni urgenti.
I tre avvisi di deposito, invece, rappresentano adempimenti di notificazione sui quali non è possibile formulare valutazioni specifiche senza conoscere i documenti interessati.
Nel complesso, gli atti esaminati non evidenziano di per sé irregolarità: le criticità indicate sono aspetti di trasparenza, completezza informativa o gestione futura che possono meritare ulteriori verifiche.