Bonus cultura Lazio 2026: credito d'imposta del 60% e 40%, beneficiari e requisiti
Lazio, nuove agevolazioni fiscali per la cultura: come funzionano i crediti d'imposta del 60% e del 40%
Sostenere la cultura, contribuire alla valorizzazione di un edificio storico o aiutare a proteggere un bene paesaggistico può diventare anche un'opportunità fiscale per imprese e altri soggetti economici.
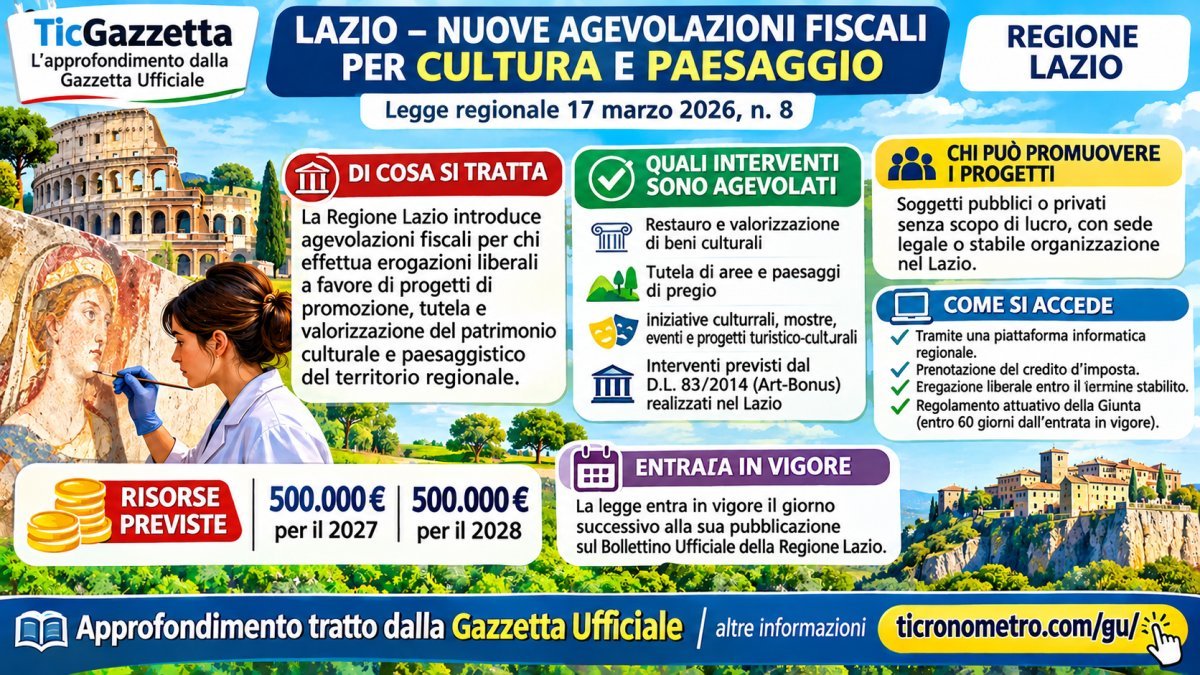
La Regione Lazio ha approvato la legge regionale 17 marzo 2026, n. 8, intitolata «Agevolazioni fiscali per il sostegno e la valorizzazione del patrimonio culturale e paesaggistico», pubblicata nel Bollettino Ufficiale regionale del 19 marzo 2026 e ripresa nella Gazzetta Ufficiale della Repubblica Italiana del 7 novembre 2026.
La legge prevede due differenti percentuali di credito d'imposta: il 60% e il 40% delle erogazioni liberali ammissibili, con un limite massimo di 20.000 euro annui per ciascun beneficiario.
Vediamo chi può accedere alle agevolazioni, quali interventi possono essere sostenuti e quali condizioni devono essere rispettate.
Perché la Regione Lazio ha introdotto queste agevolazioni?
Il Lazio possiede un patrimonio culturale e paesaggistico di straordinaria importanza.
Accanto ai monumenti più conosciuti esistono edifici storici, aree di pregio paesaggistico e numerosi beni culturali diffusi sul territorio.
La tutela e la valorizzazione di questo patrimonio richiedono risorse economiche e la collaborazione tra istituzioni e soggetti privati.
Con la nuova legge, la Regione intende incentivare il sostegno economico a progetti culturali ammissibili attraverso un vantaggio fiscale per determinati soggetti che effettuano donazioni.
Il meccanismo è semplice nel suo principio: chi contribuisce economicamente a un progetto riconosciuto può ottenere, alle condizioni previste, un credito d'imposta.
Che cos'è un credito d'imposta?
Il credito d'imposta è un beneficio fiscale che permette, secondo le regole applicabili, di ridurre un'imposta dovuta.
Non significa necessariamente ricevere denaro sul proprio conto corrente.
Nel caso della legge regionale del Lazio, il beneficio riguarda l'IRAP, cioè l'Imposta regionale sulle attività produttive.
Per comprendere la differenza, immaginiamo un'impresa che sostenga un progetto culturale con una donazione di 10.000 euro.
Se il progetto rientra nella categoria agevolata al 60%, il credito teorico è di 6.000 euro.
Se rientra nella categoria agevolata al 40%, il credito teorico è di 4.000 euro.
Il riconoscimento effettivo dipende però dai requisiti, dalla disponibilità delle risorse e dalle procedure previste dalla legge e dal regolamento attuativo.
Quali sono le due agevolazioni previste?
L'articolo 5 distingue due categorie di interventi.
Prima categoria: credito d'imposta del 60%.
Si applica alle erogazioni liberali destinate a progetti di promozione e valorizzazione dei beni culturali e paesaggistici individuati dall'articolo 3, comma 1, lettera a).
Si tratta dei beni richiamati dal Codice dei beni culturali e del paesaggio e dalla legislazione regionale, localizzati nel Lazio.
Seconda categoria: credito d'imposta del 40%.
Riguarda le erogazioni liberali destinate agli interventi richiamati dall'articolo 1, comma 1, del decreto-legge 83/2014, localizzati nella Regione.
Questa disposizione appartiene alla normativa nazionale collegata all'Art Bonus.
Attenzione: il 40% è la percentuale prevista per questa categoria dalla specifica legge regionale sull'IRAP. Non va confusa con le percentuali e le condizioni proprie dell'agevolazione nazionale.
Chi può beneficiare degli incentivi?
La legge non introduce un bonus fiscale universale per tutti i cittadini.
L'articolo 2 individua i beneficiari richiamando determinate categorie di soggetti previste dalla normativa IRAP, con sede legale o stabile organizzazione nella Regione Lazio.
Tra i soggetti espressamente elencati figurano:
-
Società per azioni e società a responsabilità limitata.
-
Società cooperative e società di mutua assicurazione.
-
Società in nome collettivo e in accomandita semplice.
-
Determinati enti pubblici e privati che esercitano attività commerciali.
-
Società semplici e soggetti equiparati esercenti arti e professioni.
-
Fondazioni, comprese quelle bancarie.
La presenza in questo elenco non comporta automaticamente il diritto al credito.
Occorre verificare tutti i requisiti fiscali e territoriali applicabili.
Chi può promuovere i progetti culturali?
Un aspetto importante è la distinzione tra chi finanzia un intervento e chi lo promuove.
L'articolo 4 individua tre categorie di promotori.
La prima comprende soggetti pubblici o privati senza scopo di lucro, con sede legale o stabile organizzazione operativa nel Lazio, che abbiano tra le proprie finalità la promozione, l'organizzazione e la gestione di attività culturali o la valorizzazione del patrimonio culturale e paesaggistico.
La seconda comprende società cooperative con analoghi requisiti territoriali e finalità statutarie prevalentemente o esclusivamente culturali.
La terza comprende gli enti ecclesiastici riconosciuti secondo la legislazione civile, con sede legale nella Regione.
Questo significa che non basta presentare un progetto genericamente interessante: il promotore deve rientrare nelle categorie individuate dalla legge.
Quanto si può ottenere?
Il credito d'imposta è riconosciuto fino a un massimo annuale di 20.000 euro per ciascun beneficiario.
La legge prevede inoltre una ripartizione delle risorse disponibili:
-
Il 50% è destinato agli interventi della prima categoria.
-
Il restante 50% è destinato agli interventi della seconda categoria.
Per il riconoscimento delle agevolazioni sono stanziati 500.000 euro per il 2027 e 500.000 euro per il 2028.
Si tratta di risorse pubbliche limitate: non esiste un diritto automatico e illimitato a ottenere il beneficio soltanto perché si effettua una donazione.
Come si richiede il credito d'imposta?
La legge prevede un regolamento regionale di attuazione che deve disciplinare le procedure operative.
Tra gli elementi da definire figurano i termini e le modalità di presentazione delle domande, i criteri di individuazione dei progetti, i soggetti promotori e le modalità di prenotazione del credito.
Per gli interventi della prima categoria è previsto un sistema di prenotazione basato sulla dichiarazione della volontà di effettuare la donazione.
Il regolamento deve stabilire anche il termine entro il quale versare il contributo: se il termine scade senza che la donazione venga effettuata, la prenotazione decade e le risorse tornano disponibili.
Per gli interventi della seconda categoria, la legge richiede un'intesa con il Ministero competente in materia di cultura sulle modalità attuative.
Il testo prevede inoltre una piattaforma informatica per la presentazione dei progetti e la gestione delle donazioni e delle richieste di agevolazione.
Non è quindi prudente effettuare una donazione contando automaticamente sul credito senza avere prima verificato la procedura effettivamente applicabile.
Quali risorse mette a disposizione la Regione?
Oltre al milione di euro complessivamente previsto per le agevolazioni fiscali del biennio 2027-2028, la legge finanzia anche gli strumenti necessari alla gestione.
Sono previsti 80.000 euro nel 2026 per la componente in conto capitale della piattaforma informatica, 24.000 euro annui nel 2027 e 2028 per le relative spese correnti e 10.000 euro annui nel medesimo biennio per la gestione delle agevolazioni e l'eventuale convenzione con l'Agenzia delle entrate.
La Regione dovrà inoltre monitorare annualmente l'utilizzo delle risorse, il numero dei beneficiari e gli interventi finanziati.
Quando è entrata in vigore la legge?
L'articolo 9 stabilisce l'entrata in vigore il giorno successivo alla pubblicazione nel Bollettino Ufficiale della Regione Lazio.
Poiché la pubblicazione è avvenuta il 19 marzo 2026, la legge è entrata in vigore il 20 marzo 2026.
Questo non significa che da quella data fossero già disponibili tutte le procedure operative per richiedere i crediti.
L'articolo 6 prevedeva infatti l'adozione di un regolamento attuativo entro sessanta giorni dall'entrata in vigore.
Il fascicolo della Gazzetta Ufficiale del 7 novembre 2026 non documenta, da solo, se tale regolamento sia stato successivamente adottato o se la piattaforma sia già operativa.
Quali effetti pratici può avere per il territorio?
Il beneficio può incoraggiare imprese e altri soggetti economici a partecipare al finanziamento di progetti culturali.
Una fondazione potrebbe sostenere un intervento di valorizzazione di un bene storico.
Una società potrebbe contribuire a un progetto promosso da un ente culturale ammissibile.
Una cooperativa culturale potrebbe promuovere un intervento che rispetti i requisiti della normativa.
Gli effetti potenziali riguardano la conservazione del patrimonio, la valorizzazione delle comunità locali e la collaborazione tra soggetti pubblici e privati.
Naturalmente, questi risultati dipenderanno dall'effettiva realizzazione dei progetti finanziati.
FAQ – Domande frequenti
1. Tutti i cittadini del Lazio possono ottenere il credito d'imposta?
No. La legge individua specifiche categorie di soggetti economici e organizzazioni, con i requisiti territoriali e fiscali previsti dall'articolo 2.
2. Quanto vale il beneficio fiscale?
Il credito è pari al 60% oppure al 40% delle erogazioni liberali ammissibili, a seconda della categoria dell'intervento.
3. Qual è l'importo massimo riconoscibile?
La legge stabilisce un massimo di 20.000 euro annui per ciascun beneficiario, nei limiti delle risorse disponibili.
4. Il credito viene versato direttamente sul conto corrente?
La legge prevede un credito d'imposta sull'IRAP, non un rimborso bancario automatico. Le modalità di utilizzo devono rispettare la disciplina applicabile.
5. Posso scegliere liberamente qualsiasi progetto culturale?
No. L'intervento deve rientrare nelle categorie previste dall'articolo 3 ed essere promosso da un soggetto ammesso dalla legge.
6. Quando è entrata in vigore la legge?
Il 20 marzo 2026, giorno successivo alla pubblicazione nel Bollettino Ufficiale regionale.
7. È già possibile presentare domanda?
Il PDF esaminato non permette di confermare l'apertura delle procedure. Occorre verificare il regolamento attuativo, la piattaforma e le eventuali comunicazioni ufficiali della Regione Lazio.
8. È possibile sommare il beneficio regionale ad altre agevolazioni?
Non bisogna presumere la cumulabilità. Devono essere verificate le disposizioni applicabili, comprese quelle dell'Unione europea sugli aiuti di Stato e gli eventuali rapporti con altre agevolazioni.
Paragone semplice per capire la norma
Immaginiamo che in un piccolo comune del Lazio esista un edificio storico che potrebbe essere valorizzato attraverso un progetto culturale.
Un'associazione senza scopo di lucro, in possesso dei requisiti richiesti, promuove il progetto.
Un'impresa locale decide di contribuire con 10.000 euro.
Se l'intervento rientra nella categoria agevolata al 60%, il credito teorico è di 6.000 euro.
L'impresa non riceve automaticamente 6.000 euro dalla Regione: può ottenere un beneficio fiscale sull'IRAP, se sono soddisfatte tutte le condizioni previste.
Il progetto riceve sostegno economico, mentre l'impresa può beneficiare dell'incentivo.
È come quando i residenti di un condominio contribuiscono a migliorare una parte comune, ma una parte del costo viene riconosciuta attraverso un'agevolazione: il contributo economico rimane necessario e il vantaggio dipende dalle regole stabilite.
Conclusione
La legge regionale Lazio n. 8 del 2026 introduce uno strumento per coinvolgere maggiormente i soggetti economici nella valorizzazione del patrimonio culturale e paesaggistico.
Le percentuali del 60% e del 40%, il tetto di 20.000 euro annui e le risorse stanziate rendono la misura interessante.
Il punto decisivo, tuttavia, è la sua applicazione concreta: progetti ammissibili, procedure, prenotazione delle agevolazioni e disponibilità delle risorse devono essere verificati prima di effettuare una donazione finalizzata al beneficio fiscale.
Fonte: Gazzetta Ufficiale della Repubblica Italiana, 3ª Serie Speciale – Regioni, n. 43 del 7 novembre 2026, pagine 24-26, legge regionale Lazio 17 marzo 2026, n. 8, codice 26R00229.
Articolo divulgativo a cura di TicGazzetta – ticronometro.com/gu/.
Documenti di Riferimento
Serie Regioni