Banche, nuove regole UE 2026: come cambiano i controlli sui rischi finanziari
Gazzetta Ufficiale del 19 ottobre 2026 – 2ª Serie Speciale, Unione Europea, n. 82 · Regolamento di esecuzione (UE) 2026/1872
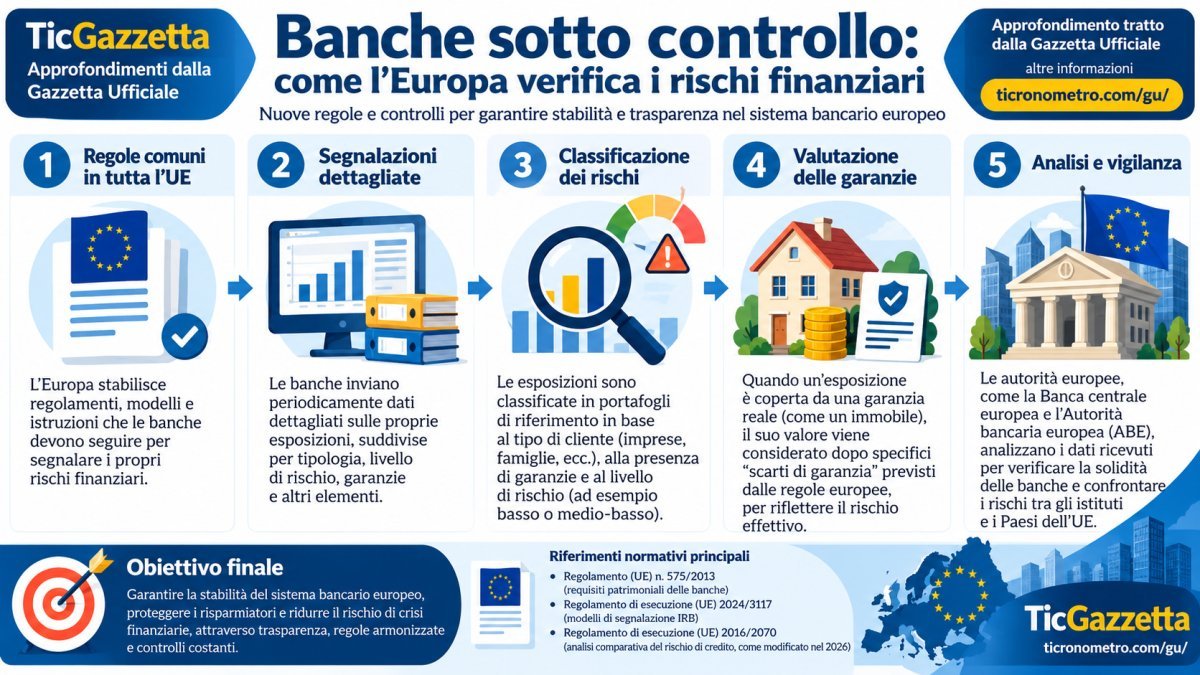
L'Unione europea aggiorna le regole utilizzate per controllare come le banche misurano i rischi finanziari. Il nuovo regolamento interviene sulle informazioni che gli istituti di credito devono comunicare alle autorità di vigilanza, rendendo più coerenti i modelli di segnalazione e i criteri di confronto.
È una novità soprattutto tecnica, ma riguarda un tema molto concreto: come verificare che una banca valuti correttamente i rischi che assume quando concede finanziamenti, gestisce esposizioni finanziarie o opera sui mercati.
Il regolamento di esecuzione (UE) 2026/1872 della Commissione, datato 29 luglio 2026, modifica il regolamento di esecuzione (UE) 2016/2070, aggiornando diversi allegati relativi ai portafogli di riferimento, ai modelli e alle istruzioni per la presentazione delle informazioni.
Perché l'Europa controlla i modelli di rischio delle banche
Quando una banca concede un prestito, non deve considerare soltanto gli interessi che potrà incassare. Deve anche valutare la possibilità che il debitore non restituisca il denaro.
Lo stesso principio vale, con modalità differenti, per altre attività finanziarie.
Le banche utilizzano modelli statistici e procedure di valutazione per stimare questi rischi. Alcuni istituti, quando autorizzati, impiegano modelli interni per determinati calcoli prudenziali.
Il problema nasce quando banche diverse, davanti a esposizioni comparabili, producono valutazioni molto differenti.
Una differenza può essere giustificata dalle caratteristiche dei portafogli, ma può anche segnalare la necessità di approfondire i metodi utilizzati.
Per questo esiste l'analisi comparativa a fini di vigilanza, conosciuta anche come supervisory benchmarking.
È un sistema che permette alle autorità di confrontare i risultati dei modelli bancari e individuare differenze che meritano ulteriori verifiche.
Cosa prevede il regolamento europeo 2026/1872
Il provvedimento aggiorna cinque allegati del regolamento 2016/2070.
Le modifiche riguardano i portafogli di riferimento utilizzati per il confronto, le informazioni da comunicare e le istruzioni tecniche per la loro compilazione.
Il regolamento tiene conto anche delle modifiche introdotte dalla direttiva (UE) 2024/1619, comprese quelle relative ai rischi ambientali, sociali e di governance.
Un altro elemento importante riguarda il rischio di mercato: il testo considera il rinvio al 1° gennaio 2027 dell'applicazione di determinati requisiti e mantiene temporaneamente limitato l'ambito del relativo esercizio comparativo agli istituti autorizzati a utilizzare i modelli interni interessati.
Questo aggiornamento serve anche a evitare che le banche debbano produrre informazioni non ancora necessarie nel periodo transitorio.
Che cosa sono i portafogli di riferimento
Un portafoglio di riferimento è un insieme di esposizioni definito secondo criteri comuni, utilizzato per confrontare le valutazioni delle banche.
Immaginiamo che due banche debbano valutare lo stesso insieme ipotetico di finanziamenti.
La prima stima un determinato livello di rischio, mentre la seconda ne calcola uno sensibilmente diverso.
Il confronto non dimostra automaticamente che una banca abbia commesso un errore. Permette però alle autorità di capire dove approfondire.
Nel regolamento compaiono anche categorie tecniche come:
IRB – Internal Ratings-Based Approach: metodo basato sui rating interni, utilizzato dagli istituti autorizzati per calcolare determinate componenti del rischio di credito.
LDP – Low Default Portfolios: portafogli caratterizzati da un numero relativamente basso di eventi di insolvenza.
HDP – High Default Portfolios: portafogli con una maggiore disponibilità di osservazioni relative alle insolvenze.
IFRS 9: principio contabile internazionale che comprende regole per la rilevazione delle perdite attese su determinati strumenti finanziari.
Questi strumenti servono a rendere le valutazioni più strutturate e confrontabili.
Che cosa cambia per i mutui e i prestiti
La domanda più importante per molte famiglie è semplice: queste nuove regole modificano il costo dei finanziamenti?
Il regolamento non introduce direttamente nuovi tassi di interesse, nuove rate dei mutui o nuove commissioni bancarie.
Riguarda soprattutto le informazioni trasmesse dagli istituti alle autorità competenti.
Esiste però un collegamento indiretto tra la qualità della valutazione dei rischi e il funzionamento del sistema bancario.
Una banca deve valutare con attenzione la propria esposizione ai rischi, anche per rispettare i requisiti prudenziali previsti dalla normativa.
Questo non significa che un miglioramento delle segnalazioni produca automaticamente prestiti meno costosi. Significa che le autorità dispongono di strumenti per esaminare meglio i modelli utilizzati.
Il ruolo dei rischi ambientali, sociali e di governance
La normativa europea sulla vigilanza bancaria considera anche i cosiddetti rischi ESG.
La sigla indica tre ambiti:
-
E – Environmental: fattori ambientali, come gli effetti dei cambiamenti climatici sulle attività economiche.
-
S – Social: fattori sociali che possono influire sull'attività e sulla solidità delle imprese.
-
G – Governance: modalità di gestione, organizzazione e controllo delle società.
Pensiamo a una banca che finanzia imprese operanti in territori particolarmente esposti a eventi climatici estremi.
I rischi fisici collegati a questi eventi possono incidere sulla capacità delle imprese di proseguire l'attività e restituire i finanziamenti.
Il regolamento 2026/1872 richiama l'evoluzione della disciplina ESG nel quadro della vigilanza, ma non introduce direttamente un nuovo obbligo ambientale per tutte le famiglie che chiedono un prestito.
Il rinvio al 2027 per una parte dei controlli sul rischio di mercato
Un passaggio significativo riguarda il periodo transitorio previsto per determinati requisiti sul rischio di mercato.
Il testo richiama il rinvio al 1° gennaio 2027 dell'applicazione del nuovo quadro relativo al riesame approfondito del portafoglio di negoziazione.
Fino a tale data, secondo quanto descritto nel regolamento, gli enti interessati continuano ad applicare il precedente quadro per il calcolo dei requisiti di fondi propri relativi al rischio di mercato.
L'aggiornamento dell'esercizio comparativo tiene conto di questa situazione e limita temporaneamente alcune informazioni richieste.
Il rischio di mercato è il rischio di subire perdite a causa di variazioni di fattori come prezzi di strumenti finanziari, tassi di interesse o tassi di cambio.
Non bisogna confondere il rinvio di questi requisiti tecnici con una sospensione generale dei controlli sulle banche: la vigilanza continua a operare.
Esempio pratico: due banche valutano un'impresa
Immaginiamo una piccola azienda manifatturiera che chieda un finanziamento.
Due banche possono esaminare il bilancio, l'indebitamento e la capacità di generare reddito, utilizzando anche metodologie differenti.
Una banca potrebbe valutare l'esposizione come relativamente rischiosa, mentre un'altra potrebbe attribuire una stima diversa.
Il benchmarking europeo non obbliga le due banche a concedere lo stesso prestito alle stesse condizioni.
Permette invece di confrontare, su portafogli definiti, i risultati dei modelli prudenziali e verificare se emergono differenze da approfondire.
Impatto sui cittadini, sulle imprese e sul sistema bancario
Per le famiglie, il regolamento non comporta un nuovo adempimento.
Per le imprese che chiedono finanziamenti, non stabilisce un nuovo documento obbligatorio da presentare alla banca.
Per gli istituti di credito interessati, invece, comporta l'utilizzo di modelli, portafogli di riferimento e istruzioni aggiornati nell'ambito degli obblighi di segnalazione applicabili.
Per le autorità di vigilanza, l'obiettivo è migliorare la comparabilità delle valutazioni e rendere più efficace l'individuazione di eventuali differenze nei modelli.
È importante ricordare che la qualità delle informazioni non elimina il rischio bancario, ma può aiutare a identificarlo e valutarlo meglio.
FAQ – Domande frequenti
1. Le banche italiane sono interessate da questo regolamento?
Sì, nella misura in cui rientrano nell'ambito degli obblighi di segnalazione previsti dalla normativa europea. Non tutte le banche sono necessariamente soggette agli stessi esercizi comparativi.
2. Il regolamento modifica le rate dei mutui?
No. Non stabilisce direttamente nuovi tassi, nuove rate o nuove condizioni contrattuali per i mutui delle famiglie.
3. Che cosa significa benchmarking bancario?
È un confronto tra i risultati dei modelli utilizzati dalle banche, effettuato secondo criteri comuni per individuare differenze da esaminare nell'attività di vigilanza.
4. Chi controlla le informazioni comunicate dalle banche?
Le autorità competenti nell'ambito della vigilanza bancaria europea e nazionale, secondo le rispettive attribuzioni. L'Autorità bancaria europea svolge un ruolo importante nella definizione e nel coordinamento dell'esercizio comparativo.
5. Dal 2027 cambiano tutte le regole sui rischi bancari?
No. Il riferimento al 1° gennaio 2027 riguarda il quadro transitorio specificamente richiamato dal regolamento per il rischio di mercato. Non è una data unica di riforma di tutti i controlli bancari.
6. Le banche devono comunicare i dati personali di tutti i clienti?
Il regolamento disciplina specifiche segnalazioni prudenziali e i relativi modelli. Non introduce un obbligo generalizzato di pubblicare i dati personali dei clienti.
7. Quando entra in vigore il regolamento 2026/1872?
Il testo stabilisce l'entrata in vigore il ventesimo giorno successivo alla pubblicazione nella Gazzetta ufficiale dell'Unione europea. La pubblicazione italiana del 19 ottobre 2026 non costituisce la data da cui calcolare tale termine.
Paragone semplice per capire la norma
Immaginiamo un condominio con diversi ascensori, ciascuno controllato da una società di manutenzione differente.
Ogni società può utilizzare strumenti e metodi di verifica diversi, ma l'amministratore deve poter confrontare i risultati secondo criteri comuni per capire se esistono anomalie.
Se un tecnico giudica sicuro un impianto e un altro individua un rischio elevato in condizioni comparabili, la differenza merita un approfondimento.
Il benchmarking bancario segue una logica simile.
Le autorità non impongono a tutte le banche di utilizzare necessariamente lo stesso modello, ma raccolgono informazioni strutturate per confrontare i risultati e individuare eventuali criticità.
In definitiva, il regolamento 2026/1872 non promette prestiti più economici o banche prive di rischi. Aggiorna gli strumenti con cui le autorità possono verificare la qualità delle valutazioni prudenziali.
Fonte normativa: Regolamento di esecuzione (UE) 2026/1872 della Commissione, 29 luglio 2026, Gazzetta Ufficiale della Repubblica Italiana, 2ª Serie Speciale, n. 82 del 19 ottobre 2026, a partire da pagina 12 della numerazione del fascicolo.
Documenti di Riferimento
Unione Europea