Bollo auto 2027, esenzione fino a 80 kW: chi non paga e quali veicoli sono esclusi
Dal 1° gennaio 2027 una parte degli automobilisti potrà beneficiare dell’esenzione dal bollo auto. La novità è contenuta nell’articolo 2 del decreto-legge 17 settembre 2026, n. 162, pubblicato nella Gazzetta Ufficiale – Serie Generale n. 216 del 17 settembre 2026.
Non si tratta, però, dell’abolizione generalizzata del bollo. L’agevolazione riguarda persone fisiche, vale per un solo veicolo regolarmente assicurato e prevede requisiti precisi legati soprattutto all’alimentazione e, per le automobili, alla potenza.
La norma disciplina anche il caso di chi possiede più automobili e introduce una specifica possibilità di esenzione per motocicli e ciclomotori.
Vediamo quindi, in parole semplici, chi potrà non pagare il bollo nel 2027, quali mezzi rientrano nella misura e quali restano fuori.
Che cosa prevede il decreto per il bollo 2027
Il decreto stabilisce che, per l'anno 2027, le persone fisiche che possiedono i requisiti previsti possono essere esentate dal pagamento della tassa automobilistica relativa a un solo veicolo regolarmente assicurato.
Per tassa automobilistica si intende il tributo comunemente chiamato bollo auto, collegato alla titolarità del veicolo secondo la disciplina applicabile.
Un dettaglio temporale è fondamentale: l'esenzione riguarda i pagamenti del bollo il cui termine ordinario cade tra il 1° gennaio e il 31 dicembre 2027.
Non basta quindi guardare genericamente all'anno di possesso dell'automobile: la disposizione individua espressamente le scadenze di pagamento comprese nel 2027.
Quali automobili possono beneficiare dell'esenzione
Per le autovetture vengono stabilite due condizioni fondamentali.
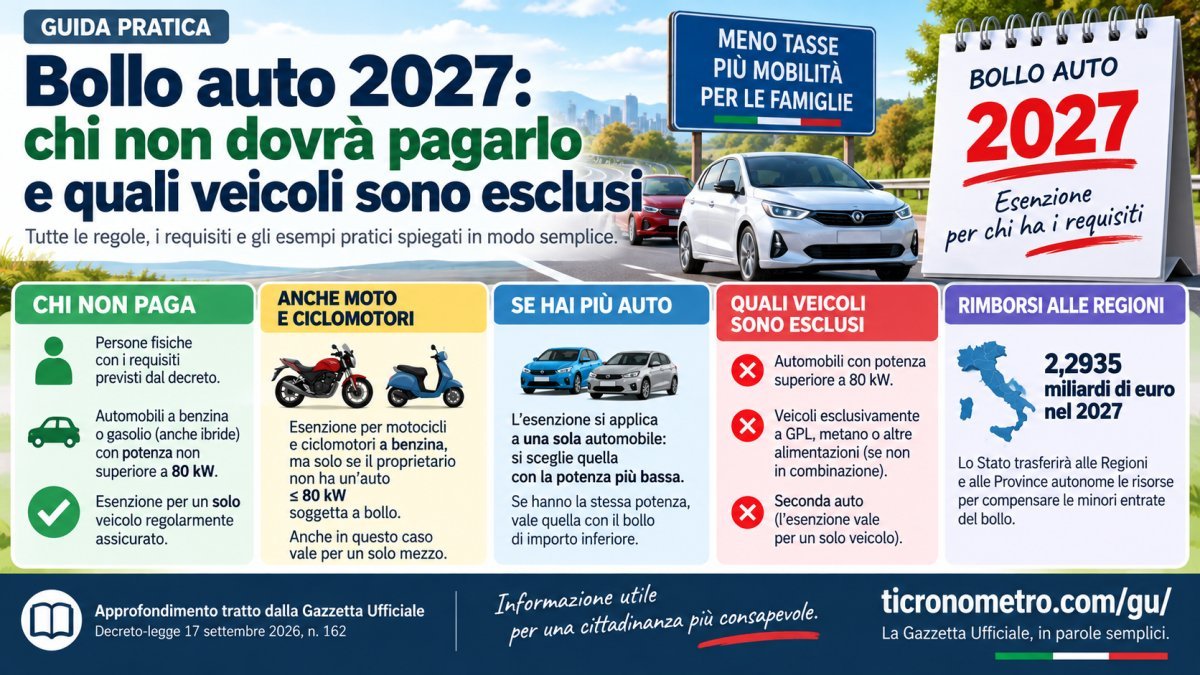
L'automobile deve essere alimentata, anche in combinazione con un'altra fonte di propulsione, a benzina oppure a gasolio e deve avere una potenza non superiore a 80 kW.
Gli 80 kW corrispondono a circa 109 CV se si effettua la normale conversione tra kilowatt e cavalli vapore.
Attenzione, però: il valore da controllare ai fini della norma è quello espresso in kW.
Un'automobile da 70 kW, per esempio, rispetta il requisito della potenza. Un'automobile da 80 kW è ancora compresa perché la norma dice «non superiore a 80 kW». Una vettura da 81 kW, invece, supera la soglia prevista.
E le auto ibride?
Il testo utilizza una formulazione importante: sono considerate le autovetture alimentate, «anche in combinazione con altra fonte di propulsione», a benzina o gasolio.
La disposizione comprende quindi anche configurazioni nelle quali benzina o gasolio sono associati a un'altra fonte di propulsione, purché siano rispettate le altre condizioni previste, compresa la soglia degli 80 kW.
È invece opportuno non estendere automaticamente l'agevolazione a qualsiasi tipo di veicolo: il testo individua espressamente le alimentazioni che danno accesso alla misura.
L'esenzione vale per una sola automobile
Questo è probabilmente il punto più importante per le famiglie che possiedono più mezzi.
La norma non concede un'esenzione per ogni automobile che rispetta i requisiti.
Il beneficio è riconosciuto per una sola vettura.
E il decreto stabilisce direttamente quale scegliere quando una stessa persona possiede più automobili agevolabili.
Se possiedo due auto, quale viene esentata?
Supponiamo che una persona abbia due automobili entrambe a benzina:
- prima automobile: 55 kW;
- seconda automobile: 75 kW.
Entrambe sono sotto la soglia degli 80 kW, ma l'esenzione non può essere applicata a tutte e due.
Il decreto stabilisce che deve essere utilizzata per l'automobile con la potenza più bassa.
Nel nostro esempio, quindi, sarebbe quella da 55 kW.
E se le due auto hanno la stessa potenza?
Il legislatore ha previsto anche questa situazione.
Se una persona possiede più automobili agevolabili con la stessa potenza, l'esenzione viene applicata alla vettura per la quale, senza l'agevolazione, sarebbe dovuto l'importo meno elevato della tassa automobilistica.
È un meccanismo che può sembrare controintuitivo: non viene necessariamente esentata l'automobile con il bollo più costoso.
È la norma stessa a indicare come criterio, in caso di pari potenza, il veicolo con il bollo di importo inferiore.
Un esempio pratico per una famiglia con tre automobili
Immaginiamo una famiglia nella quale la stessa persona risulti soggetto passivo del bollo per tre automobili:
Auto A: benzina, 60 kW
Auto B: gasolio, 78 kW
Auto C: benzina, 95 kW
L'Auto C supera gli 80 kW e quindi non possiede il requisito di potenza previsto dall'articolo 2.
Auto A e Auto B, invece, sono entrambe sotto la soglia.
L'esenzione, tuttavia, può riguardare una sola automobile e viene applicata a quella con la potenza inferiore: nell'esempio, Auto A da 60 kW.
Anche motocicli e ciclomotori possono essere esentati
La norma non riguarda soltanto le automobili.
È prevista una disciplina anche per motocicli e ciclomotori alimentati a benzina, ma qui compare una condizione aggiuntiva molto importante.
La persona interessata non deve risultare soggetto passivo della tassa automobilistica relativamente ad alcuna autovettura con potenza pari o inferiore a 80 kW.
In parole semplici, la misura costruisce una sorta di priorità per l'automobile agevolabile.
Se il contribuente possiede un'auto che rientra nella soglia prevista dalla norma, non può utilizzare al suo posto l'esenzione prevista per moto o ciclomotore.
Se possiedo più motocicli?
Anche per i motocicli vale il principio di un solo mezzo.
Se sono presenti più motocicli che rispettano le condizioni, l'esenzione viene riconosciuta a quello con minore potenza espressa in kW.
Se hanno la stessa potenza, viene scelto il motociclo per il quale sarebbe dovuto, senza agevolazione, il bollo di importo inferiore.
E se possiedo più ciclomotori?
Per i ciclomotori il criterio cambia.
Quando risultano più ciclomotori agevolabili, l'esenzione viene riconosciuta a quello con la data di prima immatricolazione più remota.
In sostanza viene privilegiato il ciclomotore immatricolato da più tempo.
Quali veicoli restano fuori
Dalla lettura dell'articolo 2 emergono alcuni limiti molto chiari.
Per le autovetture, non rientrano nel requisito previsto dalla misura quelle con potenza superiore a 80 kW.
L'esenzione, inoltre, non può essere estesa a una seconda automobile semplicemente perché anch'essa rispetta il limite degli 80 kW: il beneficio è espressamente limitato a un solo veicolo.
Per motocicli e ciclomotori, invece, non si può beneficiare della relativa esenzione quando il contribuente risulta soggetto passivo del bollo per un'autovettura con potenza pari o inferiore a 80 kW.
Regioni e Province autonome: lo Stato compensa le minori entrate
Il bollo rappresenta una fonte di gettito importante per i territori. Per questo il decreto affronta anche il problema delle entrate che verranno meno.
Per il 2027 viene previsto un trasferimento complessivo di 2.293,5 milioni di euro, cioè circa 2,29 miliardi, destinato a concorrere all'adeguamento dei bilanci delle Regioni e delle Province autonome in conseguenza della riduzione del gettito.
Gli importi spettanti ai singoli territori dovranno essere stabiliti entro il 31 marzo 2027 con decreto del Ministro dell'economia e delle finanze, sentita la Conferenza permanente per i rapporti tra Stato, Regioni e Province autonome.
Per le Regioni a statuto speciale e le Province autonome, la norma prevede l'applicazione delle esenzioni previo accordo con ciascuna autonomia speciale titolare della tassa automobilistica quale tributo proprio.
Non significa che il bollo auto è stato abolito
È importante distinguere questa misura dall'abolizione generale della tassa automobilistica.
Il bollo non viene cancellato per tutti.
Il decreto introduce invece un'esenzione circoscritta al 2027, riservata alle persone fisiche che soddisfano le condizioni stabilite e limitata a un solo veicolo.
Una frase come «dal 2027 non si paga più il bollo auto», quindi, sarebbe fuorviante rispetto al contenuto effettivo della Gazzetta Ufficiale.
Attenzione: il decreto-legge deve essere convertito
C'è infine un elemento essenziale.
Il decreto-legge n. 162 entra in vigore il 18 settembre 2026, giorno successivo alla pubblicazione in Gazzetta Ufficiale, ma deve essere presentato alle Camere per la conversione in legge.
Un decreto-legge è un provvedimento adottato dal Governo nei casi straordinari di necessità e urgenza che produce effetti immediati, ma deve essere convertito in legge dal Parlamento entro il termine stabilito dalla Costituzione.
Durante l'iter parlamentare il testo può quindi essere modificato.
Per chi è interessato all'esenzione del bollo 2027 sarà importante verificare il testo definitivo risultante dalla conversione.
FAQ – Domande frequenti
Dal 2027 il bollo auto viene abolito?
No. La Gazzetta prevede un'esenzione per il 2027 con requisiti specifici. Non si tratta dell'abolizione generale del bollo.
Qual è il limite di potenza?
Per le autovetture la potenza deve essere non superiore a 80 kW.
Un'auto esattamente da 80 kW rientra?
Sì. La disposizione utilizza l'espressione «non superiore a 80 kW», quindi il limite comprende anche gli 80 kW.
Se possiedo due automobili sotto gli 80 kW non pago entrambi i bolli?
No. L'esenzione riguarda una sola automobile. Tra più vetture agevolabili viene scelta quella con la potenza inferiore. In caso di pari potenza, viene considerata quella con l'importo del bollo più basso.
L'esenzione riguarda anche le moto?
Sì, per motocicli e ciclomotori a benzina alle condizioni stabilite dalla norma. In particolare, il proprietario non deve risultare soggetto passivo del bollo relativo a un'automobile con potenza pari o inferiore a 80 kW.
L'esenzione riguarda tutto il 2027?
La disposizione riguarda i versamenti della tassa automobilistica il cui termine ordinario di pagamento cade tra il 1° gennaio e il 31 dicembre 2027.
Vale anche nelle Regioni a statuto speciale?
Il decreto prevede l'applicazione anche nei territori delle Regioni a statuto speciale e delle Province autonome, ma previo accordo con ciascuna autonomia speciale titolare della tassa automobilistica quale tributo proprio.
La norma può ancora cambiare?
Sì. È contenuta in un decreto-legge che deve essere convertito dal Parlamento e durante la conversione possono essere approvate modifiche.
Paragone semplice per capire la norma
Pensiamo a Mario, che possiede due automobili regolarmente assicurate.
La prima è una piccola auto a benzina da 55 kW. La seconda è un'auto diesel da 79 kW.
Entrambe rispettano il limite massimo degli 80 kW.
Mario, però, non ottiene due esenzioni.
È come avere un solo buono sconto utilizzabile su due prodotti che rispettano entrambi le condizioni: bisogna applicarlo secondo il criterio stabilito dalla norma.
Nel caso delle automobili, il decreto sceglie quella con la potenza minore. L'esenzione riguarderebbe quindi la vettura da 55 kW, mentre per quella da 79 kW il bollo resterebbe dovuto secondo le regole ordinarie.
In sintesi
La novità può essere riassunta così: nel 2027 è prevista un'esenzione dal bollo per un solo veicolo regolarmente assicurato, a favore delle persone fisiche che rispettano i requisiti stabiliti dal decreto. Per le automobili il punto centrale è la soglia di 80 kW e l'alimentazione a benzina o gasolio, anche in combinazione con altra fonte di propulsione.
Per chi possiede più veicoli non c'è libertà di moltiplicare il beneficio: il decreto stabilisce criteri precisi per individuare il mezzo al quale applicare l'esenzione.
Documenti di Riferimento
Serie Generale