Startup innovative 2026: detrazione 65% e nuove regole
Investire in una giovane impresa innovativa può offrire un vantaggio fiscale importante. Ma non tutti gli investimenti sono agevolabili e non tutte le imprese possono beneficiare delle stesse regole.
La Gazzetta Ufficiale n. 272 del 21 novembre 2026 pubblica il decreto del 23 luglio 2026 del Ministero delle imprese e del made in Italy, adottato di concerto con il Ministero dell'economia e delle finanze.
Il provvedimento aggiorna il decreto interministeriale del 28 dicembre 2020 e disciplina gli incentivi fiscali per gli investimenti in startup innovative e PMI innovative, adeguandoli alle modifiche legislative intervenute e al nuovo regolamento europeo sugli aiuti de minimis.
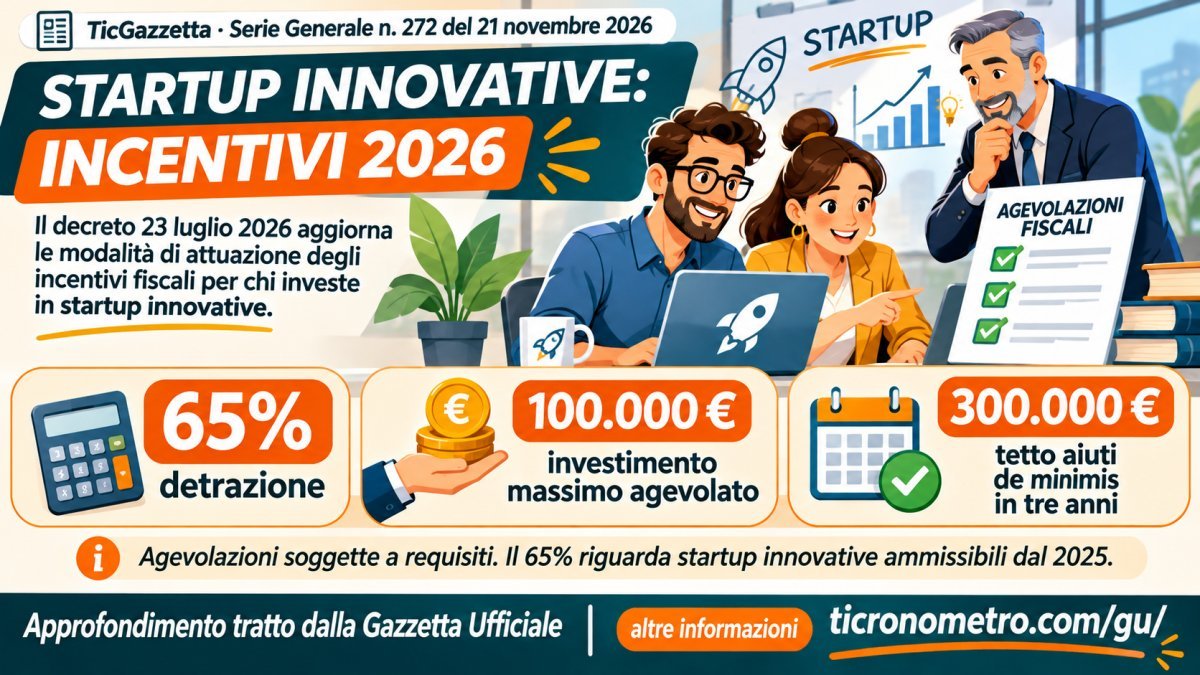
Tra le novità più significative figurano la detrazione del 65% per determinati investimenti in startup innovative dal 1° gennaio 2025, il limite di 300.000 euro agli aiuti nell'arco di tre anni e la possibilità di utilizzare un credito d'imposta quando la detrazione supera l'imposta lorda.
Vediamo cosa significa concretamente.
Che cosa sono le startup innovative e le PMI innovative
Una startup innovativa è un'impresa che possiede specifici requisiti previsti dalla legge, legati anche all'innovazione e allo sviluppo tecnologico, ed è iscritta nell'apposita sezione speciale del Registro delle imprese.
Una PMI innovativa è una piccola o media impresa che soddisfa requisiti specifici di innovazione e risulta iscritta nella relativa sezione speciale.
Non basta quindi aprire una nuova attività o utilizzare strumenti digitali per ottenere automaticamente la qualifica di impresa innovativa.
Il decreto distingue le due categorie perché le condizioni e i periodi di applicazione delle agevolazioni non sono identici.
La novità principale: detrazione del 65% per gli investimenti in startup
Il decreto aggiorna la disciplina prevedendo che, dal 1° gennaio 2025, l'investitore persona fisica possa beneficiare di una detrazione dall'imposta lorda pari al 65% dell'investimento ammissibile in una startup innovativa.
La detrazione riguarda gli investimenti effettuati fino al terzo anno di iscrizione della startup nella sezione speciale del Registro delle imprese.
L'importo massimo dell'investimento agevolabile è di 100.000 euro per periodo d'imposta, con una detrazione massima di 65.000 euro.
La detrazione fiscale è una somma che viene sottratta dall'imposta lorda, secondo le regole previste dalla normativa.
Per esempio, un investimento ammissibile di 20.000 euro può generare una detrazione teorica di 13.000 euro.
Questo non significa che lo Stato rimborsi automaticamente il 65% di qualsiasi somma investita. Devono essere rispettati tutti i requisiti e i limiti di legge.
Attenzione al limite del 25% del capitale
La detrazione del 65% non è riconosciuta senza condizioni.
Il decreto stabilisce che l'investimento non deve produrre una partecipazione qualificata superiore al 25% del capitale sociale o dei diritti di governance.
I diritti di governance sono i poteri che consentono di partecipare alle decisioni e alla gestione dell'impresa.
Un'altra limitazione riguarda l'investitore che fornisce anche servizi alla startup, direttamente oppure attraverso una società controllata o collegata.
Il diritto alla detrazione non sussiste quando il fatturato derivante da questi servizi supera il 25% dell'investimento portato a beneficio.
Queste condizioni servono a delimitare l'accesso all'incentivo.
PMI innovative: cosa cambia per gli investimenti
Il decreto conserva una distinzione temporale importante.
Per gli investimenti in PMI innovative effettuati fino al 31 dicembre 2024, la disciplina aggiornata richiama la detrazione del 50% su un investimento massimo di 300.000 euro, con una detrazione non superiore a 150.000 euro.
Per l'eventuale eccedenza dell'investimento rispetto ai 300.000 euro viene richiamata una detrazione del 30%, nei limiti previsti dalla disciplina.
È essenziale non confondere questa misura con la detrazione del 65% prevista per gli investimenti ammissibili in startup innovative dal 2025.
Il nuovo decreto non stabilisce una detrazione generalizzata del 65% per tutte le PMI innovative.
Il nuovo limite europeo degli aiuti: 300.000 euro
Un altro cambiamento riguarda il regime de minimis.
Questa espressione latina indica un sistema europeo che consente di concedere aiuti pubblici di importo limitato alle imprese, rispettando specifiche condizioni.
Il decreto recepisce il regolamento europeo 2023/2831 e aggiorna il massimale a 300.000 euro nell'arco di tre anni.
Il limite riguarda gli aiuti concessi alla medesima impresa, considerando anche la nozione europea di impresa unica, che può comprendere più imprese collegate secondo determinati criteri.
Facciamo un esempio.
Se una startup ha già beneficiato di aiuti de minimis per 260.000 euro nel periodo rilevante, lo spazio teoricamente residuo rispetto al massimale di 300.000 euro è di 40.000 euro.
Questo non equivale a 40.000 euro di detrazione automaticamente disponibili per ciascun investitore: occorre calcolare correttamente l'aiuto, verificare gli altri benefici ricevuti e applicare le condizioni della misura.
Se la detrazione supera le tasse da pagare, arriva il credito d'imposta
Una delle disposizioni più interessanti riguarda i contribuenti che non riescono a utilizzare interamente la detrazione perché l'imposta lorda è inferiore al beneficio spettante.
Il decreto prevede, a partire dal periodo d'imposta successivo al 31 dicembre 2023, il riconoscimento di un credito d'imposta per la parte eccedente.
Il credito può essere utilizzato nella dichiarazione dei redditi per ridurre le imposte dovute oppure in compensazione, secondo le regole previste dalla legge.
Il credito può essere fruito nel periodo d'imposta in cui viene presentata la dichiarazione e nei periodi successivi, fino a esaurimento.
Per esempio, immaginiamo una detrazione spettante di 13.000 euro e un'imposta lorda di 8.000 euro.
In termini semplificati, la differenza di 5.000 euro può costituire un credito d'imposta, purché siano soddisfatte le condizioni previste.
È una distinzione importante: il credito d'imposta non è necessariamente un bonifico immediato sul conto corrente.
Investimenti convertendo: quando nasce il diritto alla detrazione
Il decreto disciplina anche gli investimenti in convertendo.
Si tratta di operazioni nelle quali una somma versata all'impresa è destinata, secondo gli accordi applicabili, a trasformarsi successivamente in capitale.
La nuova disposizione stabilisce che, nei casi contemplati, la detrazione matura dalla data della disposizione del bonifico alla startup, con causale “versamento in conto aumento di capitale”, a condizione che la somma venga iscritta a riserva patrimoniale come riserva da prestito in convertendo.
Questo chiarimento è importante perché individua il momento fiscalmente rilevante per una specifica modalità di finanziamento.
Come si presenta la domanda
La procedura è digitale.
Il decreto indica la piattaforma di Invitalia:
https://padigitale.invitalia.it/
L'istanza deve essere presentata esclusivamente online secondo le regole della misura.
La documentazione aggiornata prevede informazioni sull'impresa, sull'investimento e sul soggetto investitore.
È inoltre richiesta una dichiarazione relativa all'assenza delle condizioni ostative previste per la detrazione del 65%.
Prima di effettuare un investimento con l'obiettivo di ottenere l'agevolazione è importante verificare la procedura, le tempistiche e la documentazione richiesta.
Per quanto tempo bisogna mantenere l'investimento
Il decreto aggiorna anche le disposizioni sulla perdita delle agevolazioni.
Il diritto al beneficio può decadere se, entro tre anni dalla data fiscalmente rilevante dell'investimento, si verificano le circostanze previste dall'articolo 7 della disciplina.
La decadenza è la perdita di un diritto o beneficio quando si verificano determinate condizioni stabilite dalla legge.
Per gli investimenti in startup innovative è inoltre prevista una specifica salvaguardia per alcune situazioni indipendenti dalla volontà del contribuente, nei limiti indicati dalla normativa.
Questo significa che un investimento agevolato non deve essere valutato soltanto al momento del versamento, ma anche durante il periodo successivo.
Da quando si applicano le disposizioni
L'articolo 4 del decreto del 23 luglio 2026 stabilisce che le nuove disposizioni, con la specifica eccezione relativa al credito d'imposta, si applicano agli investimenti in startup innovative effettuati a partire dal 1° gennaio 2025.
La disciplina del credito d'imposta per l'eccedenza della detrazione fa riferimento al periodo d'imposta successivo al 31 dicembre 2023.
Le disposizioni sugli investimenti in PMI innovative richiamano invece il termine del 31 dicembre 2024 per la detrazione del 50%.
Queste date sono fondamentali per evitare di applicare percentuali e regole a investimenti che appartengono a periodi differenti.
Quali effetti pratici ci sono per cittadini e imprese
Per i cittadini che intendono investire in startup innovative, il beneficio fiscale può rappresentare un incentivo a partecipare al capitale di imprese giovani.
Per le startup, la misura può favorire la raccolta di capitale privato.
Per i professionisti che assistono imprese e investitori, il decreto richiede attenzione ai requisiti, alle partecipazioni, agli aiuti de minimis e alla corretta documentazione.
Resta però un elemento fondamentale: investire in una startup comporta un rischio economico. La detrazione fiscale non garantisce la restituzione del capitale investito né il successo dell'impresa.
FAQ – Domande frequenti
1. Quanto posso detrarre investendo in una startup innovativa nel 2026?
Per un investimento ammissibile, la disciplina prevede una detrazione del 65%, fino a 100.000 euro di investimento per periodo d'imposta e a un massimo di 65.000 euro di detrazione.
2. Tutte le startup danno diritto al beneficio?
No. L'impresa deve possedere i requisiti previsti dalla legge, essere regolarmente iscritta e rispettare le condizioni applicabili, compreso il limite temporale del terzo anno di iscrizione per la misura del 65%.
3. Posso investire 10.000 euro e detrarne 6.500?
In linea teorica sì, se l'investimento e il contribuente soddisfano tutte le condizioni. Il beneficio effettivo dipende anche dalla situazione fiscale e dalla disciplina del credito d'imposta.
4. Il limite di 300.000 euro vale per ogni investitore?
No. Si tratta del massimale degli aiuti de minimis concessi alla medesima impresa, tenendo conto delle regole europee sull'impresa unica.
5. Le PMI innovative hanno diritto alla detrazione del 65%?
Non in base a questa specifica disposizione. Il 65% è previsto per gli investimenti ammissibili in startup innovative dal 2025; per le PMI innovative il decreto richiama la precedente misura del 50% fino al 31 dicembre 2024.
6. Che cosa succede se non ho abbastanza imposte da detrarre?
Nei casi previsti, l'eccedenza può essere riconosciuta come credito d'imposta, utilizzabile secondo le modalità stabilite dalla normativa.
7. Come si richiede l'incentivo?
La procedura prevede la presentazione online dell'istanza tramite la piattaforma indicata dal decreto, nel rispetto dei requisiti e degli adempimenti applicabili.
8. Posso vendere subito la mia partecipazione?
Bisogna considerare le condizioni di mantenimento dell'investimento. Determinati eventi entro tre anni possono comportare la decadenza dal beneficio.
9. La detrazione elimina il rischio di perdere il capitale?
No. Il beneficio fiscale e il rischio economico dell'investimento sono due aspetti distinti.
Paragone semplice per capire la norma
Immaginiamo una piccola impresa che sviluppa un sistema intelligente per ridurre gli sprechi d'acqua nelle abitazioni.
Per realizzare il progetto ha bisogno di nuovi capitali.
Un cittadino decide di investire 20.000 euro nel capitale della startup.
Se l'impresa e l'investitore rispettano tutte le condizioni della misura, la detrazione teorica del 65% può arrivare a 13.000 euro.
Se l'imposta lorda del cittadino è inferiore a questa cifra, la normativa prevede un meccanismo di credito d'imposta per l'eccedenza.
Ma attenzione: se il progetto imprenditoriale non funziona, il capitale investito può comunque andare perduto.
La legge incentiva l'investimento nell'innovazione, ma non trasforma un investimento rischioso in un guadagno garantito.
Conclusione
Il decreto del 23 luglio 2026 aggiorna un sistema di agevolazioni importante per il finanziamento delle imprese innovative.
La detrazione del 65%, il credito d'imposta e il nuovo limite de minimis possono favorire gli investimenti privati, ma richiedono il rispetto di condizioni precise.
Per questo, prima di investire, è opportuno verificare la posizione dell'impresa nel Registro delle imprese, i requisiti della misura, il cumulo degli aiuti e la propria situazione fiscale.
Fonte normativa: Gazzetta Ufficiale della Repubblica Italiana, Serie Generale n. 272 del 21 novembre 2026, decreto 23 luglio 2026, codice 26A05995, pagine 21–33.
Documenti di Riferimento
Serie Generale