Bollo auto 2027: chi può ottenere l'esenzione e perché non riguarda tutti gli automobilisti
La Gazzetta Ufficiale del 16 novembre 2026 introduce una misura fiscale destinata a interessare molti automobilisti: l'esenzione dalla tassa automobilistica per il 2027, ma soltanto in presenza dei requisiti stabiliti dalla legge.
La novità è contenuta nell'articolo 2 del decreto-legge n. 162/2026, nel testo coordinato con la legge di conversione n. 209/2026.
Vediamo come leggere correttamente la disposizione, senza confondere un'agevolazione selettiva con l'abolizione generale del bollo auto.
Che cosa prevede la legge
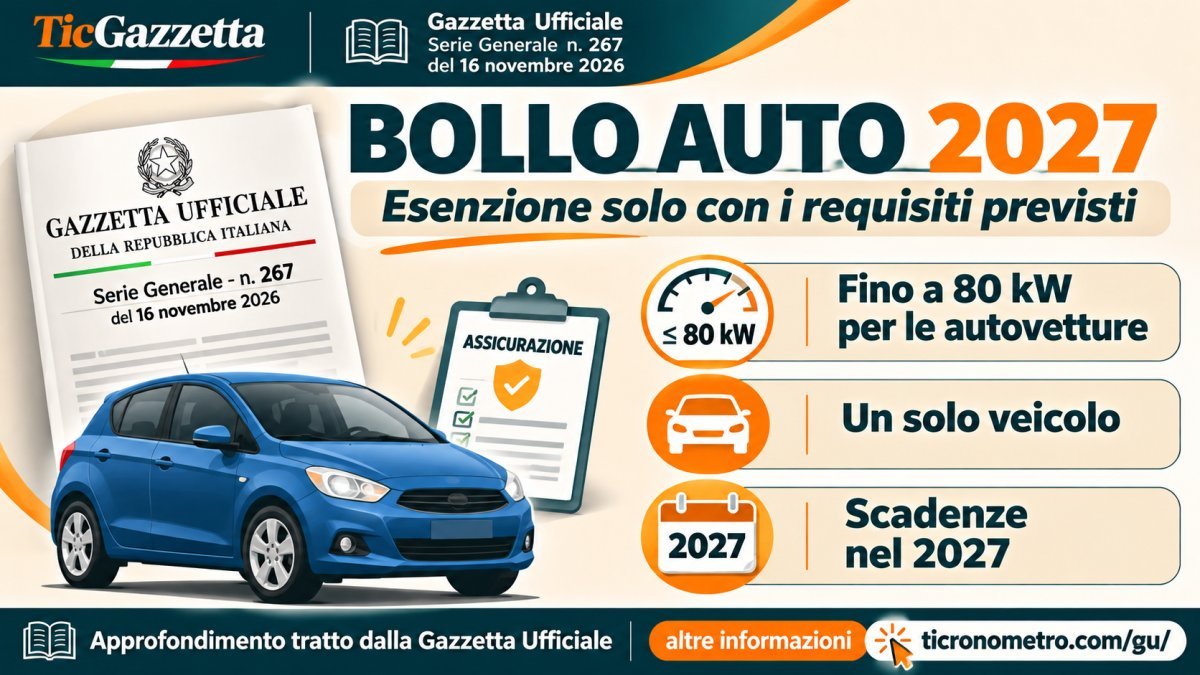
Il provvedimento stabilisce che, per il 2027, determinate persone fisiche possano beneficiare dell'esenzione dalla tassa automobilistica relativa a un solo veicolo regolarmente assicurato.
L'agevolazione riguarda i versamenti la cui scadenza ordinaria cade dal 1° gennaio al 31 dicembre 2027.
Per le autovetture, uno dei requisiti è che il veicolo sia alimentato a benzina o gasolio, anche insieme a un'altra fonte di propulsione, e abbia una potenza non superiore a 80 kW.
La norma contempla inoltre motocicli e ciclomotori, con condizioni proprie che devono essere verificate nel testo dell'articolo 2.
Che cosa significa avere un'auto da 80 kW?
Il kilowatt, abbreviato kW, è un'unità di misura della potenza.
Gli 80 kW corrispondono a circa 109 cavalli metrici.
Il valore della potenza è riportato nella carta di circolazione del veicolo.
Un'automobile da 75 kW soddisfa il limite di potenza indicato per le autovetture, ma questo non basta, da solo, a garantire l'esenzione.
Occorre rispettare anche le altre condizioni di legge.
Cosa succede se una persona possiede due automobili?
La disposizione prevede che l'esenzione riguardi una sola autovettura.
Se una persona possiede più automobili potenzialmente agevolabili, la norma individua quella con la potenza minore.
In caso di uguale potenza, viene considerata l'autovettura per la quale sarebbe dovuta la tassa di importo inferiore.
Questo significa che non è possibile presumere un'esenzione per tutte le automobili intestate allo stesso proprietario.
Qual è il vantaggio economico?
Il risparmio dipende dall'importo della tassa automobilistica che sarebbe altrimenti dovuta.
Per esempio, se una persona avesse diritto all'esenzione e il suo bollo ordinario fosse di 180 euro, il beneficio sarebbe pari a 180 euro.
Si tratta di un esempio illustrativo, non di un importo fisso previsto dalla legge.
Quando si applica?
La legge di conversione entra in vigore il 17 novembre 2026, ma la disposizione sul bollo riguarda le scadenze ordinarie comprese nell'anno 2027.
Non bisogna quindi confondere la data di entrata in vigore della legge con il periodo in cui opera l'esenzione.
Come comportarsi concretamente
Prima di considerare non dovuto il bollo 2027, è importante controllare la categoria del veicolo, la potenza, l'alimentazione, la regolarità assicurativa e tutti gli altri requisiti normativi.
È inoltre opportuno verificare le modalità applicative presso l'amministrazione competente per la tassa automobilistica.
La presenza di un limite di potenza non deve essere interpretata come un'autorizzazione generalizzata a non pagare.
FAQ – Domande frequenti
1. Il bollo auto viene eliminato dal 2027?
No. La legge introduce un'esenzione specifica, non l'abolizione generalizzata della tassa.
2. Un'auto da 80 kW può rientrare?
Sì, il limite indicato dalla norma per le autovetture è non superiore a 80 kW, ma devono essere soddisfatti anche gli altri requisiti.
3. Una persona con due auto può ottenere due esenzioni?
No. La disposizione prevede il beneficio per un solo veicolo.
4. L'agevolazione vale anche per le auto ibride?
La norma considera anche l'alimentazione a benzina o gasolio combinata con un'altra fonte di propulsione, fermo restando il rispetto degli ulteriori requisiti.
5. Vale per il bollo in scadenza nel 2026?
No. Il periodo previsto dalla disposizione riguarda le scadenze ordinarie dal 1° gennaio al 31 dicembre 2027.
6. Anche motocicli e ciclomotori sono interessati?
Sì, sono contemplati dall'articolo 2, ma occorre controllare le specifiche condizioni previste per queste categorie.
Paragone semplice per capire la norma
Immaginiamo che un Comune stabilisca di esentare alcune famiglie dal pagamento di una tariffa per un anno.
Non basta abitare nel Comune per ottenere il beneficio: bisogna rientrare nelle categorie individuate dal regolamento.
Lo stesso principio vale per il bollo auto 2027.
La legge apre la possibilità di non pagare la tassa a determinati contribuenti, ma il beneficio dipende dalla verifica dei requisiti.
Il messaggio da ricordare è semplice: l'esenzione esiste, ma non è universale.
Fonte normativa: articolo 2 del decreto-legge 17 settembre 2026, n. 162, coordinato con la legge 13 novembre 2026, n. 209, Gazzetta Ufficiale Serie Generale n. 267 del 16 novembre 2026, pp. 27–28.
TicGazzetta – ticronometro.com/gu/
Documenti di Riferimento
Serie Generale