BTP Valore 2031: tassi, rendimenti e confronto con BTP Insieme
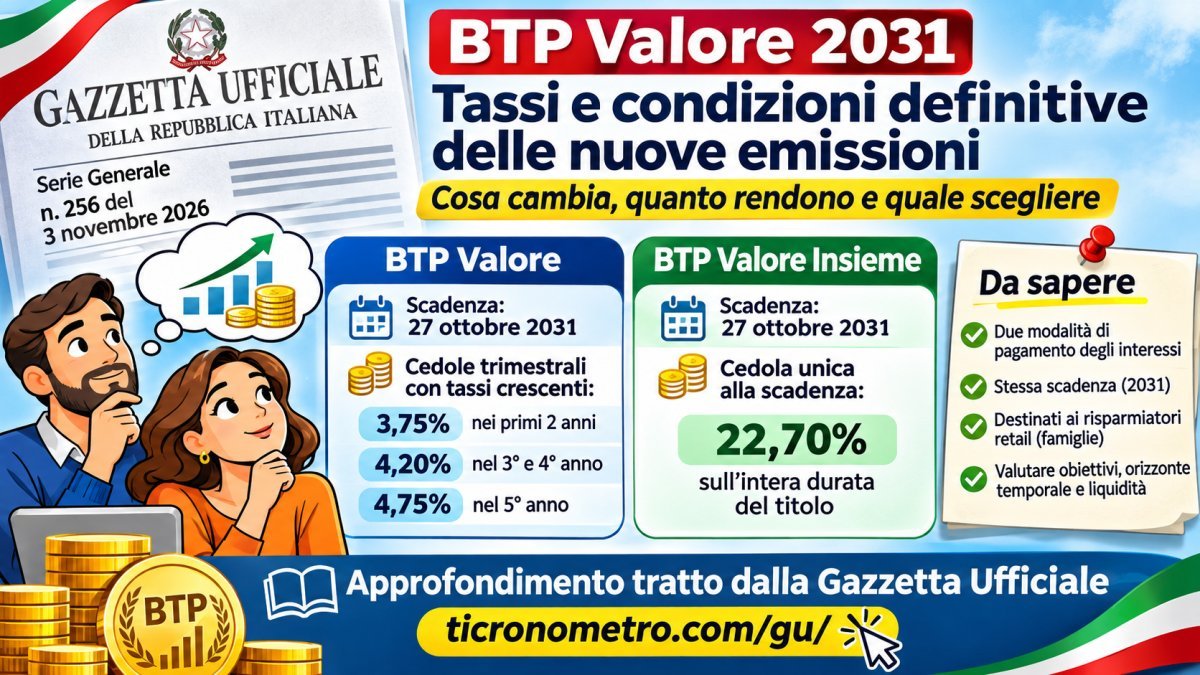
La Gazzetta Ufficiale del 3 novembre 2026 pubblica i tassi definitivi di due titoli di Stato italiani con scadenza 27 ottobre 2031. Il BTP Valore tradizionale distribuisce interessi ogni tre mesi, mentre il BTP Valore Insieme prevede un unico pagamento degli interessi alla scadenza. Ecco le differenze, i calcoli e gli aspetti che i risparmiatori devono conoscere.
Due nuovi BTP, una stessa scadenza ma interessi differenti
La Gazzetta Ufficiale della Repubblica Italiana, Serie Generale n. 256 del 3 novembre 2026, contiene due decreti del Ministero dell'Economia e delle Finanze, entrambi datati 23 ottobre 2026, che stabiliscono le condizioni definitive di due emissioni di Buoni del Tesoro Poliennali.
Si tratta del BTP Valore, con interessi trimestrali crescenti, e del BTP Valore Insieme, che prevede il pagamento degli interessi in un'unica soluzione alla scadenza.
Entrambi hanno una durata di cinque anni, con decorrenza dal 27 ottobre 2026 e rimborso previsto il 27 ottobre 2031.
La differenza principale riguarda il momento in cui il risparmiatore riceve gli interessi.
Nel primo caso il denaro arriva periodicamente. Nel secondo, gli interessi vengono corrisposti alla fine dei cinque anni.
È una distinzione importante per chi vuole ottenere un'entrata regolare e per chi, invece, può lasciare investito il capitale senza ricevere cedole intermedie.
BTP Valore: i tassi definitivi dal 2026 al 2031
Il primo decreto, identificato dal codice 26A05736, stabilisce tre livelli di interesse annuo:
-
3,75% per le cedole pagabili dal 27 gennaio 2027 al 27 ottobre 2028.
-
4,20% per le cedole pagabili dal 27 gennaio 2029 al 27 ottobre 2030.
-
4,75% per le cedole pagabili dal 27 gennaio al 27 ottobre 2031.
Il sistema utilizzato si chiama step-up.
Step-up significa che il tasso di interesse aumenta secondo un calendario già stabilito al momento dell'emissione.
Non si tratta, quindi, di un investimento a tasso variabile legato all'andamento dei mercati. I tassi cedolari sono prefissati e crescono nei periodi indicati.
Esempio pratico: quanto rendono 10.000 euro di BTP Valore?
Immaginiamo una famiglia che abbia sottoscritto 10.000 euro nominali di BTP Valore durante il collocamento iniziale, al prezzo di emissione pari al valore nominale.
Il calcolo degli interessi lordi è il seguente:
| Periodo | Tasso annuo | Interessi lordi |
|---|---|---|
| Primi 2 anni | 3,75% | 750 € |
| Terzo e quarto anno | 4,20% | 840 € |
| Quinto anno | 4,75% | 475 € |
| Totale 5 anni | 2.065 € |
Il risultato è un incasso complessivo di 2.065 euro lordi di interessi nell'arco dei cinque anni.
Applicando, a titolo illustrativo, la tassazione ordinaria del 12,5% sugli interessi dei titoli di Stato italiani, il totale diventa:
1.806,88 euro netti, prima di eventuali commissioni, imposta di bollo e altri costi.
Alla scadenza è inoltre previsto il rimborso del capitale nominale di 10.000 euro, salvo il rischio di mancato adempimento dell'emittente.
Il calcolo non considera l'eventuale reinvestimento delle cedole, né eventuali premi aggiuntivi previsti dalle condizioni originarie di emissione.
BTP Valore Insieme: il 22,70% viene pagato alla scadenza
Il secondo decreto, identificato dal codice 26A05737, riguarda il BTP Valore Insieme.
Questo titolo presenta una caratteristica particolare: la cedola è unica e viene corrisposta alla scadenza del 27 ottobre 2031.
Il decreto stabilisce un tasso cedolare definitivo del 22,70%.
Attenzione: non significa ricevere il 22,70% ogni anno.
Il valore si riferisce alla cedola unica prevista per l'intera durata del titolo.
È una differenza fondamentale, perché confondere il rendimento complessivo con quello annuale potrebbe portare a valutazioni sbagliate.
Esempio pratico: 10.000 euro investiti nel BTP Valore Insieme
Consideriamo un investimento iniziale di 10.000 euro nominali, acquistati alla pari e mantenuti fino alla scadenza.
Il calcolo della cedola unica è semplice:
10.000 × 22,70% = 2.270 euro lordi.
Applicando la tassazione ordinaria del 12,5%:
2.270 − 283,75 = 1.986,25 euro netti.
Il totale teorico incassato alla scadenza sarebbe quindi:
-
Capitale nominale rimborsato: 10.000 euro.
-
Interessi lordi: 2.270 euro.
-
Interessi netti: 1.986,25 euro.
-
Totale capitale e interessi netti: 11.986,25 euro.
Anche questo esempio esclude commissioni, imposta di bollo e altre eventuali spese.
Poiché gli interessi vengono pagati alla fine, il risparmiatore non dispone di un'entrata periodica durante i cinque anni.
Il rendimento annuo composto equivalente della cedola lorda del 22,70%, ipotizzando acquisto alla pari e rimborso regolare, è di circa il 4,18% annuo.
BTP Valore e BTP Valore Insieme: confronto diretto
| Caratteristica | BTP Valore | BTP Valore Insieme |
|---|---|---|
| Decorrenza | 27 ottobre 2026 | 27 ottobre 2026 |
| Scadenza | 27 ottobre 2031 | 27 ottobre 2031 |
| Interessi | Trimestrali | Unica cedola finale |
| Tassi | 3,75%, 4,20%, 4,75% annui | 22,70% complessivo |
| Interessi lordi su 10.000 € | 2.065 € | 2.270 € |
| Interessi netti indicativi | 1.806,88 € | 1.986,25 € |
| Entrate durante i cinque anni | Sì | No |
La differenza negli interessi netti complessivi dei due esempi è di circa 179,37 euro a favore del BTP Valore Insieme.
Questo confronto, tuttavia, non rappresenta da solo una classifica di convenienza.
Il BTP Valore tradizionale permette di ricevere le cedole in anticipo e, potenzialmente, reinvestirle. Il BTP Valore Insieme concentra il pagamento alla scadenza.
Inoltre, chi acquista i titoli successivamente al collocamento iniziale deve considerare il prezzo di mercato, che può essere superiore o inferiore a 100.
Quanto ha raccolto lo Stato con le due emissioni?
I decreti pubblicati nella Gazzetta Ufficiale riportano anche gli importi complessivamente emessi.
Per il BTP Valore tradizionale l'importo è di 12.071.383.000 euro.
Per il BTP Valore Insieme l'importo è di 4.551.135.000 euro.
Complessivamente le due emissioni ammontano a:
16.622.518.000 euro, cioè oltre 16,6 miliardi di euro.
Si tratta di debito pubblico collocato presso gli investitori, non di un contributo pubblico o di un finanziamento a fondo perduto.
Quando un cittadino acquista un BTP, presta denaro allo Stato italiano, che si impegna a corrispondere gli interessi previsti e a rimborsare il capitale nominale alla scadenza.
Perché lo Stato emette BTP?
I Buoni del Tesoro Poliennali sono strumenti utilizzati dallo Stato per finanziarsi.
Attraverso questi titoli, il Tesoro raccoglie risorse sul mercato per gestire il fabbisogno finanziario pubblico e il debito in scadenza.
In cambio, riconosce agli investitori una remunerazione.
Il BTP è quindi un titolo di debito, non una partecipazione azionaria.
Chi lo possiede non diventa proprietario di una quota dello Stato, ma suo creditore.
Che cosa significa cedola?
La cedola è l'interesse che un'obbligazione riconosce al suo possessore.
Possiamo paragonarla al pagamento periodico previsto da un contratto di prestito.
Nel BTP Valore tradizionale le cedole arrivano ogni tre mesi.
Nel BTP Valore Insieme il pagamento è concentrato alla scadenza.
Questa differenza modifica il modo in cui una famiglia può programmare le proprie entrate.
Che cosa significa tasso cedolare?
Il tasso cedolare indica la percentuale utilizzata per calcolare gli interessi sul valore nominale del titolo.
Non coincide necessariamente con il rendimento effettivo dell'investimento.
Il rendimento dipende anche dal prezzo pagato per acquistare il BTP, dalla durata residua, dalle imposte, dai costi e dai flussi di pagamento.
Un titolo con cedola elevata, acquistato a un prezzo superiore al valore nominale, può offrire un rendimento effettivo inferiore al suo tasso cedolare.
Che cosa significa mercato MOT?
Il MOT, Mercato Telematico delle Obbligazioni, è il mercato organizzato da Borsa Italiana sul quale vengono negoziati, tra gli altri strumenti, titoli di Stato e obbligazioni.
I decreti richiamano il MOT come mercato utilizzato per il collocamento delle emissioni.
Dopo il collocamento, la negoziazione sul mercato secondario consente agli investitori di acquistare o vendere titoli già emessi, secondo le condizioni di mercato.
Si possono vendere i BTP prima del 2031?
In generale, un BTP negoziabile può essere venduto prima della scadenza.
Ma il prezzo non è garantito.
Se i tassi di interesse di mercato aumentano, il prezzo di un titolo a tasso fisso già emesso tende a diminuire, a parità di altre condizioni.
Se i tassi diminuiscono, il prezzo può aumentare.
Per esempio, un risparmiatore che abbia acquistato 10.000 euro nominali potrebbe trovarsi a vendere il titolo a 9.600 euro oppure a 10.300 euro, a seconda delle quotazioni.
Questi importi sono esempi ipotetici, non previsioni.
Chi mantiene il titolo fino alla scadenza evita di doverlo vendere a un prezzo di mercato sfavorevole, ma rimane esposto al rischio di credito dello Stato emittente.
Quali rischi deve conoscere un risparmiatore?
I BTP non sono privi di rischi.
Il primo è il rischio di mercato, cioè la possibilità che il prezzo diminuisca prima della scadenza.
Il secondo è il rischio di credito, legato alla capacità dello Stato di rispettare gli impegni di pagamento.
Il terzo è il rischio di inflazione: se i prezzi dei beni e dei servizi aumentano rapidamente, il potere d'acquisto degli interessi e del capitale rimborsato può diminuire.
Esiste poi il problema della liquidità personale.
Investire una somma che potrebbe servire a breve per spese impreviste può obbligare a vendere il titolo prima del 2031, indipendentemente dalle condizioni di mercato.
Quali sono gli effetti pratici per le famiglie?
Le due emissioni rispondono a esigenze finanziarie differenti.
Una famiglia che desidera ricevere somme periodiche può trovare più adatto, per struttura dei pagamenti, un titolo con cedole trimestrali.
Un risparmiatore che non abbia necessità di utilizzare gli interessi prima del 2031 può valutare una struttura con cedola unica finale.
Questo non significa che una delle due formule sia automaticamente migliore.
Occorre considerare il prezzo di acquisto, la situazione economica personale, gli altri investimenti già posseduti e la possibilità di affrontare spese impreviste.
Quando entrano in vigore le condizioni pubblicate?
I due decreti sono datati 23 ottobre 2026 e pubblicati nella Gazzetta Ufficiale del 3 novembre 2026.
Le emissioni hanno godimento dal 27 ottobre 2026.
Il termine godimento indica la data dalla quale decorre il calcolo degli interessi secondo le condizioni del titolo.
La pubblicazione del 3 novembre rende ufficialmente conoscibili i tassi definitivi e gli importi emessi, senza spostare la data di godimento al giorno della pubblicazione.
I decreti confermano inoltre le altre disposizioni dei rispettivi provvedimenti di emissione del 16 ottobre 2026.
FAQ – Domande frequenti
1. Quanto rende il BTP Valore 2031?
Il BTP Valore tradizionale prevede tassi annui del 3,75% per i primi due anni, del 4,20% per il terzo e quarto anno e del 4,75% per il quinto. Su 10.000 euro nominali, le cedole complessive ammontano a 2.065 euro lordi nei cinque anni.
2. Il BTP Valore Insieme rende il 22,70% ogni anno?
No. Il 22,70% è il tasso della cedola unica prevista alla scadenza, non un tasso annuo. Su 10.000 euro nominali corrisponde a 2.270 euro lordi complessivi.
3. Quando vengono pagati gli interessi?
Il BTP Valore tradizionale prevede cedole trimestrali, con primo pagamento indicato al 27 gennaio 2027. Il BTP Valore Insieme prevede una cedola unica il 27 ottobre 2031.
4. Quando vengono rimborsati i capitali?
Entrambe le emissioni hanno scadenza il 27 ottobre 2031. È la data prevista per il rimborso del capitale nominale secondo le condizioni dei titoli.
5. È possibile perdere denaro investendo in BTP?
Sì. La vendita anticipata può generare perdite se il prezzo di mercato è inferiore a quello pagato. Anche mantenendo il titolo fino alla scadenza esistono rischi di credito e di perdita di potere d'acquisto dovuta all'inflazione.
6. Qual è la tassazione degli interessi?
Per i titoli di Stato italiani si applica ordinariamente un'aliquota agevolata del 12,5% sugli interessi. Occorre considerare separatamente l'eventuale imposta di bollo e gli altri costi.
7. Posso acquistare questi BTP dopo il collocamento?
I titoli negoziabili possono generalmente essere acquistati sul mercato secondario, se disponibili. Il prezzo può essere diverso dal valore nominale e il rendimento effettivo va ricalcolato in base alla quotazione.
8. Quale dei due BTP è più conveniente?
Non esiste una risposta valida per tutti. Il BTP Valore tradizionale distribuisce gli interessi durante la vita del titolo; il BTP Valore Insieme li concentra alla scadenza. La scelta dipende anche dal prezzo di acquisto, dalla necessità di liquidità e dagli obiettivi del risparmiatore.
Paragone semplice per capire la norma
Immaginiamo due fratelli, Marco e Laura, che prestano ciascuno 10.000 euro a un debitore, con restituzione del capitale dopo cinque anni.
Marco sceglie un accordo in cui gli interessi vengono pagati ogni tre mesi.
Laura preferisce ricevere tutti gli interessi insieme alla fine dei cinque anni.
Marco può utilizzare le somme periodiche per affrontare piccole spese oppure metterle nuovamente da parte.
Laura non riceve nulla durante il periodo, ma alla fine ottiene il pagamento degli interessi accumulati secondo le condizioni concordate.
Il BTP Valore funziona, in modo semplificato, come l'accordo di Marco.
Il BTP Valore Insieme funziona come quello di Laura.
In entrambi i casi, però, chi presta il denaro deve valutare se il debitore sarà in grado di restituirlo e se potrà permettersi di attendere fino alla scadenza.
Conclusione: conoscere i tassi non basta, bisogna capire come arrivano gli interessi
La Gazzetta Ufficiale del 3 novembre 2026 chiarisce le condizioni definitive di due emissioni di titoli di Stato per oltre 16,6 miliardi di euro.
La differenza principale non è soltanto nella percentuale indicata, ma nel calendario dei pagamenti.
Con il BTP Valore tradizionale gli interessi arrivano ogni tre mesi e aumentano nel tempo.
Con il BTP Valore Insieme gli interessi vengono pagati tutti alla scadenza.
Per i cittadini è importante comprendere questa distinzione prima di confrontare i rendimenti.
La percentuale pubblicizzata non racconta da sola quanto un investimento sia adatto alle proprie esigenze.
Fonti normative
Gazzetta Ufficiale della Repubblica Italiana, Serie Generale n. 256 del 3 novembre 2026:
-
Decreto del Ministero dell'Economia e delle Finanze del 23 ottobre 2026, codice 26A05736, pagina 4 e prosecuzione a pagina 5.
-
Decreto del Ministero dell'Economia e delle Finanze del 23 ottobre 2026, codice 26A05737, pagina 5.
-
Decreti di emissione n. 51221 e n. 51234 del 16 ottobre 2026, richiamati dai provvedimenti pubblicati.
Nota editoriale: gli esempi numerici sono illustrativi e non costituiscono consulenza finanziaria personalizzata. I calcoli assumono acquisto alla pari, detenzione fino alla scadenza e regolare pagamento da parte dell'emittente. Non comprendono eventuali premi, costi di negoziazione o imposta di bollo.
Documenti di Riferimento
Serie Generale