TFR3 dal 1° luglio 2026: come funziona il nuovo modulo per TFR e fondo pensione
Dal 1° luglio 2026 cambia un passaggio importante per chi viene assunto come lavoratore dipendente nel settore privato: al momento dell'ingresso nel nuovo posto di lavoro bisogna prestare particolare attenzione alla destinazione del proprio TFR e alle nuove regole sull'adesione alla previdenza complementare.
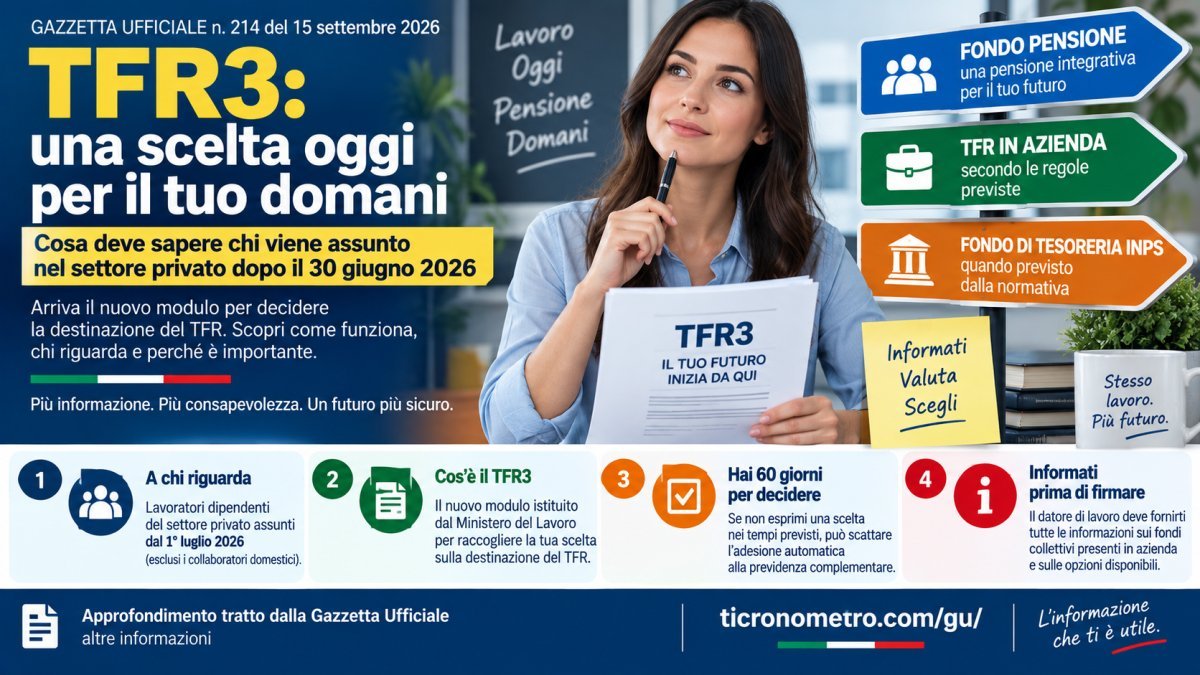
Il decreto interministeriale del 4 settembre 2026 ha infatti istituito il nuovo modulo TFR3, previsto per i lavoratori dipendenti del settore privato assunti a decorrere dal 1° luglio 2026, con l'eccezione dei collaboratori domestici.
Non si tratta di un semplice modulo burocratico.
Attraverso il TFR3 vengono raccolte informazioni sulla precedente situazione lavorativa e sull'eventuale posizione di previdenza complementare del lavoratore e viene esercitata, nei casi previsti, la scelta sulla destinazione del TFR che maturerà durante il nuovo rapporto di lavoro.
Capire bene il modulo è quindi importante perché la decisione può incidere sulla costruzione della futura pensione integrativa.
Prima di tutto: cos'è il TFR?
Il Trattamento di Fine Rapporto (TFR) è una somma che matura progressivamente durante il rapporto di lavoro e che, secondo le regole previste dalla legge, viene normalmente riconosciuta al termine del rapporto.
In pratica, una quota collegata alla retribuzione viene accantonata anno dopo anno.
Ma il lavoratore può trovarsi davanti a una scelta importante: lasciare il TFR secondo il regime ordinario applicabile oppure destinarlo alla previdenza complementare.
La previdenza complementare è il sistema dei fondi pensione che permette di costruire nel tempo una prestazione pensionistica aggiuntiva rispetto alla pensione pubblica.
Ed è proprio qui che entra in gioco il TFR3.
Cos'è il nuovo modulo TFR3
Il TFR3 è stato istituito con decreto del Ministro del lavoro e delle politiche sociali, di concerto con il Ministro dell'economia e delle finanze, del 4 settembre 2026.
Il provvedimento attua le modifiche introdotte dalla legge di Bilancio 2026 all'articolo 8 del decreto legislativo n. 252 del 2005.
Il modulo serve innanzitutto a capire in quale situazione si trova il lavoratore che viene assunto.
Deve infatti essere indicato se si tratta della prima assunzione nel settore privato oppure di una successiva assunzione.
In quest'ultimo caso diventa importante anche sapere se il lavoratore possiede già una posizione di previdenza complementare alimentata dal TFR.
Non tutti i nuovi assunti, quindi, partono dalla stessa situazione.
A chi si applica il TFR3
Il nuovo modulo riguarda i lavoratori dipendenti del settore privato assunti a decorrere dal 1° luglio 2026, ad eccezione dei collaboratori domestici.
La data è importante.
Il nuovo meccanismo è infatti collegato alle modifiche sulla previdenza complementare entrate in vigore dal 1° luglio 2026.
Il TFR3 serve proprio a gestire le diverse situazioni nelle quali può trovarsi il nuovo assunto.
Prima assunzione o nuovo lavoro? La differenza è importante
Una delle caratteristiche più interessanti del TFR3 è proprio la distinzione tra chi entra per la prima volta nel settore privato e chi, invece, ha già avuto precedenti rapporti di lavoro.
Il modulo contiene una parte introduttiva nella quale il lavoratore deve indicare la propria situazione.
Per chi ha già lavorato, viene inoltre verificata l'eventuale presenza di una posizione previdenziale integrativa alimentata dal TFR.
Queste informazioni servono per stabilire correttamente quali possibilità siano disponibili.
Il datore di lavoro deve fornire informazioni
Il nuovo sistema non dovrebbe ridursi alla consegna di un foglio da firmare.
Il lavoratore deve dichiarare di aver ricevuto dal datore di lavoro l'informativa sui fondi collettivi presenti in azienda e sul meccanismo di adesione automatica.
Questo è un passaggio importante perché la scelta sulla destinazione del TFR riguarda una parte del futuro previdenziale del dipendente.
Prima di decidere, quindi, il lavoratore deve poter conoscere il quadro applicabile al proprio rapporto di lavoro.
Prima assunzione: quali possibilità ci sono?
La prima sezione del TFR3 è dedicata ai lavoratori alla prima assunzione nel settore privato.
Il modulo permette di esercitare la scelta sulla destinazione del TFR.
Il lavoratore può indicare il fondo pensione individuato per l'adesione automatica oppure una diversa forma di previdenza complementare scelta personalmente.
Può inoltre scegliere, nei casi consentiti dalla normativa, di mantenere il TFR presso il datore di lavoro o di conferirlo al Fondo di Tesoreria INPS.
La decisione, quindi, non è necessariamente uguale per tutti: bisogna verificare la propria situazione e le regole applicabili.
Cos'è il Fondo di Tesoreria INPS?
Il Fondo di Tesoreria INPS è il fondo al quale, nelle situazioni previste dalla normativa, vengono versate le quote di TFR che non sono destinate alla previdenza complementare.
Dal punto di vista del lavoratore la questione fondamentale non è soltanto “azienda o INPS”, ma soprattutto decidere se utilizzare il TFR per costruire una posizione di previdenza complementare oppure mantenerlo nel regime previsto dalla normativa sul TFR.
E chi ha già un fondo pensione?
Il TFR3 contiene una seconda sezione dedicata ai lavoratori di successiva assunzione che possiedono già una posizione previdenziale integrativa alimentata dal TFR.
In questa situazione il lavoratore può scegliere di destinare il TFR maturando al fondo individuato per l'adesione automatica oppure a un fondo diverso di propria scelta.
Secondo le indicazioni ufficiali del Ministero del Lavoro, per questi lavoratori non è invece possibile scegliere di mantenere il nuovo TFR presso l'azienda o presso il Fondo di Tesoreria INPS.
È quindi particolarmente importante comunicare correttamente la propria situazione previdenziale precedente.
La novità più importante: attenzione ai 60 giorni
Per i neoassunti del settore privato dal 1° luglio 2026 entra in gioco un meccanismo particolarmente importante: l'adesione automatica alla previdenza complementare.
In base alle nuove disposizioni, se il lavoratore interessato non esprime la propria scelta nei 60 giorni successivi all'assunzione, opera il nuovo meccanismo di adesione automatica previsto dalla normativa.
Questo significa che ignorare il problema o rinviare la decisione non equivale necessariamente a lasciare tutto com'era.
Il silenzio può produrre conseguenze precise sulla destinazione previdenziale.
Per questo i primi due mesi del nuovo rapporto di lavoro diventano un periodo da non sottovalutare.
Un esempio concreto
Immaginiamo Luca, assunto per la prima volta da un'impresa privata il 15 settembre 2026.
Luca riceve dal datore di lavoro le informazioni previste e il TFR3.
A questo punto può valutare le possibilità disponibili nella sua situazione: destinare il TFR al fondo previsto per l'adesione automatica, scegliere un'altra forma di previdenza complementare oppure esercitare, se applicabile, la scelta di mantenimento prevista dalla normativa.
Quello che Luca non dovrebbe fare è mettere il modulo in un cassetto pensando: “Ci penserò tra qualche mese”.
Per i nuovi assunti il termine dei 60 giorni è importante proprio perché, in mancanza di una scelta espressa, può scattare il meccanismo automatico.
Cosa significa adesione automatica
Adesione automatica non significa che il lavoratore non abbia possibilità di scelta.
Significa invece che la legge stabilisce cosa accade quando il lavoratore, nel periodo previsto, non esercita una scelta diversa.
È un meccanismo pensato per rafforzare la diffusione della previdenza complementare.
La differenza è importante: il lavoratore può decidere, ma deve conoscere le opzioni e rispettare i tempi previsti.
Anche i contributi possono avere un ruolo
Il finanziamento della previdenza complementare non riguarda necessariamente soltanto il TFR.
A seconda del fondo e delle regole collettive applicabili possono essere previsti contributi del lavoratore e del datore di lavoro.
Il Ministero precisa inoltre che, nel caso particolare previsto dal nuovo modulo per un lavoratore con retribuzione annua inferiore all'assegno sociale INPS, è possibile scegliere di non versare personalmente contributi volontari senza far venir meno l'obbligo di contribuzione datoriale al fondo destinatario dell'adesione automatica o al fondo negoziale associato al contratto collettivo applicato.
È un dettaglio tecnico, ma dimostra perché il TFR3 non dovrebbe essere compilato distrattamente.
Perché la scelta può essere importante nel lungo periodo
Destinare il TFR a un fondo pensione significa utilizzare le quote future per costruire una posizione previdenziale complementare.
Lasciarlo nel regime del TFR significa invece mantenere una logica diversa di accantonamento.
Non esiste una risposta universalmente migliore per ogni lavoratore.
Età, reddito, prospettive professionali, contratto collettivo applicato, contributo eventualmente previsto a carico del datore di lavoro, caratteristiche e costi del fondo e obiettivi personali possono rendere la valutazione diversa da persona a persona.
Il TFR3, quindi, non deve essere letto come un invito a scegliere automaticamente una determinata soluzione, ma come uno strumento attraverso il quale esercitare consapevolmente le possibilità previste dalla legge.
Cosa deve fare il datore di lavoro
Anche le imprese hanno nuovi adempimenti.
Il datore deve fornire al lavoratore le informazioni previste sui fondi collettivi disponibili e sul funzionamento dell'adesione automatica.
Deve inoltre utilizzare le informazioni contenute nel TFR3 per applicare correttamente la destinazione del TFR.
Il modulo serve quindi a entrambe le parti: permette al lavoratore di comunicare la propria situazione e le proprie scelte e consente al datore di lavoro di adempiere agli obblighi previsti dalla normativa.
Cosa cambia concretamente per chi viene assunto
La vera novità può essere riassunta in una frase: dal 1° luglio 2026 un nuovo assunto nel settore privato deve prestare ancora più attenzione, fin dall'inizio del rapporto di lavoro, alla propria previdenza complementare e alla destinazione del TFR.
Non è più opportuno considerare la questione come qualcosa da affrontare soltanto molti anni prima della pensione.
La decisione viene posta all'inizio del rapporto di lavoro e, per i soggetti interessati, il mancato esercizio della scelta entro il periodo previsto può far scattare l'adesione automatica.
FAQ – Domande frequenti
Cos'è il TFR3?
È il nuovo modulo istituito con decreto interministeriale del 4 settembre 2026 per gestire le facoltà del lavoratore e gli obblighi del datore di lavoro relativi alla destinazione del TFR e alla previdenza complementare secondo le nuove regole.
Da quando si utilizza?
Riguarda i dipendenti privati assunti a decorrere dal 1° luglio 2026.
Riguarda tutti i lavoratori?
La disciplina del modulo indicata dal Ministero riguarda i lavoratori dipendenti del settore privato neoassunti dal 1° luglio 2026, con esclusione dei collaboratori domestici.
Ho già lavorato in passato: devo comunque prestare attenzione al TFR3?
Sì. Il modulo distingue proprio tra prima assunzione e successiva assunzione. Se hai già una posizione di previdenza complementare alimentata dal TFR, questa informazione è importante per determinare le opzioni disponibili.
Posso lasciare il TFR in azienda?
Per i lavoratori alla prima assunzione il modulo contempla, nei casi previsti, anche la possibilità di mantenimento presso il datore di lavoro o di conferimento al Fondo di Tesoreria INPS. La situazione cambia per chi viene assunto successivamente e possiede già una posizione previdenziale complementare alimentata dal TFR.
Quanto tempo ha il nuovo assunto per scegliere?
Le nuove regole prevedono per i neoassunti interessati un periodo di 60 giorni dall'assunzione per esprimere la propria scelta prima dell'operatività del meccanismo di adesione automatica.
Se non faccio nulla, il TFR rimane automaticamente in azienda?
Non necessariamente. È proprio questo uno degli aspetti più importanti della riforma: per i lavoratori interessati, in assenza di una scelta entro i termini previsti può operare l'adesione automatica alla previdenza complementare.
Il datore di lavoro deve spiegarmi quali fondi sono disponibili?
Il nuovo modulo prevede che il lavoratore dichiari di aver ricevuto l'informativa datoriale sui fondi collettivi presenti in azienda e sul meccanismo di adesione automatica.
Paragone semplice per capire il TFR3
Pensiamo al TFR come a una somma che viene messa da parte, un po' alla volta, durante gli anni di lavoro.
Con il TFR3 il nuovo assunto si trova davanti a un bivio.
Una strada porta alla previdenza complementare: le quote di TFR vengono utilizzate per costruire una posizione destinata alla futura pensione integrativa.
L'altra, quando consentita, mantiene il TFR nel regime previsto dalla normativa.
Ma c'è un dettaglio fondamentale: non scegliere entro il termine previsto non significa necessariamente restare fermi al bivio.
Per i lavoratori interessati dalle nuove regole, dopo 60 giorni può entrare in funzione il percorso automatico previsto dalla legge.
Per questo il TFR3 è molto più di un modulo da firmare: è una decisione sul proprio futuro previdenziale.
Documenti di Riferimento
Serie Generale